













22
28
存款保险那条50万线,我拆过两家支行才发现:按法人算
2026-11-16 11:47:02
0点赞
0收藏
0评论
11月14日晚上,我把家里的存单摊在饭桌上数了一遍:49万的一张3年期大额存单,32万和19万两张3年期定存,加一张躺着1,560元零钱的活期卡,现金部分整整100万出头,年底前全要重新安排。社区这两个月最热闹的话题是"定存到期怎么办",可我家卡壳的不是转存操作,是一个更基础的数:这100万,每家银行到底能摆多少。
家里管钱十几年,我一直以为"每家银行保50万"这条规则我倒背如流。没想到真到摆钱这一步,我在这条线上连栽两个跟头:头一回,"银行"数错了;第二回,"50万"数错了。
第一个跟头:两家支行,不是两家银行
老婆原先的盘算是:本地一家农商行,城东支行存50万,城西支行再存50万,“两个网点各一张单,正好两条安全线”。我去网点问了一圈,这条路直接被堵死——两个支行,归同一个法人。
《存款保险条例》2015年5月1日施行,今年网上传的所谓"2026存款保险新规",我对着原文翻了一遍:限额根本没变,最高偿付限额还是人民币50万元。真正要盯的是第五条里的三个关键词:同一存款人、同一家投保机构、本息合并。原文的口径是:同一存款人在同一家投保机构所有被保险存款账户的存款本金和利息合并计算,限额以内的全额偿付;超出部分,依法从这家机构的清算财产里受偿。
翻译成摆钱的规矩:这条线按"人×机构"算,不按账户算,更不按卡算。网上有个讨论很典型:在河北的工行存50万、又在河南的工行存50万,算不算两家?不算——工行全国只有一个法人,所有网点都归进同一家投保机构。城东、城西、外省分行,都一样要并进来算。
所以这轮摆钱,我做的第一件事是把家里所有卡按"法人"归类:6张卡,实际只对应3家机构。这是第一个跟头教我的。
第二个跟头:50万卡的是本息,不是本金
49万那张大额存单,是今年7月转存进去的,票面利率1.55%,和那阵子某国有大行官网挂出来的2026年第一期个人大额存单3年期利率对得上。当时我就想过安全线,还得意:49万<50万,留了1万空间,稳。
这个月按"本息合并"四个字重新一算,出了一身汗:
490,000 × 1.55% × 3 = 22,785元利息,到期本息合计512,785元——压线超了12,785元。更要命的是,同一家银行我那张活期卡里还常年躺着1,560元零钱,真要按机构合并计算,露在线外的是14,345元。
买了才想明白:定存的利息到期才结算进账,可赔付线是拿"本金+全部利息"去撞的。空间必须买之前就留够。我在家里的账本背面写下一条反推公式,此后每笔定期存之前都过一遍:
每家机构最多存(整存整取)= 500,000 ÷(1 + 年利率 × 存期)
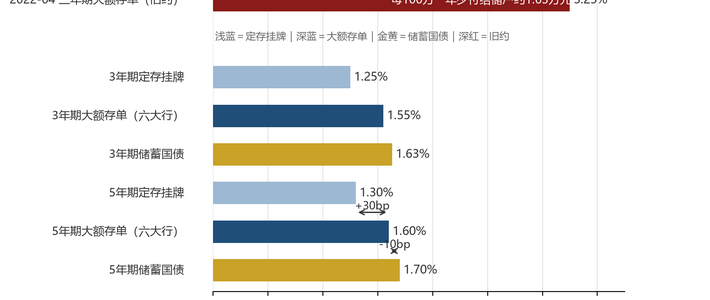
按我这半年实测的行情代进去——国有大行3年期挂牌利率还停在2025年5月那轮调降后的1.25%,10月这轮降息集中在中小银行;3年期大额存单按某国有大行7月首期公告的1.55%;2.05%是贵州一家村镇银行10月15日调整后挂牌的3年期——三档线分别长这样:
3年利率 | 上限算法 | 最多存 | 3年利息 |
|---|---|---|---|
1.25%(大行挂牌) | 500,000÷1.0375 | 48万 | 18,000元 |
1.55%(大额存单) | 500,000÷1.0465 | 47.7万 | 22,180.5元 |
2.05%(村镇银行) | 500,000÷1.0615 | 47.1万 | 28,966.5元 |
利率越高,这条线反而逼着你存得越少——这是高息面前最容易漏掉的一笔账。
我家这100万,最后这么摆
规则吃透,我把100万拆成了三份,三个人各守一条线:
49万大额存单(机构A):已到手的合同改不了,超出的12,785元按条例是从清算财产里受偿,实务里出险也常有收购承接的安排,风险不是"归零",但这家机构从此不再加一分钱,活期零钱搬走;
47.1万存机构B(本地一家中小银行,3年期2.05%):用老婆的名字。条例说的是"同一存款人",夫妻各算各的额度,这条线单独给她留满;
剩下的40,560元(到期本金拆剩的3.9万+从机构A搬出来的1,560元零钱)进机构C(大行)我名下,先活期,攒回48万线内再进定期。往后给女儿攒教育金,用她的名字开——孩子名下算孩子这个存款人的线,等于家里多一条独立额度。
利息我算得很直白:同样守满一条50万的线,47.1万吃2.05%是3年利息28,966.5元,48万吃1.25%是18,000元,差10,966.5元。但这1.1万不是利差白捡的:一半是少存9,000元本金换来的空间成本,另一半才是真利差;而且高息机构给到2.05%,是因为它揽储压力大——每经梳理的10月这轮调整里,多地村镇银行、农商行3年期利率一降再降,下一轮到期还有没有这个数,买之前就得问清楚。选谁,按你家对"多跑一家银行"的接受度来,我只负责把线画清楚。
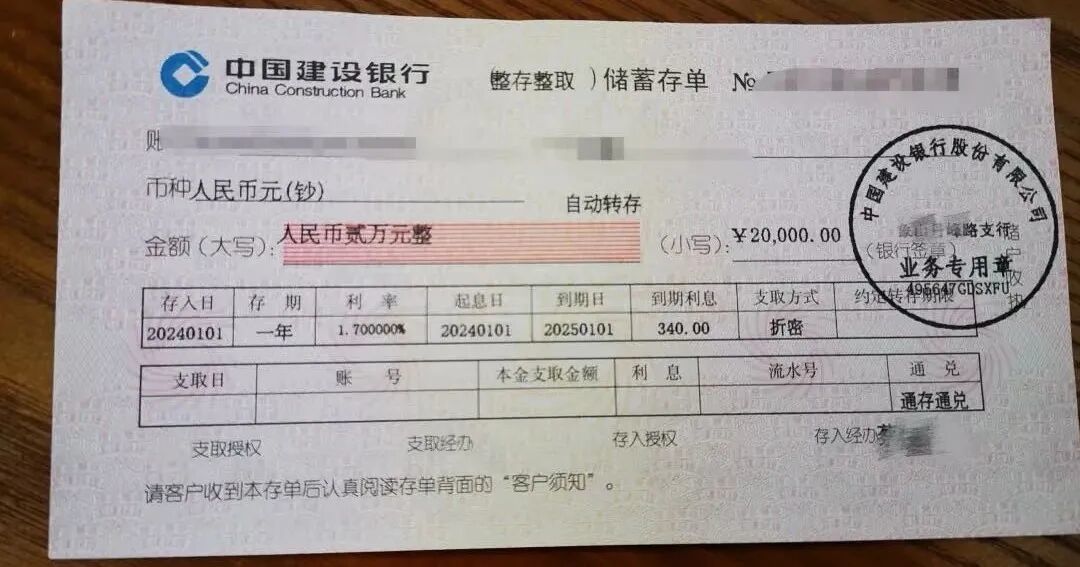
再把一句提醒放在这:到期前看转存当日的挂牌利率。没设自动转存的定存,到期后一放悠,超期部分按活期计息——大行挂牌的活期利率现在只有0.05%,三年的利差能白白耗在"忘了转"这一个动作上。
到柜台前,我只核这三样
这套流程现在是我家存钱的固定动作,可以直接抄:
认标识:网点和手机银行专区得有"存款保险"标识,没有标识又解释含糊的,扭头就走;
数法人:把全家的卡摊开,按"几家机构"归类,不是"几个网点";夫妻、孩子的名字分开用,每人一条50万本息线;
验属性:单据上必须写着"存款"两个字——活期、定期、大额存单、通知存款、本外币存款都在保障范围内;理财、基金、代销保险不在,凡口头承诺"保本保息"的存款之外产品,一律按话术处理。
真到出险那一步,条例给的时限是7个工作日内足额偿付;超过50万的部分依法从清算财产受偿。所以这条线不是"安全与不安全"的分水岭,是"先垫付多少"的分水岭。搞懂这个,既不用吓得把全家的钱挤进一家大行,也不用贪着利差把本息全押在一条线外。
饭桌上这次盘完账,我家真正动到三笔:1,560元活期零钱从机构A搬家、老婆名下新存47.1万压线单、51万到期本金拆成47.1万加3.9万。存单还是那张存单,线,重新画过了。
我是老周,家里那个管钱的人。以上是我自家这笔账的算法和选择,政策与利率以官方原文和办理当日网点公示为准,不构成对任何家庭的具体建议。
内容由AI生成