
















24
31
房贷一把结清那天,我家每月1000元抵税记录就断了
2026-11-16 23:53:17
0点赞
0收藏
0评论
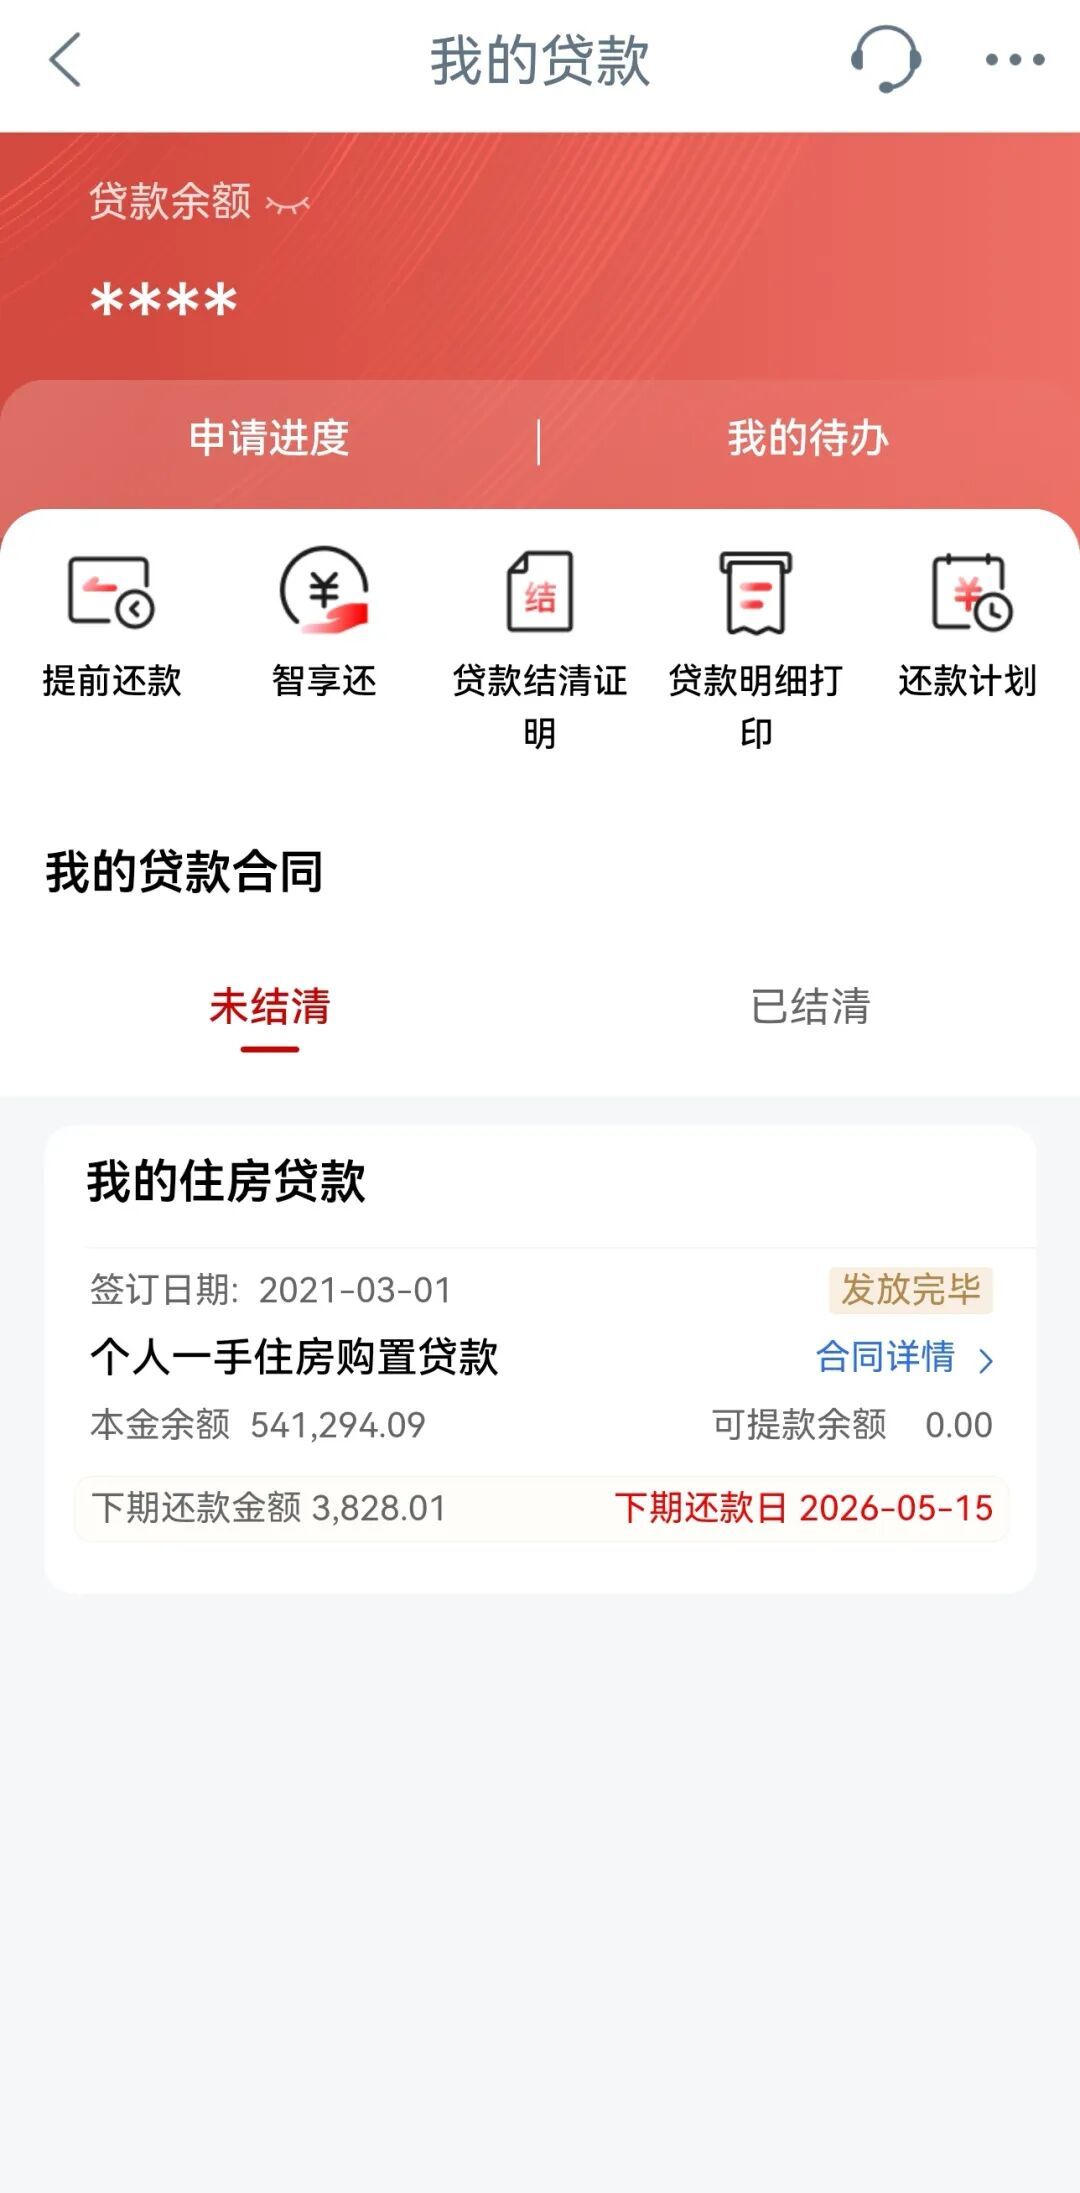
十一月初,我家那笔2021年上车的首套商贷,今年1月1日重定价后利率从3.3%掉到了3.05%。月供少了不到一百块,但我心里的账翻上来了:剩下的本金26万,还剩九年多,正好年底有一笔26万的定存到期,我第一反应是把这笔贷款一把结清。
App上"提前结清"那个按钮我按住没点,先去做了一件事——打开个税App,把"住房贷款利息"这项专项附加扣除的记录翻了出来。就这一翻,我家这笔账多出近两万的出入。
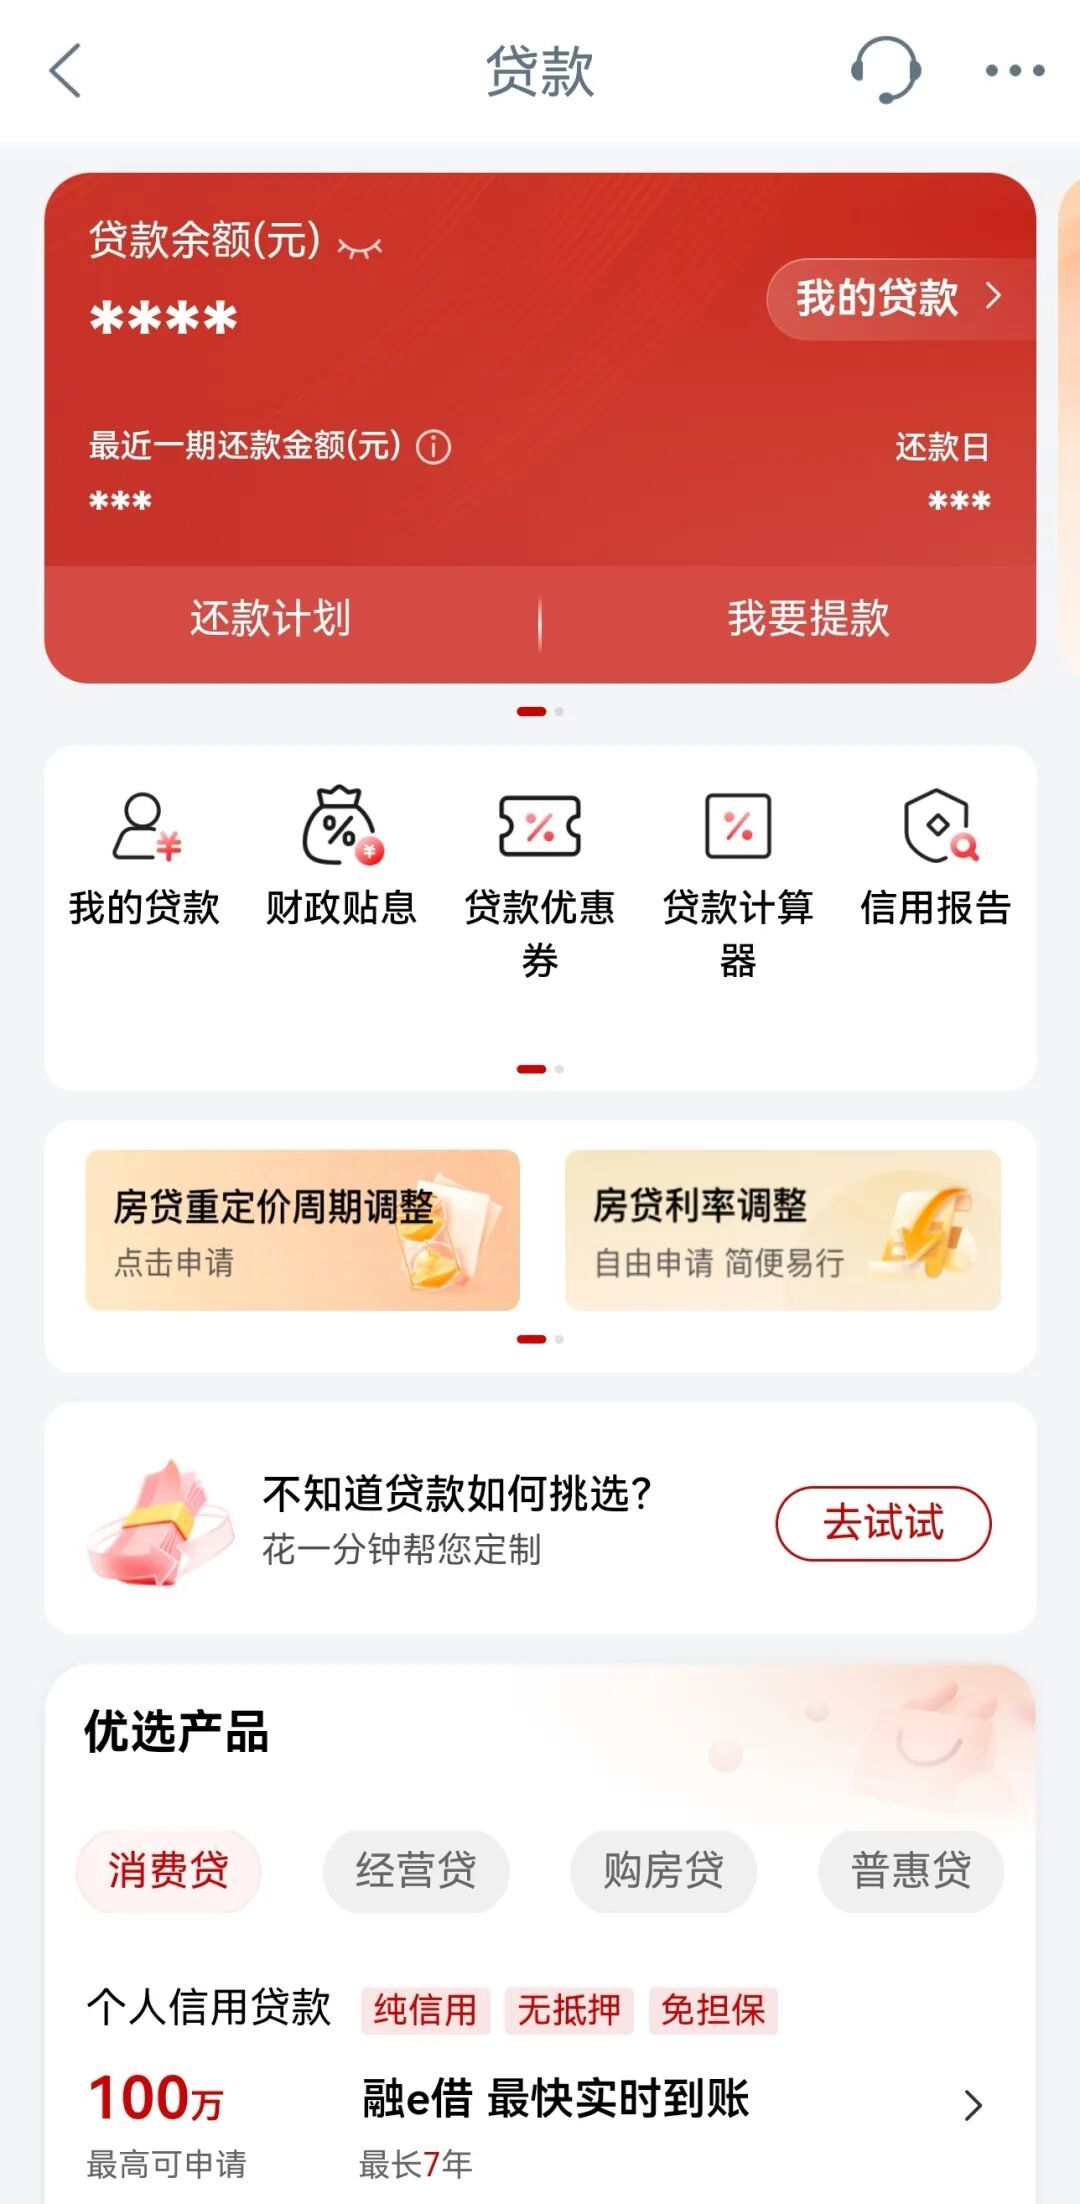
一、先立规则:这条扣除,官方口径就三句话
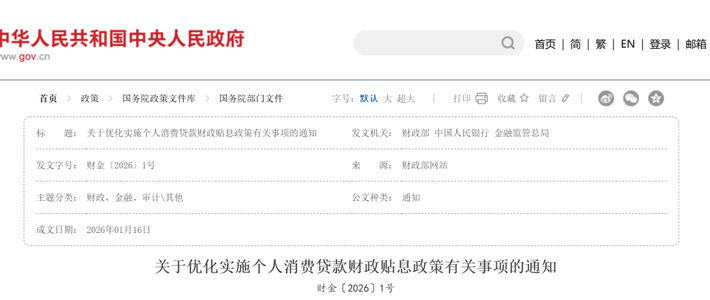
我把政策原文找出来核了一遍,首套房贷利息专项附加扣除,口径很短:
定额扣除:每月1000元,只减应纳税所得额,不是每月少交1000元税;
期限上限:最长20年,按实际发生首套贷款利息的期间扣;
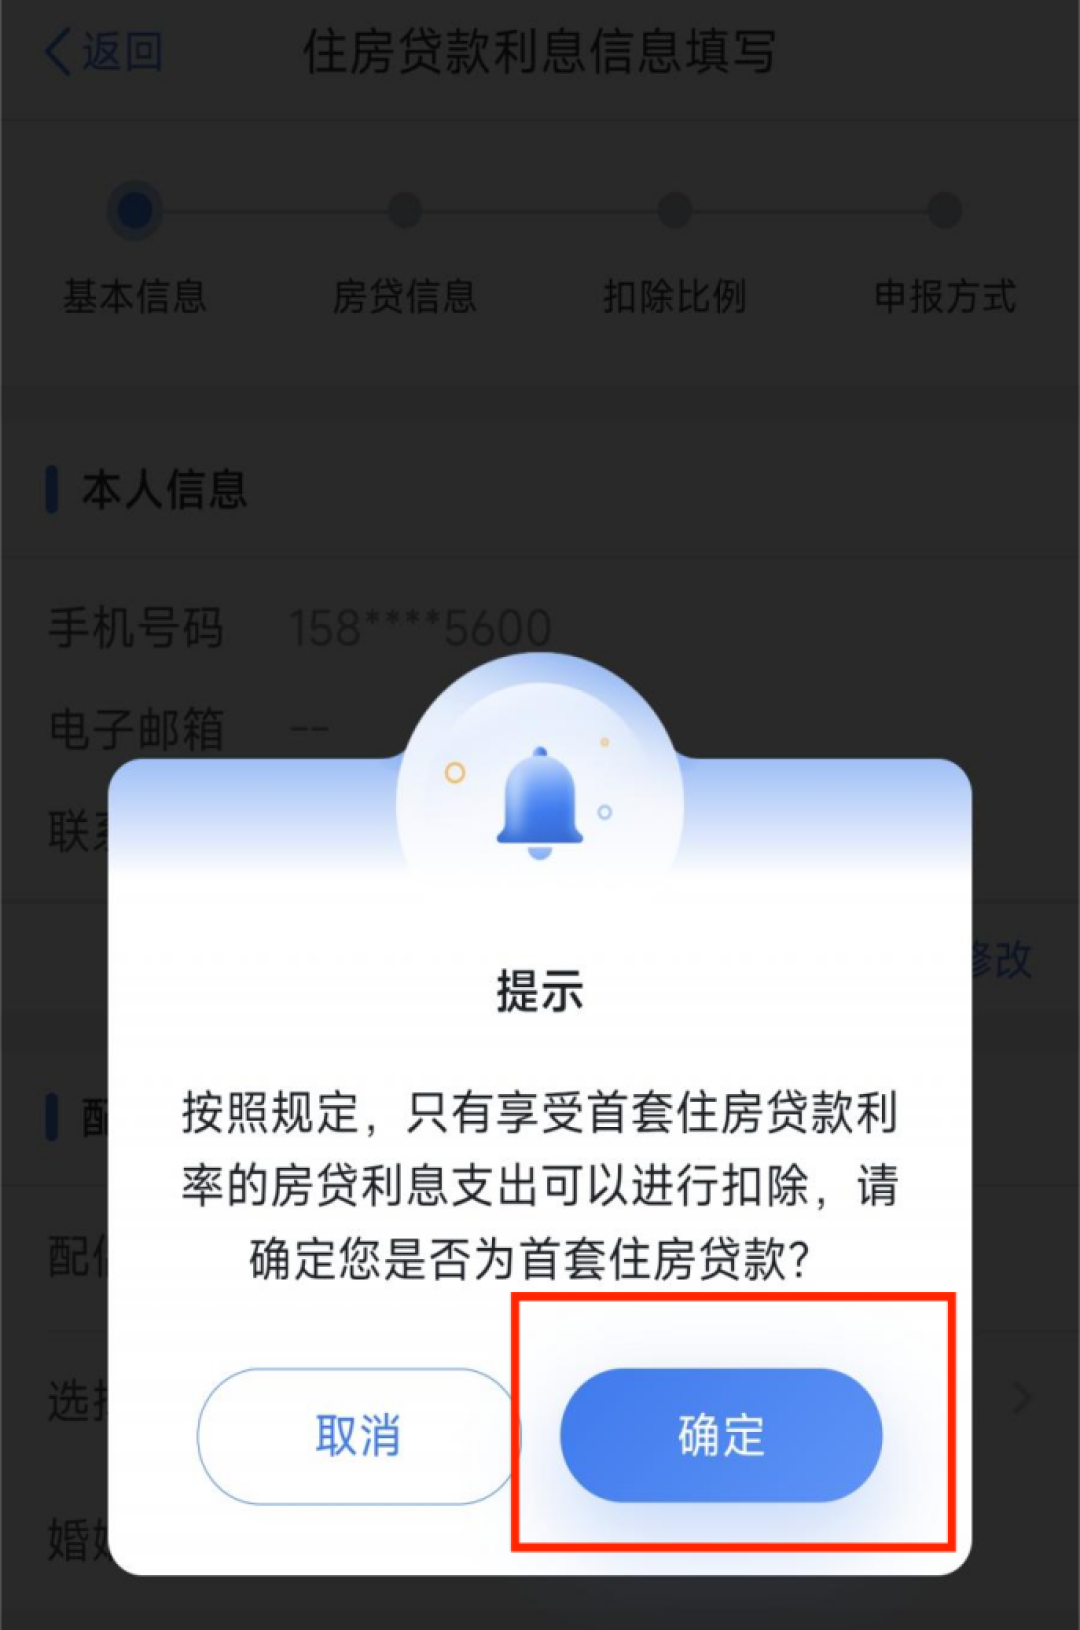
资格:只有按首套住房贷款利率发的贷款能扣,且全辈子就这一次。
第一条就纠正了我一个算错的地方。我一开始心算"一个月1000、一年1万2,那我一年少交1万2的税?"——错。它是从你的应纳税所得额里减掉1万2,真正省下的税要再乘你所在的税率档:3%档一年省360元,10%档省1200元,20%档省2400元。我家在10%档,一年实打实省1200。
第三条更关键:扣的资格挂在"贷款存续且实际发生利息"上。贷款结清那天,利息不再发生,这条扣除也就到头了——剩下没用完的年限作废,不能挪到二套房,也不能折现。
二、降息之后,我家这笔结清账先重算
先说要不要提前还。这个判断在2026年确实变了:年初存量首套商贷利率批量重定价,挂钩五年期以上LPR(3.5%),加点调到-45BP,普遍落到3.05%附近;公积金首套五年期以上更是只有2.6%。降息等于把"提前还"能省的息砍了一刀——同样还进去25万,按重定价前的3.3%算一年省息8250元,按现在的3.05%只剩7625元。
但7625元摆在那儿,还是比大行三年期挂牌1.25%的利息高出一截——25万转存一年只有3125元,两头差4500元。所以"还不还"这题我家去年就算完了:还,省息为主。
真正的新问题出在还完之后怎么收尾:是点"结清",还是留个小尾巴?
三、结清 vs 留尾巴:我算的三个数
我家2022年开始报这项扣除,到今年扣了5年,20年的窗口还剩15年。
留在10%档:15年 × 每年省1200元 = 18000元;
就算在3%档:15年 × 360元 = 5400元;
我家那位在20%档的同事:同样操作15年能省36000元。
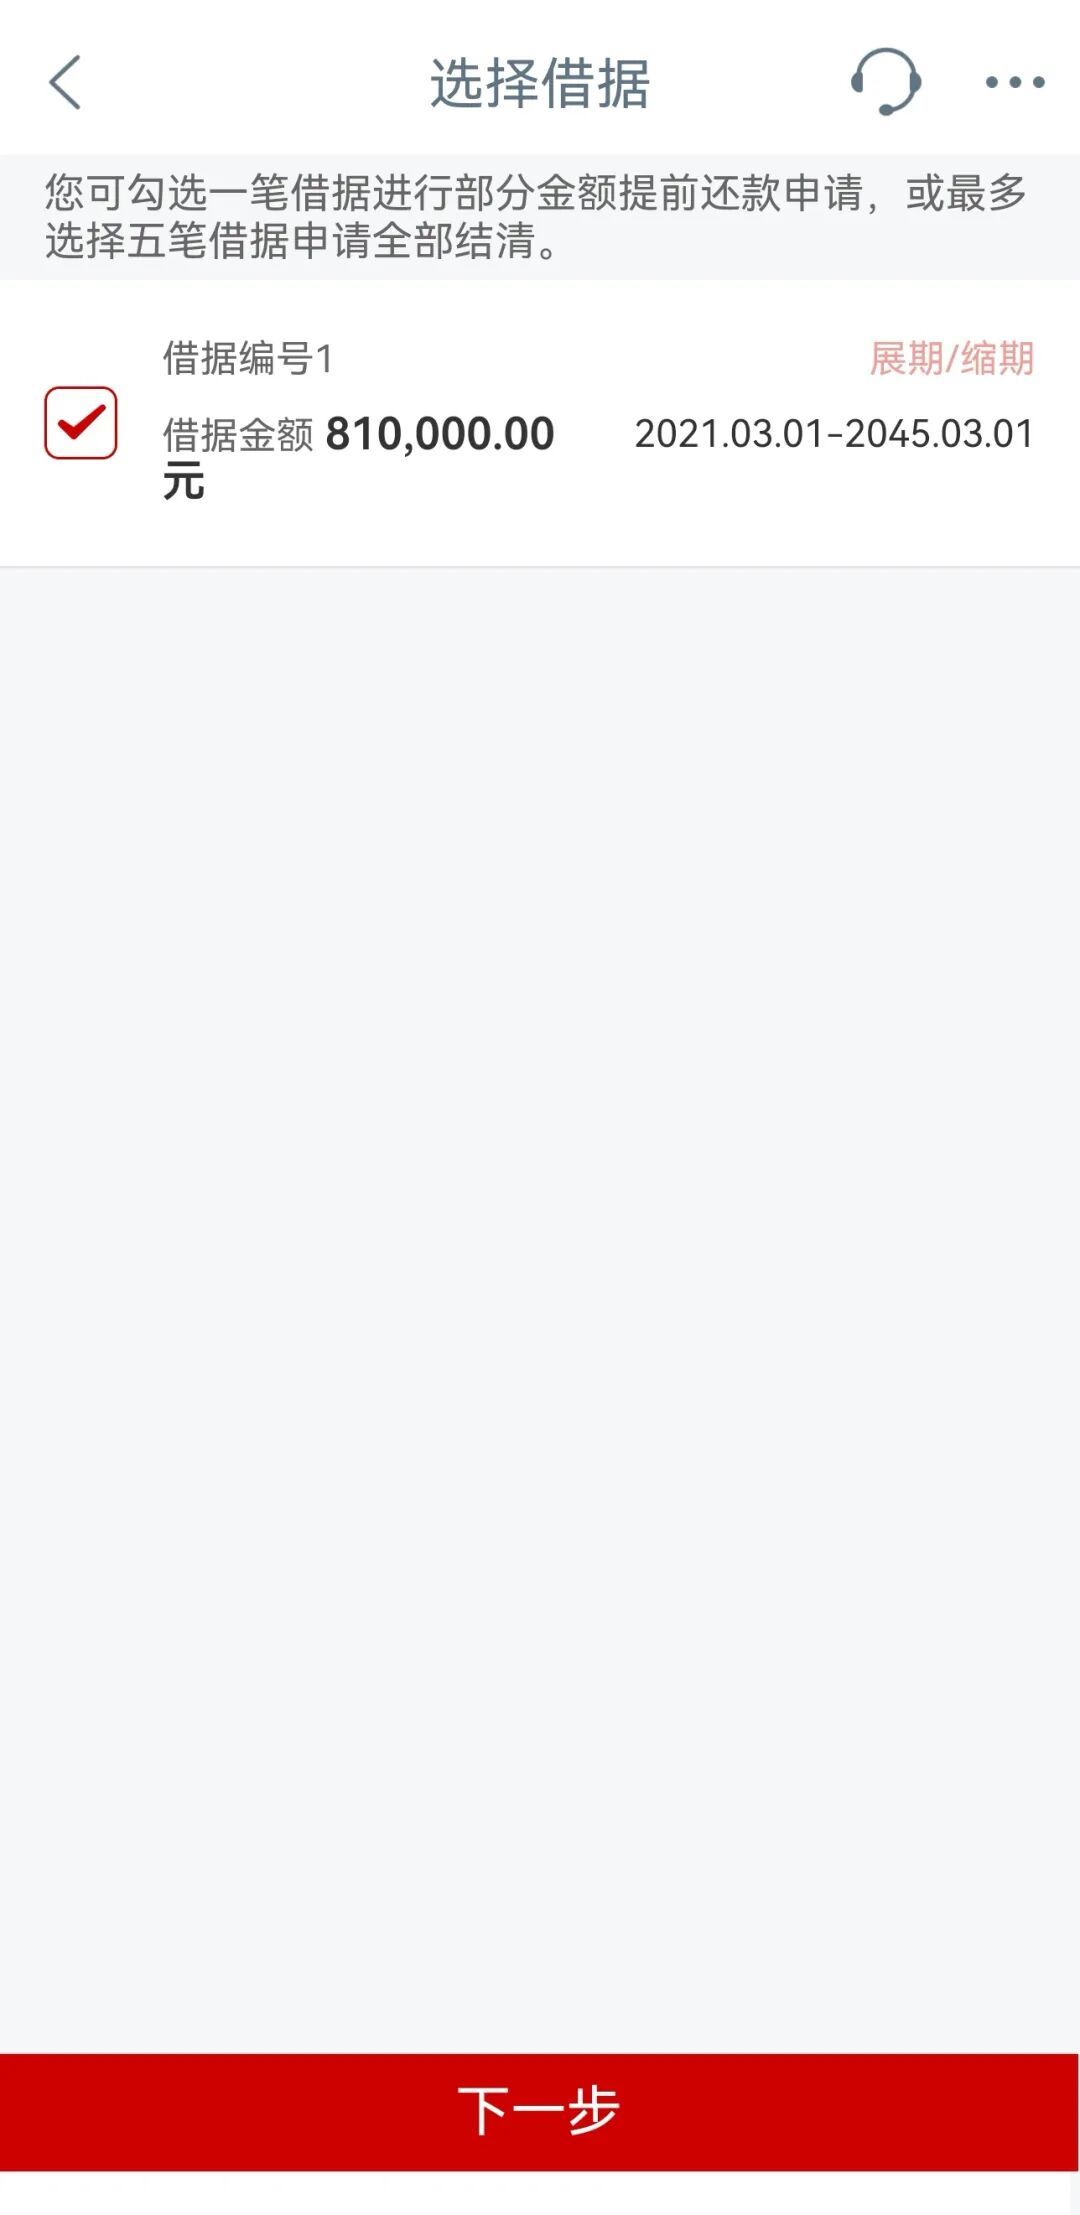
再看留尾巴的成本。我在银行App上试了:提前还款单笔有最低额、剩余本金不能留成零,但可以选择只还部分、不缩短期限、改减月供。留1万本金、期限不动,按3.05%算,头一年利息成本305元,往后逐年递减。
一笔对照账就出来了:
家庭边际税率 | 留1万尾巴一年的利息成本 | 保住扣除一年省税 | 一年净差 |
|---|---|---|---|
3%档 | 305元 | 360元 | +55元 |
10%档 | 305元 | 1200元 | +895元 |
20%档 | 305元 | 2400元 | +2095元 |
也就是说,只要你在3%档及以上、申报过首套利息扣除且20年没用完,"一把结清"反而是三笔账里最差的那个选择——省下的那点利息成本远不够,却把每年360到2400元的扣除窗口整段关掉。
四、我家的选择,和动手前要查的三件事
我家最后的操作是:25万还进去,留1万本金做尾巴,选减月供、期限不动,再到个税App里确认扣除信息保持"贷款存续"的申报状态。名义上我还欠着银行钱,实际上这条抵税线被我留在了账上。
但我不劝你照抄,因为顺序查错就白折腾。动手前先查这三件事:
查个税App:首套利息扣除是不是你本人在报?报满了几年?剩几年?没用满的年限才是"留尾巴"能保住的价值,已经报满20年的家庭结清无损失;
查贷款合同和银行App:部分提前还款的最低额、每年次数、剩余本金下限,各行政策不同。我打客服电话才确认我家这笔可以只减月供、不缩期限;
查资格:只有按首套房贷利率发放的贷款才享受这条扣除,二套转首套、商转公后利率性质变了的,以重新确认为准再操作。
最后
这笔账的增量其实就一句话:2026年降息之后,提前还房贷省的钱变少了,但"彻底结清"多了一项隐形成本——那张每月1000元的抵税票,贷款一灭就作废,我家这一项最多差出18000元。省息要算,抵税这条尾巴也要算,两笔加起来才是完整的结清账。
作者声明:我是家里管钱的人,本文是我家的真实算账记录,税率档位、银行政策以你本人App和合同查询结果为准,我的选择不构成对任何家庭的建议;政策口径以官方原文为准。
内容由AI生成