铠侠先说"涨够了":这轮存储涨价潮里,装机的三笔账,固态和硬盘到底怎么配
如果说上半年装机党挨的是内存的刀,那进入9月,刀口明显换了位置:固态翻倍、机械硬盘排到2028年、连三年前买的旧盘都开始"理财"。9月9日,全球第二大NAND厂商铠侠的社长太田裕雄公开说了一句"NAND价格已经涨得够多了",相当于给A股存储板块浇了盆冷水。但对准备下单的人来说,真正的问题是:这句话能不能当成降价信号?固态、机械盘、二手,这三笔账各该怎么算?知乎
先把结论放前面:涨幅确实在见顶,但"涨够了"是厂商的表态,不是零售价的拐点;这轮存储涨价和以前几轮不一样,等降价的逻辑要换一套。
第一笔账:固态涨了两三倍,但涨速真的在见顶
先把9月这波装机配件涨价的全貌摆出来——同一个涨价榜里,固态品类中位数涨幅接近翻倍(95.9%),显卡35.7%,CPU几乎持平:

先看零售端到底涨成什么样。有管着上千台电脑的运维从业者晒了9月中旬的京东自营价:1TB PCIe 4.0主流型号从去年底300多直接干到1000上下,涨2到3倍;4TB涨4到6倍;2TB普遍一千五往上、稍好一点的型号两千元开外。一线品牌里,致态TiPlus7100 1TB挂到七百多到一千之间反复横跳,金士顿NV3 886元——这个价放去年能买两块。知乎知乎
行业数据能对上:TrendForce口径下,2026年Q2 NAND合约价环比上涨70%到75%,之前一个季度更是接近翻倍。但注意另一组数据:群智咨询9月初的报告称,Q3 NAND涨幅已经从Q2的70%收窄到10%以内。消费级零售端也确实出现了松动——GM7 1TB从900多回落到700多的报价,千元档普遍回到600到700区间。知乎
所以铠侠那句"涨够了"该怎么读?这不是良心发现,是算账算出来的:云厂商和AI数据中心的资本开支有顶,NAND再涨下游就不买了,反噬的是存储厂自己。而且消费级零售价格已经开始用脚投票,继续抬价的收益在下降。
但有意思的是,厂商标态是分阵营的:
踩刹车派:铠侠(NAND份额全球约三成)喊"涨够了",让销售团队别再跟数据中心客户硬抬价;
喊涨派:三星、SK海力士、美光三大内存厂到现在还在讲"短缺延续到2030年";群联CEO甚至说NAND缺货或持续十年。知乎
用行动表态的:苹果一边接受三星明年一季度的涨价报价,一边跟铠侠签锁量长约——大客户都去锁量了,留给零售市场的货只会更紧。知乎
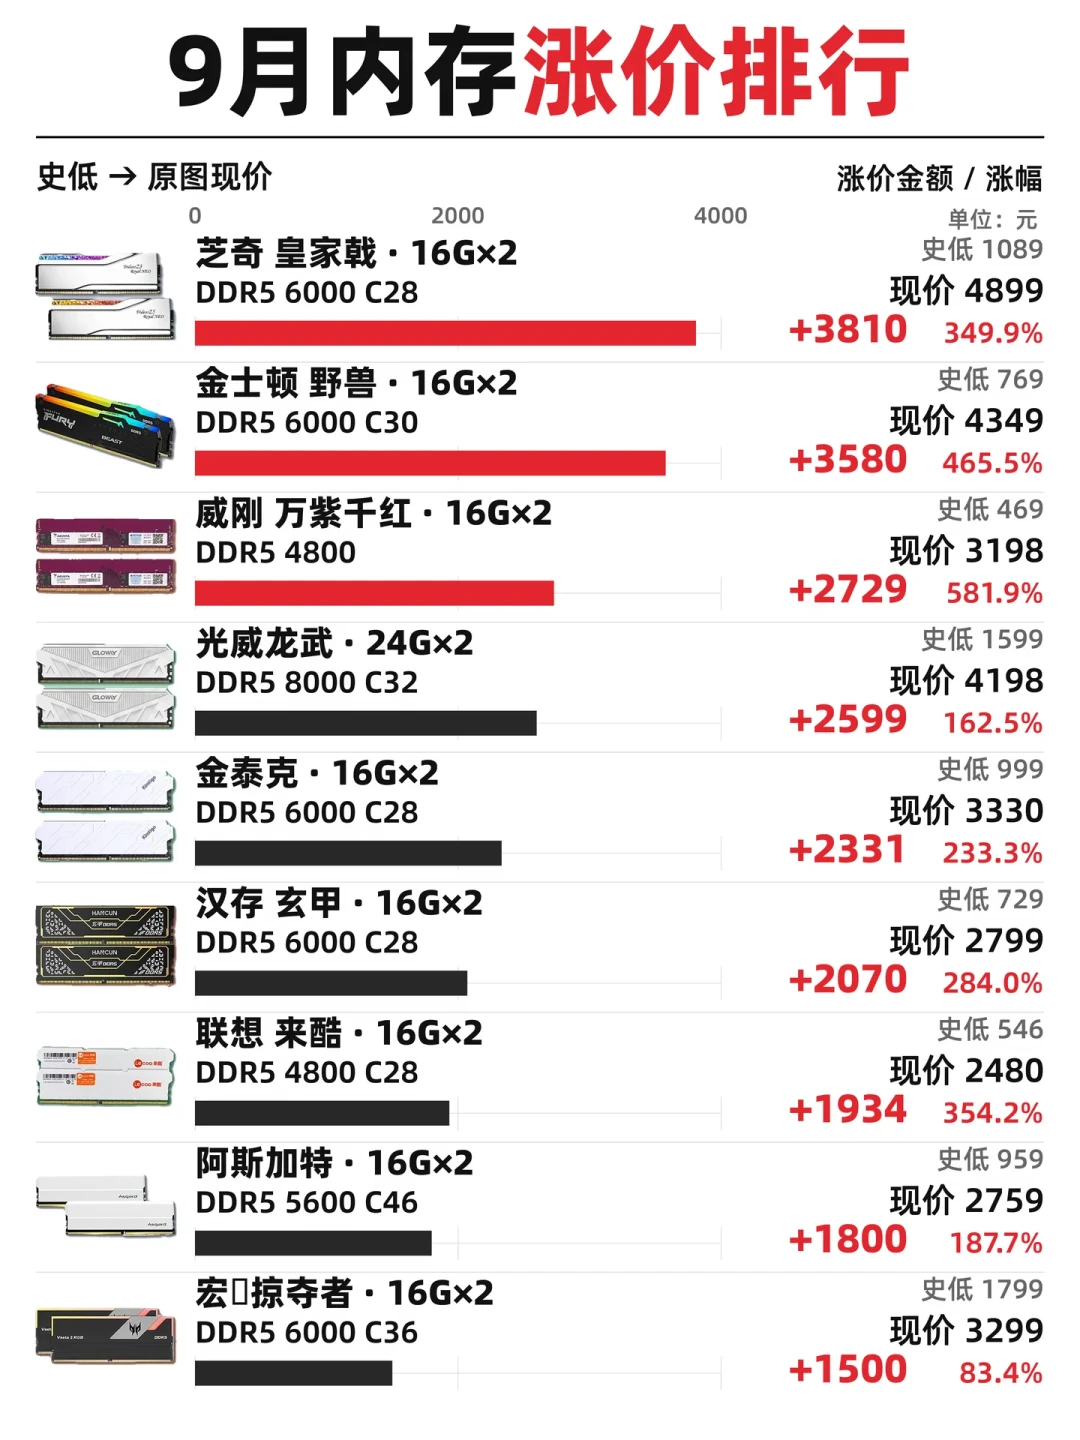
内存这条线为什么完全没打算松口?看一眼9月内存涨价榜就懂了——威刚万紫千红DDR5 16G×2从史低469涨到3198,涨幅581.9%,芝奇皇家戟一套涨了3810元。小红书
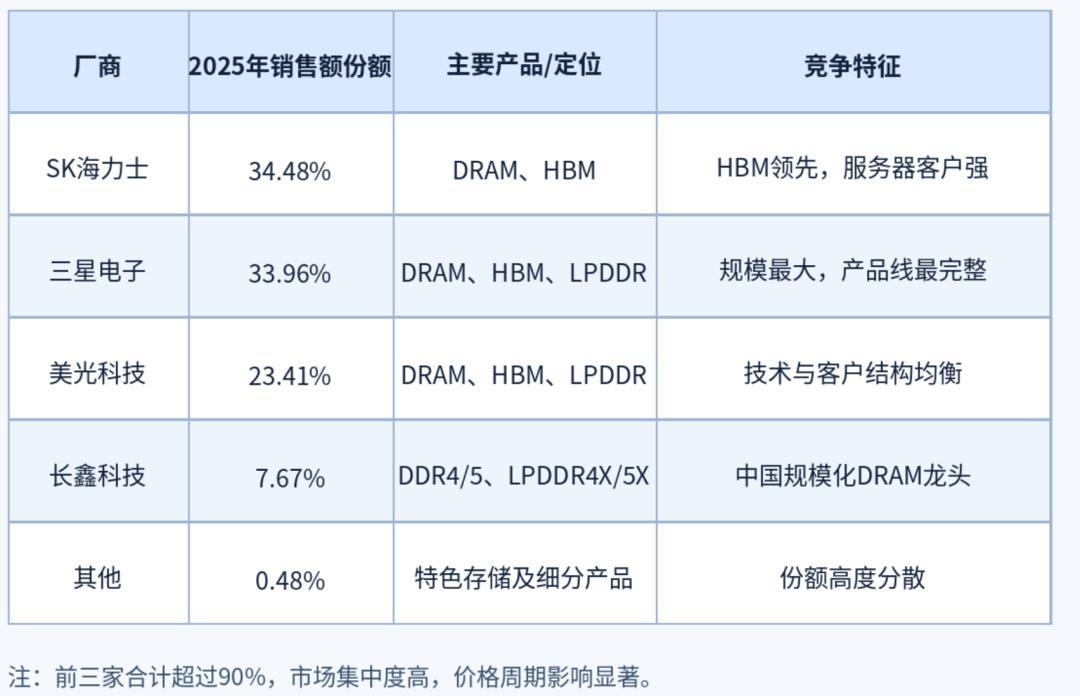
而且这个市场就三家说话:2025年DRAM销售额份额,SK海力士34.48%、三星33.96%、美光23.41%,前三家合计超过90%——集中度摆在这,它们说短缺到2030,零售端就只能听着。36氪
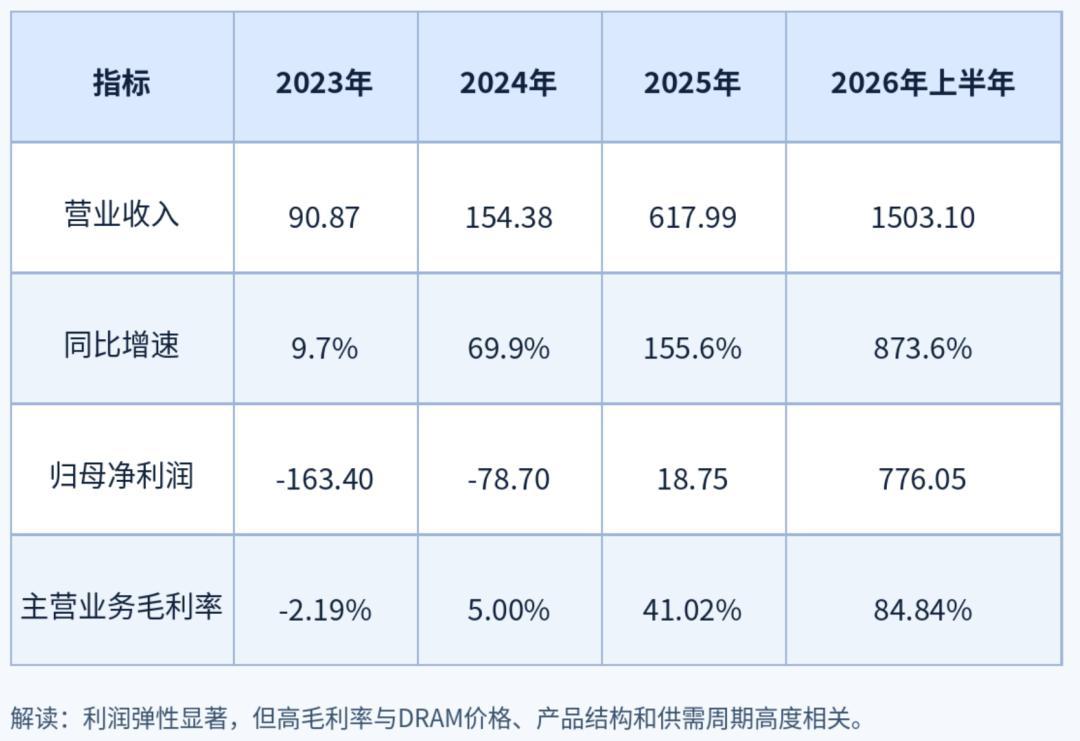
厂商们在这轮行情里赚得有多舒服,财报也印证了:9月多家行业报道提到,长鑫存储上半年主营业务毛利率已冲到84.84%、营收同比增速873.6%,利润率反超三星、SK海力士成为全球盈利水平最高的存储厂商之一——钱这么好赚,说"涨够了"的自然是少数派。36氪
判断:涨速见顶是真的,价格回落是另一回事。对装机党来说,这意味着"越等越贵"最疯狂的阶段大概率过去了,但"等一个月便宜一大截"也别指望。刚需可入,非刚需不用追涨。
第二笔账:被喊死十几年的机械硬盘,反而是全场最缺的
这是这轮行情里最反常识的一件事。SSD出来的时候,所有人都以为机械盘要完蛋;结果9月10日EEWorld报道,机械硬盘大宗交易价格连续第6个季度走高,刷新历史最高纪录;3.5英寸1TB环比再涨15%。知乎
西部数据最新财报直接实锤:2026年HDD产能全部售罄,订单排到2028年;希捷、东芝的大容量企业盘也被云厂商长约包到2028甚至2029年。知乎
为什么?AI数据中心烧的是HBM和内存不假,但训练数据集几十PB上百PB,全用SSD成本高到没人烧得起。行业里的架构是:热数据进HBM/内存,温数据进SSD,冷数据全压在机械盘上——机械盘只占数据中心建设花费的约1%,却存着约90%的数据。知乎
而供给端,希捷、西数、东芝三家垄断全球95%的HDD产能,没有新玩家、没人建新厂(一座厂几十亿投资、回本五到十年,产能已被AI包圆,凭什么稀释利润)。知乎
零售端的直接后果,是9月上旬的行情价:4T约550-600元,6T约800-900元,而8T、12T、16T都挂到了1600-1700元——8T因为缺货更严重,单TB价格直接和16T持平;18T要2300-2500元,30T/32T企业盘到货秒没。知乎
消费端在吐槽涨价,厂商的财报却在跳舞——同处这轮存储行情里的国产厂商日子有多滋润,看看长鑫同期的报表就知道了。整条涨价链上,最没吃亏的就是卖存储的。
判断:装机党里只有两类人真的需要现在碰HDD——NAS仓鼠党和有大容量素材/备份需求的生产力用户。普通游戏主机用户根本不需要为了"存游戏"去买机械盘,游戏放机械盘会拖加载,冷备份才用它。对前者,建议是把期待放在4T-8T段(性价比相对最高、重建风险低),别去抢缺货最严重的16T以上大容量盘。
第三笔账:二手不但不便宜,旧盘反而成了理财产品
涨价潮里最常见的操作是"闲鱼淘二手过渡",但今年这个逻辑反过来了。一位网友2023年10月花1949元买的三星870 EVO 4TB,现在京东自营挂到9699元,连二手报价都在5000以上——一块SATA老盘三年多涨五倍,比大多数基金强。知乎
梵想2TB PCIe4.0从699涨到1949,同样是三倍。新盘价格把二手水位整体抬了上去,"捡漏"空间被严重压缩。知乎
更麻烦的是风险没降:涨价期二手市场矿盘、清零盘、翻新盘混卖,有运维从业者晒出上半年回收的7块故障固态里5块是翻新矿盘;二手机械盘还有坏道盘充好盘。真要走二手,平台交易、七天无理由、到手先CrystalDiskInfo查通电时间和写入量(写入超100TB的不要)、HD Tune扫坏道,一个都不能省。知乎
顺带说一个能省钱的事实:对只有SATA口的旧笔记本、老平台,没必要眼红NVMe。SATA固态和PCIe 4.0 NVMe在日常应用和上世代游戏里,加载差距普遍只有10%到20%,《古墓丽影:暗影》15秒对14秒的级别,帧数一点不会多。老平台加一块大容量SATA盘继续战,是这轮涨价里少数"不花钱的决定"。知乎
分人群怎么配:把每一块钱花在刀刃上
只给主机加系统盘/游戏盘的普通玩家:1TB TLC NVMe,PCIe 4.0就够,别追5.0——现在5.0固态1TB要一千多,发热还大,普通主板M.2散热片压不住,体感差距以秒计。预算紧就盯致态、铠侠、金士顿这些在保一线品牌的非旗舰型号,杂牌黑片再便宜也别碰,QLC冒充TLC、无缓盘当有缓卖是目前最常见的两个坑。知乎
整机装机党:现在整机配置单里存储占比被大幅抬高,砍存储预算的正确方式是"1TB SSD+够用即可",而不是把固态钱挪去追PCIe 5.0或者4TB贪大——4TB段溢价最离谱,除非剪4K素材,纯浪费。
NAS/仓鼠党:4T-8T段组RAID,二手企业盘可以淘但要留30%预算给可能坏盘的重建成本;别等降价,HDD这条线2027年前供给都不会松。
PS5/老机扩容:M.2 2280的PS5用主流PCIe4.0带散热片型号即可;2020年前老笔记本优先SATA扩容,别拆原装盘硬上NVMe转接。
要不要等?盯三个信号就够了
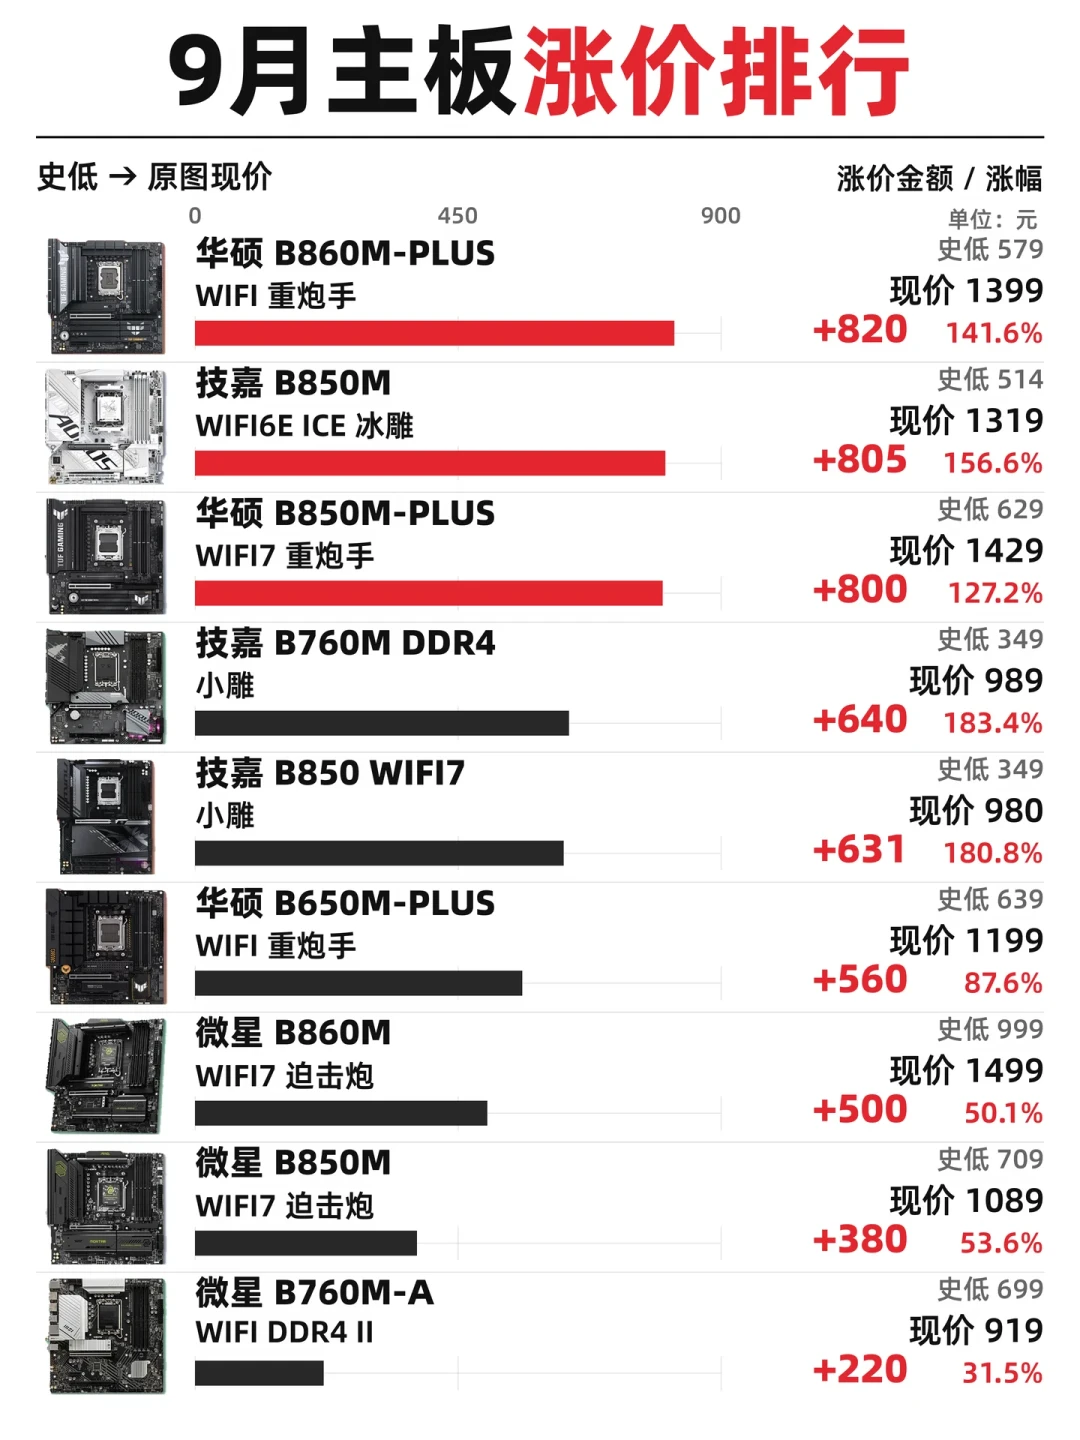
而且别天真地以为只有存储涨——同一个9月涨价榜上,主板中位数已经+127.2%,华硕B860M-PLUS单款涨了820元(+141.6%)。涨价正在沿整条装机链外溢,"等别的件便宜了再补存储"是不存在的。小红书
双11的力度:厂商大概率做促销,但按现在的合约价,便宜5%到10%就是正常水平,看到"历史低价"字样先对照三个月价格曲线再说;
长江存储放量节奏:三期产能正在爬坡(月新增约10万片),科创板IPO已在推进,国产颗粒是消费级SSD最可能先松动的口子——有观点预测年底1TB TLC能回落到800-900。但它的产能大头也被云厂商和手机厂签了长单,流向零售的量有限,别按"白菜价回来了"预期;知乎
铠侠之后有没有第二家跟进:如果三星、海力士阵营开始有人复述"涨够了",那才是合约价真正见顶的信号。二级市场的资金其实已经在投票——三星和SK海力士的股价,比6月峰值分别回撤了30%和42%。
最后说句扎心的:以前固态是整机里降价最快的配件,“早买早享受,晚买有折扣”;这轮AI把面粉整仓端走了,面包价回不去是大概率事件——想回到1TB三百多的时代,至少得等2027年产能释放。你手里那块固态是哪年买的、多少钱?现在挂多少?评论区报个型号,看看谁才是真"理财大师"。知乎