






















5
5
为何国产汽水这么贵?2升芬达才6块2,国产汽水却卖7块?真相扎心
2026-03-31 11:31:39
0点赞
1收藏
0评论
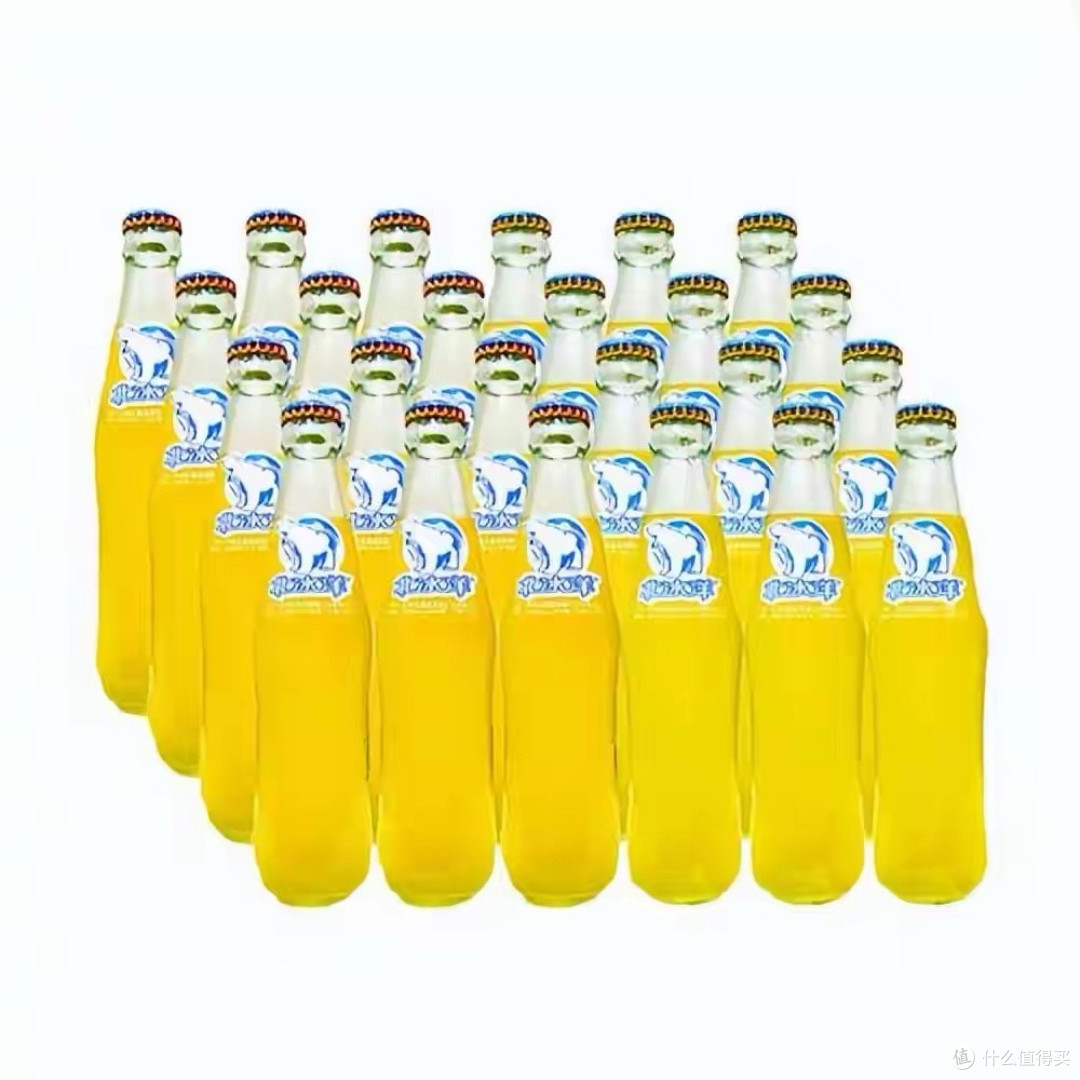
去超市买汽水,你可能会发现一个奇怪的现象:2升装的芬达才卖6块2,而330毫升的北冰洋就要7块钱,几乎是同容量芬达的两倍。为啥国产汽水比外资品牌贵这么多?难道是国货在割韭菜?真相其实挺扎心的——国产汽水卖得贵,大多是无奈之举,很多时候卖7块钱可能还不赚钱,甚至要亏本。
一、价格差得有多离谱?
我们来算笔账:
• 2升芬达:6.2元,每毫升约0.0031元
• 330毫升北冰洋:7元,每毫升约0.0212元,是芬达的6.8倍
• 500毫升可口可乐:3.5元,每毫升0.007元
• 500毫升国产汽水(如汉口二厂):6元,每毫升0.012元,比可乐贵71%
更让人意外的是,芬达、可乐卖得便宜却利润丰厚,国产汽水卖得贵却可能亏损。2021年天府可乐就亏损了1800万元,汉口二厂曾尝试1.99元低价策略,几个月后就撑不下去了。
二、真相扎心:贵不是因为想赚更多,而是成本太高
1. 包装成本差了好几倍
很多国产汽水坚持用玻璃瓶,比如北冰洋、冰峰,觉得这样更有情怀、口感更好。但玻璃瓶的成本高得惊人:
• 国产玻璃瓶单瓶成本0.8元以上,占总成本的42%
• 还要加上回收、清洗、消毒的费用,以及运输中更容易破损的损耗(破损率比PET瓶高很多)
• 芬达用的PET瓶,单瓶成本才两三毛,一次性使用,没有后续回收成本
光包装这一项,国产汽水就比外资品牌多花0.5元以上。
2. 规模效应:一个天上一个地下
外资汽水(两乐)年产量是百亿瓶级,而国产汽水大多是千万瓶级,差了1000倍。这意味着:
• 两乐可以全球统一采购原料,比如白糖,价格比市场价低两成
• 生产线效率差距大:两乐每小时能灌3.6万瓶,国产老厂可能只有2000瓶
• 固定成本(设备、厂房、管理)分摊到每瓶,两乐几乎可以忽略,国产汽水却要占很大比例
数据更直观:可口可乐单瓶成本仅1.1元,毛利率超70%;而国产汽水6元售价下,成本可能逼近5.5元,几乎没利润空间。
3. 渠道费用:国产汽水要“花钱买路”
两乐在国内的渠道网络太成熟了,从一线城市到农村小卖部,无处不在,占了商超便利店79%的份额。它们能:
• 直接铺货,不用给经销商太高返点
• 进场费、堆头费比国产汽水低很多
而国产汽水要进超市、餐馆,得:
• 支付高额进场费、堆头费
• 给经销商让利1元以上/瓶,不然人家不愿卖
• 餐饮渠道更夸张,餐馆卖国产汽水毛利高达60%-70%,比卖可乐(20%)高太多,商家自然更愿意推荐贵的国产汽水
4. 历史遗留问题:从零重建太难
90年代“合资潮”时,八大地方汽水厂和两乐合资后,生产线被转产或拆除,全国销售网络没了,规模化生产能力也断了。现在复出的国产汽水,相当于从零开始建供应链、渠道和品牌,成本自然高。
两乐则是轻资产模式:总部只给浓缩液和配方,装瓶、灌装、物流都由本地合作方负责,风险和成本都分散了。
三、国产汽水的生存困境:高价是唯一选择
要是国产汽水卖3块多,和两乐一样价,每卖一瓶可能要亏1块多,长期根本撑不住。所以它们只能:
1. 走高端路线,卖4-7元,用高价覆盖高成本
2. 主攻烧烤店、火锅店等餐饮场景,靠“解腻解辣”定位支撑高价
3. 打情怀牌,让消费者为“童年回忆”多花钱
但这又陷入一个恶性循环:价格高→销量上不去→规模效应差→成本降不下来→只能继续卖高价。
四、消费者不买账:情怀不能当饭吃
消费降级背景下,大家更看重性价比。有网友直言:“价格不降,一切免谈”。西安冰峰2024年把460毫升橙味饮料涨到4.5元,就引发了本地消费者不满;脱离“三秦套餐”场景,外地人更愿意选4元660毫升的蜜雪冰城柠檬水。
五、国产汽水该怎么突围?
行业里有几个共识:
1. 控制成本:优化包装(比如用PET瓶)、联合采购(12万吨PET粒子集中下单,一年能省7000万元)
2. 创新营销:少搞情怀绑架,多和热门IP联名(比如百事和《黑神话》合作)
3. 调整定价:别把所有产品都定高价,推出一些亲民款,先把销量做起来
4. 拓展市场:除了国内,还可以试试出口,2024年国产汽水出口增速就达210%
六、最后想说的话
国产汽水卖得贵,不是因为黑心,而是因为成本太高。我们买汽水时,不用盲目追捧国货,也不用觉得外资就一定更好,关键看性价比。
对国产汽水品牌来说,想长久发展,还是得回归本质:价格亲民、品质可靠、健康导向。等什么时候国产汽水能做到“卖5块钱有合理利润,品质还不输外资”,那才是真的站起来了。毕竟消费者的钱包,才是最公平的投票器。









