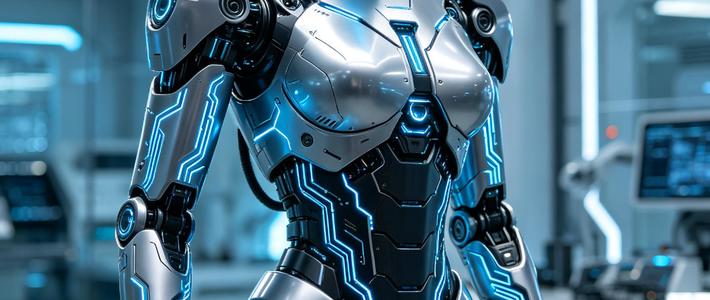
近年来,全球人形机器人产业格局正发生深刻变革,一个引人注目的事实是,全球约90%的人形机器人来自中国。根据摩根士丹利等机构的研报数据,预计到2025年,全球人形机器人出货量约在1.3万至1.6万台之间,其中高达九成的份额将由中国制造商贡献,全球出货量前列的企业也几乎被中国公司包揽。这一现象标志着“中国智造”在继新能源汽车之后,又一个前沿科技赛道上取得了领先地位。
中国之所以能在人形机器人领域迅速占据主导,其背后是多重优势的叠加。中国拥有全球最完整、最高效的机电产品供应链。从伺服电机、减速器、传感器等核心零部件到整机组装,国内成熟的产业链不仅保障了快速的研发迭代,也带来了显著的成本优势。有分析指出,中国的供应链可将人形机器人的制造成本降低三分之一甚至更多,这使得国产机器人能以更具竞争力的价格推向市场,加速了从“实验室展品”向量产商品的转化。

许多分析将中国人形机器人的崛起路径与十年前的新能源汽车产业相提并论。两者都得益于强大的本土供应链、积极的产业政策支持,以及通过规模化生产快速降低成本并抢占市场的策略。正如比亚迪等企业开始将自研机器人用于自身工厂,探索内部应用场景以加速迭代一样,中国正凭借庞大的内需市场和丰富的应用场景,为人形机器人的商业化落地提供宝贵的试验田。
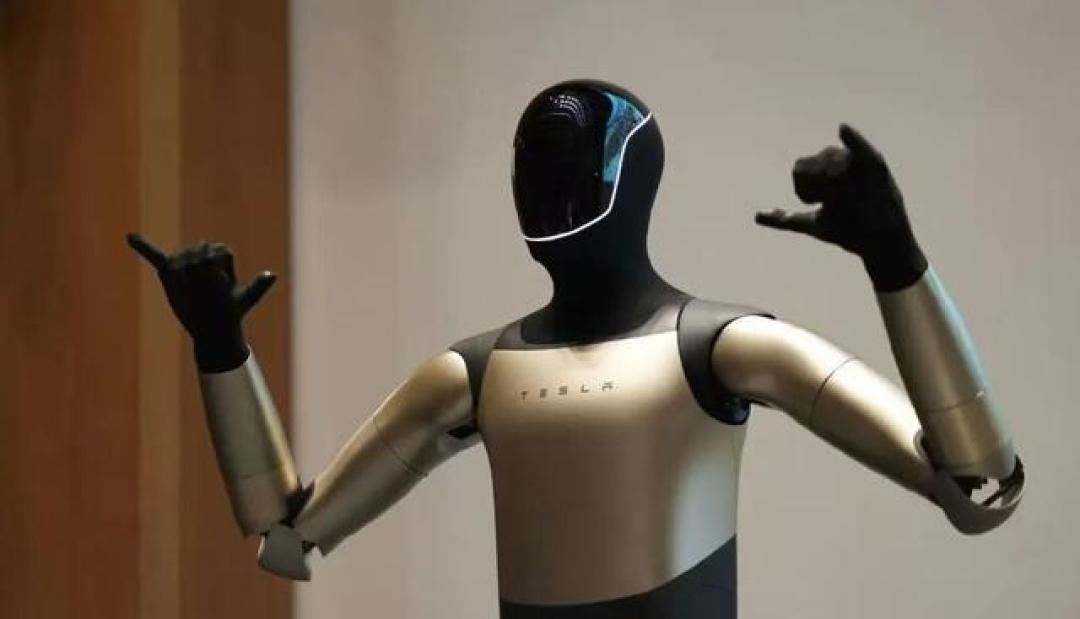
尽管在整机制造和出货量上占据绝对优势,但全球人形机器人产业也呈现出“中美分工”的特点。普遍观点认为,美国在相当于机器人“大脑”的底层技术上保持领先,如尖端AI大模型、算法和高端芯片等。而中国则在机器人的“躯体”制造上建立起难以撼动的地位。事实上,这种产业分工具有高度的相互依存性,《华尔街日报》等媒体指出,即便是特斯拉、Figure AI等美国顶尖机器人公司,其产品也大量依赖中国供应的关节、电机和传感器等关键部件。这种全球化的供应链合作,是推动行业快速发展的关键动力。
当前,中国的人形机器人正从“炫技”表演(如春晚舞台上的舞蹈)加速走向“干活”的实际应用。它们的身影已开始出现在工业制造、仓储物流、商业服务、安防巡检乃至公共服务等多个领域。例如,日本机场已开始试用中国产人形机器人进行行李搬运,国内的汽车工厂和电子产线上也出现了人形机器人与工人协同作业的景象。这些真实场景的应用,不仅为技术迭代提供了海量数据,也逐步验证了其商业价值。
然而,产业的繁荣背后也伴随着现实的挑战。目前,大多数人形机器人的工作效率和可靠性仍有待提升,在许多场景下尚无法完全替代人力。同时,高昂的售价和尚不明确的投资回报率,也限制了其大规模普及。此外,随着中国在该领域的优势日益凸显,也引发了美国等方面的警惕,未来可能面临技术限制和供应链“脱钩”等地缘政治风险。

全球人形机器人约90%来自中国,是中国凭借其强大的制造业基础和完整的产业链优势,在未来关键科技赛道上取得的重大阶段性成果。这不仅是“中国智造”的又一张新名片,也预示着中国将在定义下一代智能终端和产业标准方面扮演核心角色。未来,行业的发展将是技术创新、商业化落地与全球合作博弈共同作用的结果。