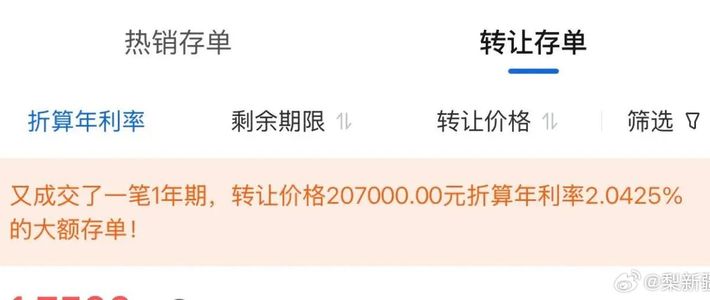
9月16日,热搜话题#部分大额存单利率已低于普通定存#里有一个反常识的事实:国有大行大额存单的利率定价格局正在发生明显转变,曾经凭"揽储神器"身份躺着收溢价的存单,溢价空间持续收缩。很多把"大额存单=利息更高的存款"当常识的人,第一反应是不信——存单起存20万,怎么还存出个"利息倒挂"?微博
更拧巴的是同一时间窗里的另一条消息:工行5年期大额存单利率降到1.60%,"返场"照样被抢空。一边是新发存单利率输给定存,一边是1.6的额度靠抢——银行和储户,现在玩的不是同一套规则。知乎
这篇只写给一个人:手里有20万-50万闲钱、原有的定存或存单正赶在四季度到期、从来不碰股票基金、一直把大额存单当成"存钱天花板"的你。净息差那些指标你可以不用懂,但按下"购买"之前,下面几笔账最好先算完。
一、先把9月中旬的真实价目表摆出来
以下是财联社记者9月15日前后实测大行App的挂牌数据(取各期限"最高利率")。财联社
银行 | 期限 | 定存 | 线上大额存单 | 差 |
|---|---|---|---|---|
3个月 | 0.80% | 0.75% | 存单少5bp | |
工商银行 | 6个月 | 1.00% | 0.95% | 存单少5bp |
工商银行 | 1年 | 1.10% | 1.05% | 存单少5bp |
工商银行 | 2年 | 1.20% | 1.20% | 打平 |
工商银行 | 3年 | 1.55% | 1.55% | 打平 |
3个月 | 1.00% | 1.05% | 存单多5bp | |
交通银行 | 6个月 | 1.20% | 1.25% | 存单多5bp |
交通银行 | 1年 | 1.30% | 1.30% | 打平 |
建设银行 | 2年 | 1.20% | 1.20% | 打平 |
建设银行 | 3年 | 1.55% | 1.55% | 打平 |
整体来看,除2年、3年期产品利率与定存持平外,其余期限大额存单利率均无优势,线上渠道也暂无5年期大额存单发售。翻译成人民币:拿20万在工行存1年,定存最多2200元利息,大额存单只有2100元。多压10万门槛,反而少赚100块——这就是"20万起存、利息更高"这句话失效的瞬间。东方财富
二、溢价为什么消失:不是银行慷慨了,是它不缺你这笔钱
三个事实连起来看。
第一,银行的日子刚好转。 国家金融监管总局数据显示,2026年二季度商业银行净息差1.41%,较一季度回升1个基点,为2022年一季度以来首次回升。靠高息抢存款的紧迫性,和两年前完全不是一个量级。财联社
第二,存量高息存款正在自动到期。 据华泰证券测算,2026年1年期以上定期存款到期规模约50万亿元,其中2年期、3年期到期量均超20万亿元。2022-2023年那些3%+的存单正被1.5%档的产品接走——建行披露境内定期存款付息率较年初下降34个基点,农行披露三年期存款挂牌利率降幅最高可达135个基点。银行负债成本本来就在"自动下降",更不愿为存单付溢价。财联社
第三,这不是加息前奏。 邮储银行研究员娄飞鹏把话说明白了:银行负债成本抬升有限,属阶段性调节,非利率上行信号。别把它误读成"要涨息了,先买个短存单等等看"。财联社
三、溢价其实没死透,只是从"看门槛"改成了"看标签"
把这几天的新闻拼起来,会发现高息存单换了发法。
线下定向款:交行网点不定期开放的3年期大额存单需要预约,且要求购买资金中50%从行外转入,达标后利率可达1.75%;工行网点工作人员的原话则是,三年期存单"只有早上9点半到10点、额度刚刚出来的时候才能买到"。财联社
客群标签款:浦发把同为20万起存、3年期的大额存单拆成多款定向客群专属产品,只卖给私行客户、代发工资客户、30天内新开户、资产提升客户等,购买需通过身份校验,达标后可买到年化利率1.75%的3年期存单。证券日报
注意,标签也不必然等于溢价:工行挂出的教师客群专属3年期存单是1.55%,同期限、起存门槛提到100万元的高端客群款,利率同样是1.55%。证券日报
区域限定款:南京银行3年期大额存单,无客群限制的普通版1.75%,北京/上海/杭州客群版1.79%,江苏客群版1.78%。上海银行的9个月、18个月期存单,则仅限上海地区购买。证券日报
民营银行还在补位:网商银行5年期定存利率1.8%,苏商银行5年期定存1.8%、5年期大额存单1.85%(20万起存)。同样20万存5年,1.85%比大行返场的1.6%多出2500元利息,本息合计21.85万,完全在存款保险50万元保障线内。第一财经
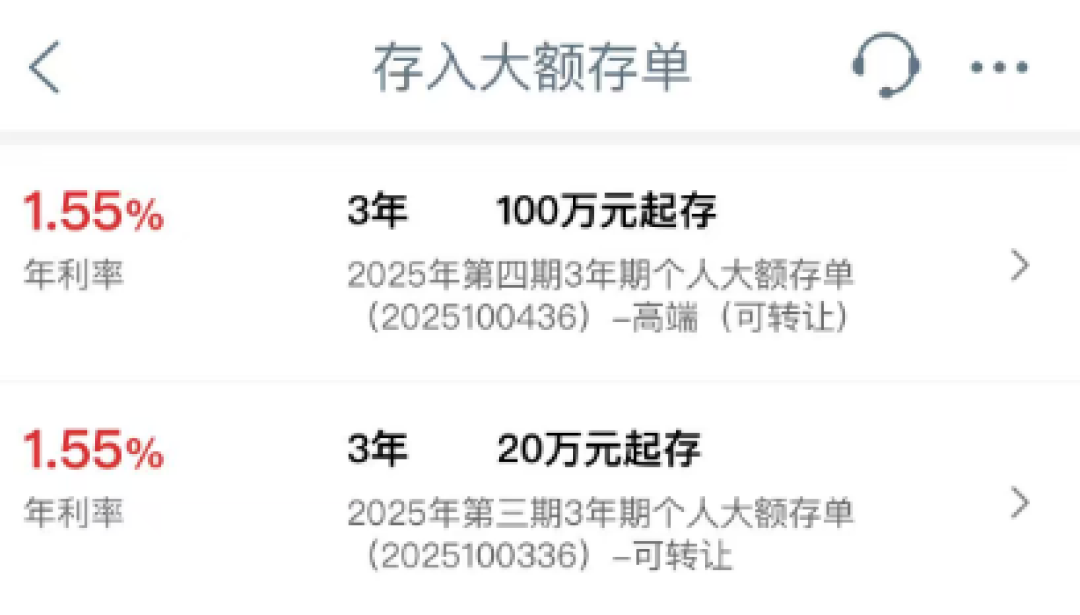
一句话总结这轮变化:过去按"20万"定价,现在按"你是谁、钱从哪来、你在哪个城市"定价。 知乎上"大额存单’千人千价’了?教师、新客、特定区域等各有专属利率"的话题连热两天,网友集中吐槽的就是"我怎么知道我够不够格"——买存单的第一步,已经从看利率变成了查标签。知乎
四、三类人的三本账
第一本:1-2年内要用的钱,别硬凑20万买存单。 线上短期限存单对定存是零溢价甚至负溢价,"可转让"也救不了你——挂牌转让时折多少,市场说了算。买同期限定存或特色存款,逻辑更简单。
第二本:期限一样、利率打平时,存单反而比定存值钱。 工行、建行3年期存单和定存同为1.55%,但定存提前支取部分按活期计息,存单急用钱可以挂转让区,最多让渡部分收益。对未来三五年现金流没把握的家庭,这笔流动性差是实打实的价值——利率相同的前提在2026年才第一次出现,所以它值得单独算。
第三本:先查完标签、再谈线下。 有代发工资关系、刚开过新户、拿教师资格证、或者人在宁杭沪的,先去App专属货架看一眼,再打网点电话问一句"我行外转50%进来,能不能约1.75"。1.75对1.55,20万存3年差1200元——这是"查标签"这个动作本身的定价。
另外记住一个反直觉的组合拳:短期限"利息倒挂"与长期限"秒光"是同一件事的两面。银行不想要的是你躺在1年期里的存量钱,抢着锁的才是3-5年的定价权。1.6%都能被抢空,恰恰说明在降息通道里,"能锁住"本身就是稀缺品。
五、买完之后,继续盯三个信号
大行5年期额度的返场节奏。 从2025年末集体停售,到今年7月起陆续返场、上一轮1.6%额度即秒光,四季度大概率还有批次,抢到与否取决于你盯得够不够紧;
你手里老存单的到期日。 2022-2023年的3%+老存单到期高峰就在眼前,到期前一个月把上面的三本账算完,别默认点"自动转存"——转存接的是新价,不是旧价;
下一季度的净息差。 若继续回升,存单线上大概率维持零溢价甚至负溢价;若掉头,溢价会先回到线下和专属货架,而不是你App首页那个普通版页面。
余额宝6.7%、存单4%的时代都翻篇了,但"多存20万、就多给点利息"这套默认规则失效,不代表存款没有更优解——只是钱的计价方式,从门槛变成了标签。动手买之前,先打开银行App把定存那行数字找出来看一眼,你多半会发现:自己盯错的,从来不只是利率,而是规则。
(文中利率均来自2026年9月14日-16日媒体实测与银行App公开信息,存款产品调整频繁,以购买当日银行页面实时展示为准;本文为公开信息整理,不构成投资建议。)