9月21日,张雪机车官方微博发了一张海报:500RR,12期免息、24期低息。但同题的B站视频讨论区里,车友们吵的不是利息,是落地。有条高赞评论算得很直白:裸车首付3400,保险购置税一加,就是8千块。头盔手套一买,起码也得准备一万块吧。微博哔哩哔哩
免息不是今年才有的新花样,但它正在变成这轮摩托价格战的"第二武器":先是日系官降,再是地方开票补贴,现在是金融免息。对一台车价2到5万、正在纠结全款还是分期的首购用户来说,免息帮你省下的那笔钱,很可能比你以为的薄;而免息捆绑给你的那些东西,可能比你以为的厚。下手前,先把这四笔账对完。
第一笔账:免息战打到哪一步了
把4月到9月下旬经销商和品牌账号放出来的免息政策排一遍时间线:
4月:春风450/675系列"限时免息"(经销商帖);济南铃木UE 6期免息——B站博主实测后的结论是"性价比不高"。
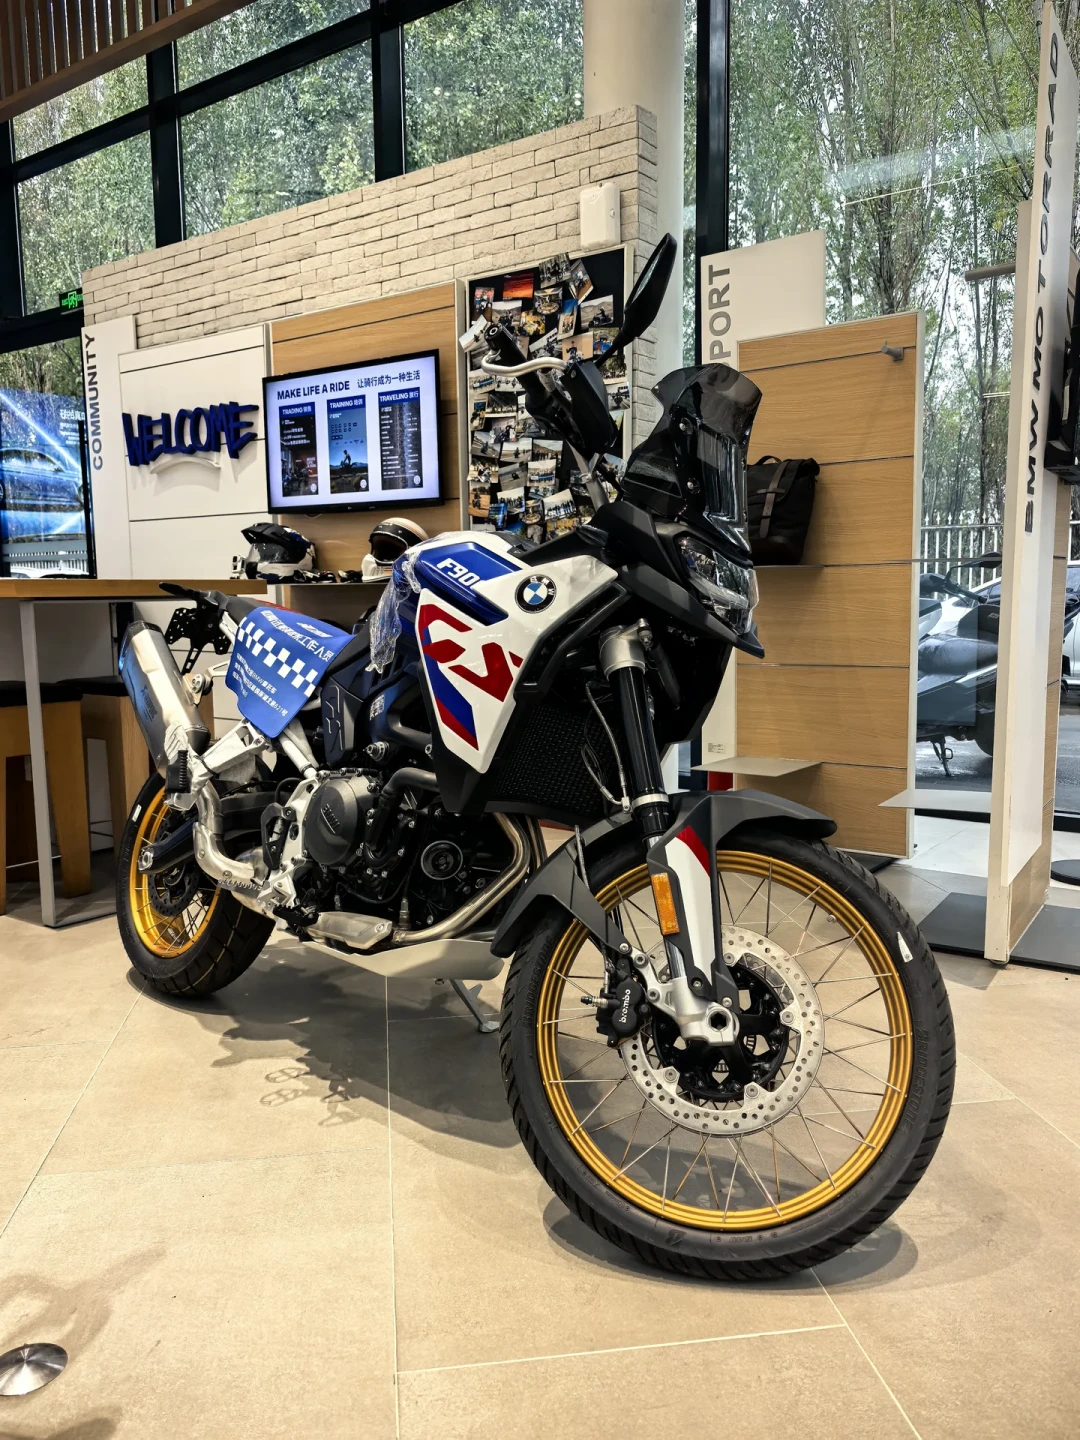
7月初:宝马F900GS上线"宝马金融0息",首付20%(19380元档)、月供约2153元、36期;到9月22日经销商还在推"9.9万贷款0利息"。
8月下旬:凯越经销商推12期免息、喊出"零首付零利息、支持远程分期";铃木US125把价签调到9380元且可叠加免息;奔达金吉拉250CVT首付一成12期0息;杜卡迪Panigale V2系列"0息限时30天",截止9月30日。
9月:QJMOTOR官号发金秋购车季(赠800油卡、包落地、免息、无忧救援,“最高省3000+”);贝纳利TRK552/702"9月免息+包落地";五羊本田"双节大促直降还免息"(26款NWG150降1200元到手14980起、NWF150 800油卡+12期免息+6年延保、活动到10月31日);凯旋400家族免息;新大洲本田仿赛12期免息、中大排6年不限公里质保;奔达12期零息/24期低息;9月21日张雪官宣。
三个规律,是单刷一条促销帖看不出来的:
这不是个别品牌的促销,是行业动作。 表里十几个品牌,免息已经无差别覆盖。8月底,经销商给铃木US125挂出的新价签就是9380分期免息叠加。 同一周,宝马F900GS Adventure给出的限时特惠是119,900元,照样挂分期方案。小红书小红书
贷得越贵,条款越厚。 宝马敢给36期0息,因为免息成本厂家金融扛得起、杠杆也够大;入门小车基本给6-12期,而且要跟油卡、延保、抽奖捆在一起卖。
窗口高度集中在"中秋-国庆-双11"。 这是年底冲量,不是让利改革。宝马去年7月就做过F800GS、F900GS及R12的全系限时限量免息。 金融补贴早就是一种降价工具,只是这次用它的品牌多了好几倍。小红书
第二笔账:这顿"免费午餐"到底谁在买单
免息分三种资金方,钱和坑完全不同:
厂家金融/银行渠道:宝马给F900GS挂出的就是宝马金融0息购车、首付20%(19380元)、月供仅需2153元的方案。 张雪经销商的话术里则专门强调,中国银行分期方案是不压大本的。 特点是借款合同上的放款方是银行或厂家金融公司,利率条款清晰。小红书小红书
经销商贴息:小店自己扛利息,或者拿厂家返利垫。羊毛出在哪?可能出在店保、代上牌、精品加价上。
第三方金融公司:放款方是没听过的名字,服务费、管理费、GPS费单独一份合同。知乎上有车主复盘过自己分期买摩托的诉讼费率,帖子里的问题就是利息加上乱七八糟的管理费,服务费算上去超过了lpr的四倍。知乎
这类坑早就被摩友总结成过口诀。三年免息套路问题下的高赞答案归纳了三种情况,最扎眼的是:分期了,价格上比全款高几千;办理分期时会突然告诉你要收几千块的服务费。知乎
验法只有一个动作:签之前看借款合同上的放款方名字,问清楚有没有单独的"服务费/管理费"科目。说不清这两件事,免息海报再漂亮都先别签。
第三笔账:免息折算成现金到底值多少
口径:对照目前银行消费贷常见的大约3%/年利率。等额分期的平均未还本金约是借款额的一半,所以免息现值≈借款额×3%×(期数÷12)÷2。直接给结论:
12期免息,每借1万省约150元。 3万的车借3万块,免息现值约450元——一顶好头盔都不止这个数。
24期免息,每借1万省约300元。 杜卡迪Panigale V2给到的0息限时30天、9月30日截止,就属于这一档。 贷款上十万,免息才谈得上值几千。小红书
宝马F900GS贷9万、36期0息,省的利息在4000元往上。 大额贷款+长分期的0息是真优惠;小额短分期的"免息"是话术。
一句话:贷款越大、期数越长,免息越值钱;车价越低,免息越接近赠品。 所以入门车的聪明薅法是反过来看:五羊本田的双节大促直接给出26款NWG150限时优惠1200元、到手价14980元起。 NWF150的活动页里,赠800油卡、12期免息、六年延保的排期一路写到10月31日。 这些现金项比那12期免息(现值不到200元)实在得多。小红书小红书
再补一刀反证:如果门店分期车价比全款贵1000到2000元——这在"免息套路"讨论里是高频项——12期免息那点现值直接归零变负。下订前必须当面问一句:全款什么价,分期车价是不是同一个价签。
第四笔账:隐藏附加,和它随时会变的脸
张雪视频讨论区的车友已经把雷先踩了。有人直接问要强绑盗抢险吗,有车主跟帖:盗抢险强制绑定,强制代上牌,这些加起来也是额外支出了。 条款变脸也有现成案例:五羊本田NWF150的准车主9月8日发帖,说好的12期免息加800元油卡加抽奖,提车时变成享受免息就没有抽奖,只能二选一。 促销条款在兑付前的窗口期里是可以变的。哔哩哔哩小红书
异地下单还有更古老的坑:先付分期审核材料、拿一张初审通过截图、交完定金、被告知审批不过、只能全款否则定金不退。2022年知乎就有车主复盘过这个剧本:交了定金说可以申请分期无利息,申请了一通告诉我审批通过不了只能全款,不然定金不退。 如今直播间里喊零首付零利息、支持远程分期的帖子照样不少,套路只会换皮不会退场。 "没见到车、没见到合同"之前的任何承诺,都不作数。知乎小红书
把四笔账合成一个可执行动作:让销售给你三个数字——
① 总还款额(首付+月供×期数+购置税保险上牌精品,全部落地合计);
② 利息之外的所有费用明细(服务费、管理费、GPS费、店内保险差价);
③ 全款价与分期价的差额。
这三个数凑不齐,免息就是一张抽奖券。
什么人该接这轮免息,什么人别接
适合接:目标就是宝马、杜卡迪这类车价5万以上、走厂家金融/银行渠道、不压大本、零服务费的0息方案——你手里本来有全款,免息等于白拿流动性,省的是四位数。
别急着接:
月薪指着"付完首付剩下的钱"过日子的人。小红书上那篇大学生买摩托千万别分期,是126个人点过赞的教训。 免息改变的是利息,不改变还款能力。小红书
还在等新车上市和下一轮官降的:日系今年已经降过一轮、摩博会那批盲订新车交付前价格还会拉扯,全款折扣的空间可能比免息现值大得多。
125/150代步党的正确姿势:拿着直降1200、送800油卡这类现金项去谈,免息当添头。
继续盯三个信号:9月30日杜卡迪"限时30天"到期后,其他"限时"方案会不会续;10月31日前QJMOTOR、五羊本田的窗口会不会被双11新政策覆盖;以及重庆10%开票补贴、云南彩云消费券验证过的路子——云南的经销商已经在喊券期最后几天、好多车型分期继续免息。 地方补贴+厂家免息叠起来,才是这轮价格战里真正的大头。哔哩哔哩
张雪官方那台24期"低息"到底几个点,海报上没写——这也是这轮免息战的缩影:把最响的字放在"0息"上,把要算的账留给你自己。而账算清楚的人,才配得上这波便宜。