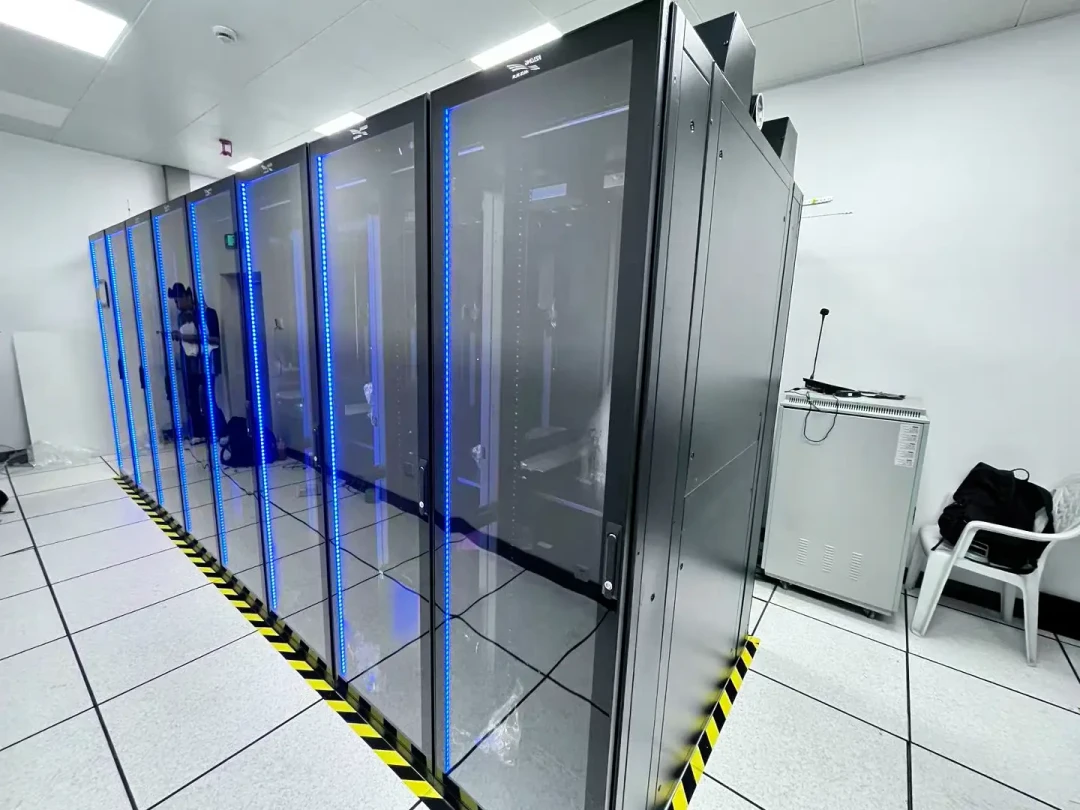
今早微博财经博主、股吧和知乎产业号同时转了同一条摸底消息:国资委过去几周在统计国有企业数据中心里到底装了多少台"博通"交换机,《金融时报》报道部分机房这个比例高达90%。股吧里"华字辈"已经被资金点了一把火,有人直接下判断"博通不太会禁吧",也有人问这到底是利好还是利空新华三。真正开始出汗的,其实是网工的群:机房那排S系列交换机算不算事,Q4甲方问起芯片来源怎么答。知乎微博
先把结论放前面:没有文件要求任何人换交换机,真正会先被改的是你的标书。 下面三层账,一层层对。
第一层:"90%"摸的是国产整机的芯片底座,不是要换品牌
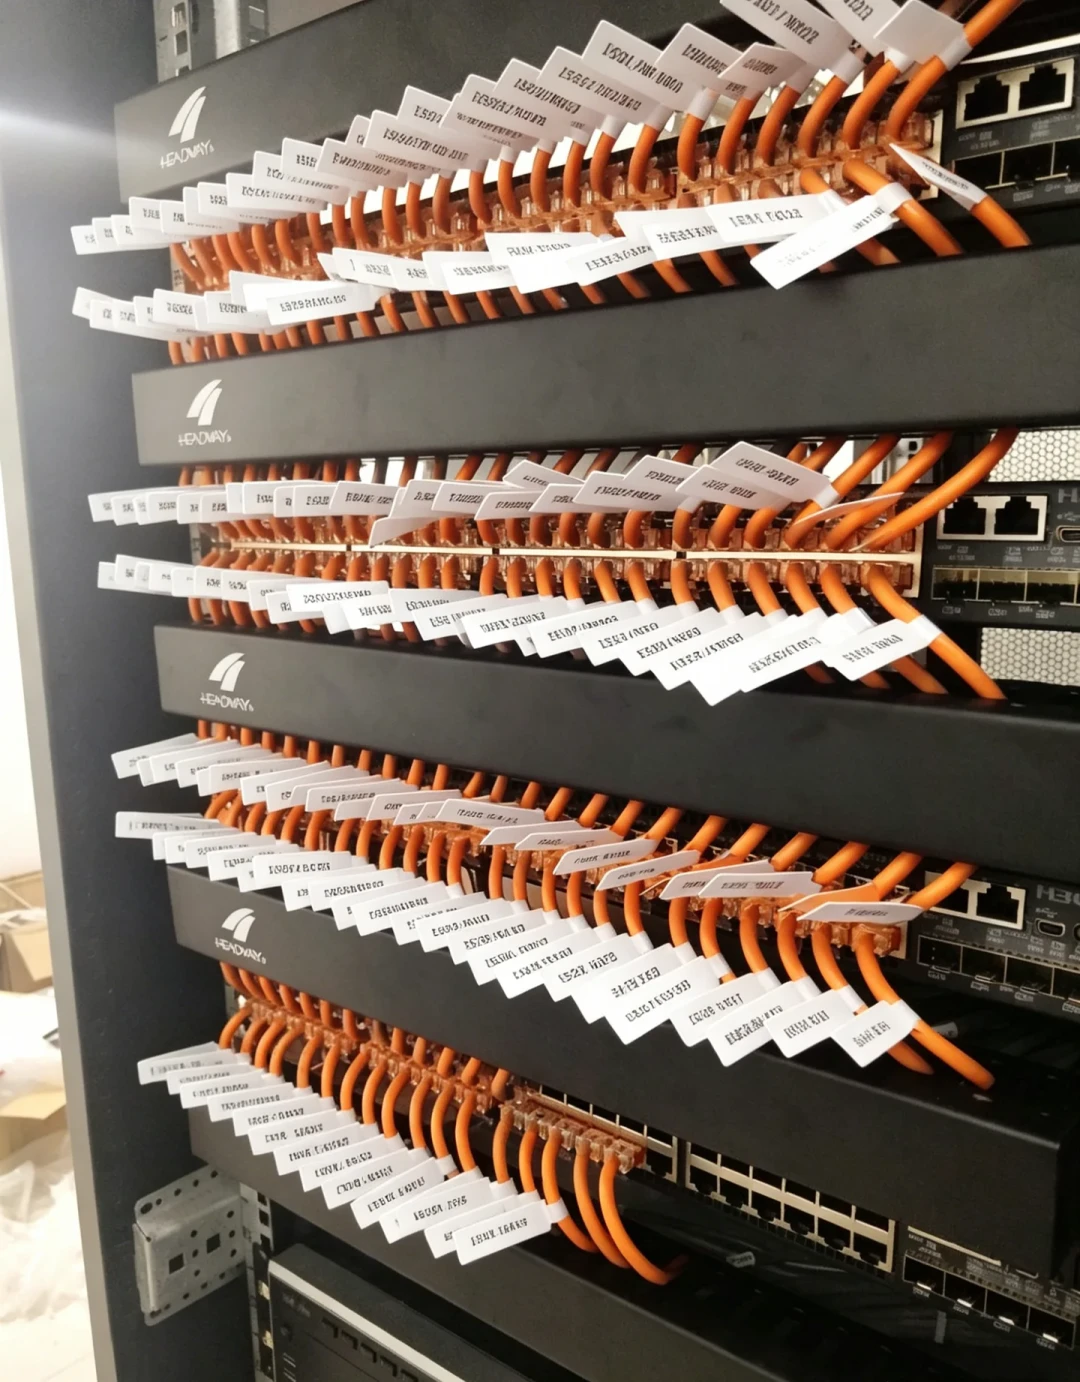
这轮传播里最大的误读,是把"换掉博通交换机"理解成"换掉某个品牌"。博通在中国基本不卖整机交换机,它卖的是Tomahawk、Trident、Jericho这些交换芯片;机房机架上跑着的,恰恰是新华三、锐捷、浪潮、华勤拿博通芯片做出来的整机。所以"90%“的准确含义,是芯片方案在部分国企机房的渗透率,不是"博通牌整机占了九成”。知乎
换句话说,新华三份额越高,"中招"的反而越多。市面上流传的IDC口径给新华三国内企业网份额约36%;申万宏源研报的另一组数:2025年新华三数据中心交换机份额33.1%,国内第二,第一是华为。作为对照,同一时间流出的锐捷产业调研显示,锐捷2026年数据中心交换机出货约20多万台,其中90%以上采用博通芯片——和报道里那个90%是同一个量级。"国产整机"和"进口心脏"从来不矛盾。消息传开后市场立刻分成两派,一派说国产替代马上全面提速,一派说这不过是又一轮情绪炒作;股吧里更有"博通交换机大规模排查,有利于锐捷跟紫光股份"的直接喊单。两派吵的就是同一个没分开的点:牌子和芯片,是两本账。36氪知乎东方财富网
再划一条边界:目前信源只有FT转述和"或对交换芯片国产化提出窗口指导"的行业传闻口径,正式文件没落地,"禁用"更无从谈起。摸查是"国产化要求"的前置动作,不是执行动作。短期内,你所有在网设备的合规性不会出问题。微博
第二层:先被击中的不是机房,是Q4标书
真实的采购信号其实已经在文件里了。据产业拆解,中国移动2026—2027年RoCE交换机集采共1790台、最高限价9.97亿元,其中1310台、占比73.18%标注"自主可控"、限定必须使用国产交换芯片,51.2T高端还批量采购760台。提醒一句:这组数字出自产业公众号拆解,原始集采公告我没法逐字核验,标书里引用前自己去采购平台对一遍。知乎
运营商的标一旦立住,往下传导到Q4的政企、教育、医院项目,先变的不是设备清单,是参数表里的"芯片平台"这一栏。这周可以做完三件事:
盘点表补一列"芯片平台"。只记品牌、型号、版本是不够的。新华三不会把芯片方案写进型号命名,获取路径:设备BOM/装箱清单、产品彩页、找属地售后或销售出书面确认;投标答疑环节,本来就可以正式要求厂商书面承诺芯片平台与供货连续性。
参数复核。你这次投的标段属于AI训练网、数据中心Spine/Leaf这类场景吗?如果甲方开始抄"自主可控"条款并写比例要求,提前想好"同等性能"替代评审怎么放行,别让整柜被单一芯片来源锁死。
预算冻结。窗口指导还停在传闻阶段时,不要为一条新闻整柜替换还在寿命期的设备;本来就在换机周期的那批,可以趁现在把双路线报价一起要。
第三层:真要"国产芯片",先看清货架上有几颗
把供给侧摊开,其实就四张牌,每张都有自己的账:
盛科通信:几乎唯一"不做整机、对外卖芯片"的国产规模供应商——微博评论区也承认,限定到这个条件下的确只剩它一家。它的25.6T Arctic系列2026年累计出货超10万颗,阿里、字节、腾讯都已签约;全球商用以太网交换芯片份额约1.6%—2.3%,境内第一。但另一边它自己的财务还没转正:2026上半年营收6.71亿元、同比增长32%,净利润仍是-1756万元,还在烧钱换规模;51.2T的进度,市场上三个说法互相打架:一说已流片回片裸测完成,一说尚未回片预计年底,一说本月底送样十月测试。证据能支持的结论只有一句:中端能打,高端未落地。微博知乎
华为海思:全栈自研、自用为主,基本不构成可外购的市场方案。更值得网工注意的是它换了条赛道——UnifiedBus(灵衢)+UBG交换机+Hi-ONE NPO光引擎,让以太网交换机这个品类在超节点里"变薄"。你的项目如果在昇腾生态里,那本账另算。
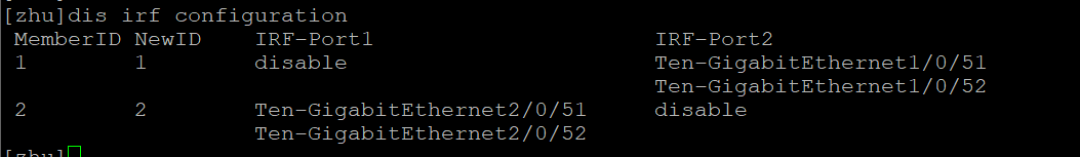
新华三自己:市场信息称其"自研51.2T交换芯片已量产商用、102.4T已发布",但把信源摆齐会发现这话混了两件事——公司2023年发布的是全球首款单芯片51.2T 800G CPO硅光交换机整机H3C S9827-64EO,今年已在国内头部互联网厂商完成验证并商业部署。而芯片层面,9月中旬从36氪流出的新紫光集团董事长李滨内部讲话把态度说得很直白:芯片投入太大、周期太长,由集团布局;但三条原则护住底线——集团大投入保供应、自研芯片优惠价优先供应新华三、新华三必须坚持相当大比例使用国际和国内生态伙伴的芯片,保持供应链多元化。翻译给网工听:官方口径里,没有"整机全面转国产芯片"这回事。至于芯片臂,新华三半导体2021年就被列入美国实体清单,紫光股份9月公告重申"列入早、影响极小"——团队在,交换芯片的产品化曝光至今接近零。36氪
楠菲微、云合智网这批初创:多处于早期,招股书里"25—27年撬动200亿交换芯片信创市场"是叙事,不是供给。
最难的一笔账在芯片后面:博通的护城河不在硅片里,在硅片之上——成熟的SDK、参考设计、十几年在超大规模集群里跑出来的稳定性数据,以及PFC/ECN无损调优这类需要真机真流量养出来的精细流控能力。再加一层操作系统的习惯成本:交换机OS代码量以两千万行计,行业要求24小时不宕机、故障率低于0.001%,现场工程师从Comware换到别的系统,才是整个替换方案里最贵的隐性成本。知乎
也有对国产有利的一笔:博通高端芯片交期普遍40周以上,供给紧张反而是给国产留出的导入窗口——未来两年增量最大的位置,可能在超节点柜内Scale-up,而不是传统以太网。对了,光这一环(NPO/CPO)国产反而是全球主导,新华三在光博会上也把1.6T智算交换机和NPO新品一起亮了相——“国产替代=降级替代”,是这个叙事最常被讲反的地方。哔哩哔哩
接下来盯什么
窗口指导是否落地、颗粒度多细:覆盖哪个行业、什么比例、管新采还是也管存量;
运营商下一轮集采的"自主可控"标包占比——移动1790台里73.18%这个数会不会变成模板;
盛科51.2T的回片/送样时间点——三个口径里哪个被验证;
新华三什么时候正式谈那颗自研交换芯片——1.6T交换机和NPO都晒了,芯片本体还没露过面。
一句话收尾:"90%"是真的,国产化方向也是真的,但"知道有90%"和"能换掉90%"是两件事。先把盘点表那一列补齐、把Q4参数提前看住,把"整柜换"留给文件落地那天。至于按"华字辈"情绪动手的股民朋友,评论区里两派还在吵利空利好——账没对完之前,两边的话都别信。