先说一个上周被黑猫投诉翻出来的真实案例:额度6000块,每月只还最低还款,每月循环利息90多块,几年下来光利息就交了快1万。当事人的委屈特别简单——银行从来没把这笔利息用他能看懂的方式讲清楚。今日头条
小红书上有张同款热帖,高赞评论只有一句话:“用了四年才知道循环利息,利息都还了好几万了”,底下一排“还了五年最低,不知道有利息,真的是冤大头”。现在偏偏是双11,账单越刷越大,正是“最低还款”出场率最高的时候——也是离这个利息刺客最近的时候。小红书
你以为只对5400计息,中信是对6000全额计息
循环利息的牌面:日利率万分之五,年化约18.25%,按月计复利。
但真正扎心的不是这三个数,是计息方式——中信属于全额计息那一挂的。知乎
一张6000的账单,你只还600最低还款额,你以为利息按没还的5400算。实际上——利息按全部6000计,从每笔消费的记账日起算,不是从还款日之后。没错,免息期没了。信用卡“先花银行的钱、白用五十天”的待遇,在你选择最低还款的那一刻直接作废,从刷卡那天起,钱就开始按天滚利息。今日头条知乎
算笔账:6000 × 0.05% = 每天3块,一个月90多,一年1095,再按月复利滚。参照系:房贷大约3.3%,银行消费贷4%~6%,最低还款18.25%起步——是房贷的5倍多。今日头条
最低还款和分期,谁才是“手头紧”时的省钱选项?
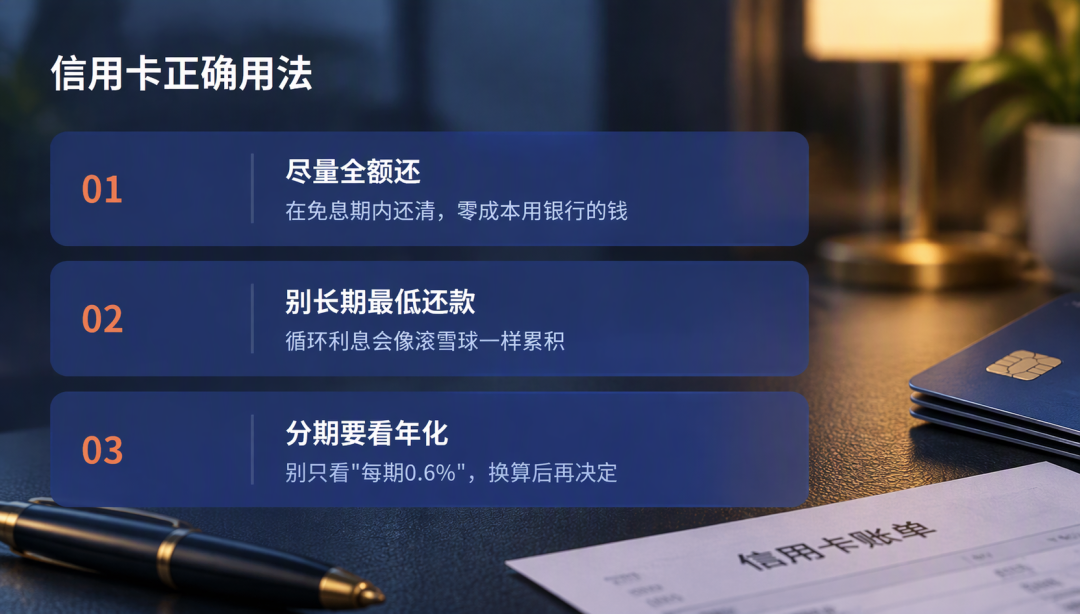
三种还款姿势,利息差出一大截:
全额还款:利息0元,信用卡唯一正确打开方式;
账单分期:真实年化大致在10%~16%区间;
最低还款:18.25%起步,三种里最贵。
记住一个结论:最低还款只适合救急,周转不开用一两个月可以,长期靠它“过日子”,就是在给银行打工。如果预计连续几个月都还不满,账单分期算总账往往比最低还款便宜——付款页那个默认勾选的“最低还款”,别手滑。
“退息成功”的帖子,一大半在等你交中介费
知道自己多交了利息,很多人第一反应是“退”。最近各平台上“退息攻略”很火,甚至有人晒出“从中信实打实退回来4600、已核对到账”的截图引流。小红书
三盆冷水:
循环利息的计息方式写进领用合约,属于合法收费。 评论区真去协商过的人反馈很分裂:有人全额退了,有人只肯退两个月,还有人打监管投诉后被告知“这些利息都是合法的,不给退”。别把“别人退成功了”当成你也能白拿。小红书
真正站得住脚能追回的,是信息披露有瑕疵的部分:没提示就扣的会员费、强制搭售的保险、账单里说不清的分期手续费,新规也明确要求银行对未全额还款的客户“显著提示利息”。这类问题自己打银行客服反映,或走金融消费者投诉渠道,不需要任何中介代劳。知乎
凡是按比例收服务费、索要身份证和客服验证码的“退息中介”,都是高风险动作——轻则交钱没结果,重则个人信息被拿去冒名投诉。
双11之前,把这三件事办了
把动卡空间App的还款提醒打开。中信银行早在2018年8月20日就关闭了信用卡彩信账单服务。今年11月底建行也要停发彩信账单,纸质账单、彩信账单正在集体退场,没人再把账单喂到你嘴边,得自己查。第一财经
每月查账单时专门看一眼“利息”这一栏。金额不为0,说明上期就是全额计息,早点止损比啥都强。
给自己立一条“还不全就不刷”的规矩。双11的满减再香,香不过18.25%的利息在背后追着算。
一句话收束:最低还款是紧急出口,不是后门。 你以为只是90块的小钱,就是这样悄悄滚成别人几年交掉的1万。