















4
7
1.5%比定存还赢?公积金余额对上2.6%房贷,账要这样算
2026-10-26 23:42:43
0点赞
0收藏
0评论
7月中旬,我手机收到一条公积金中心的短信:年度结息已到账。财务群里立刻热闹起来,说公积金账户一年按1.5%结息,免税,比大行0.95%的一年期定存挂牌利率还高,“这钱别动”。另一拨人说贷款要2.6%,钱趴在账户里每年倒贴息差,“早点冲掉”。两边听着都有理。
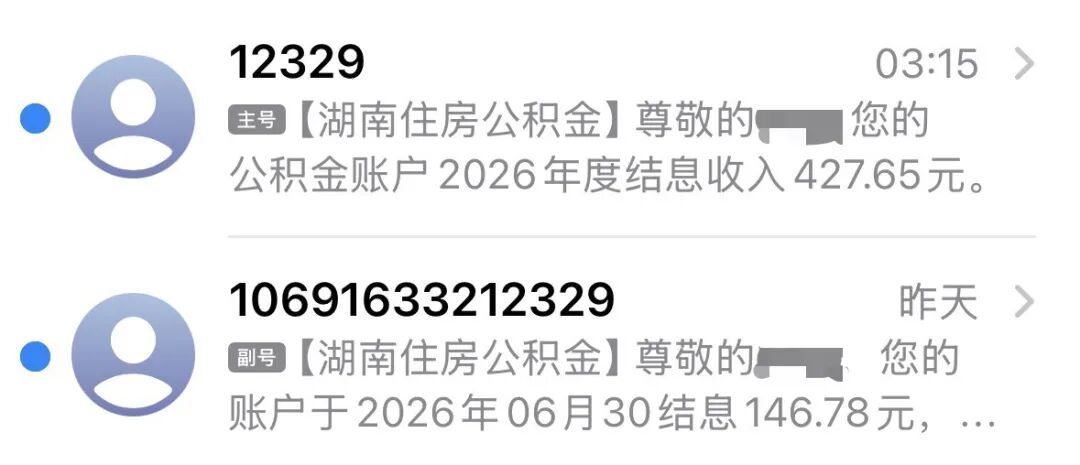
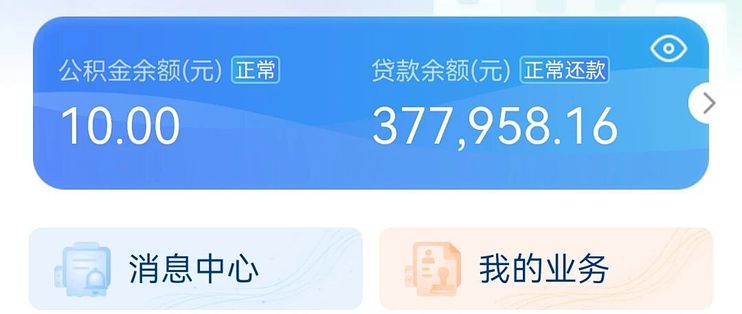
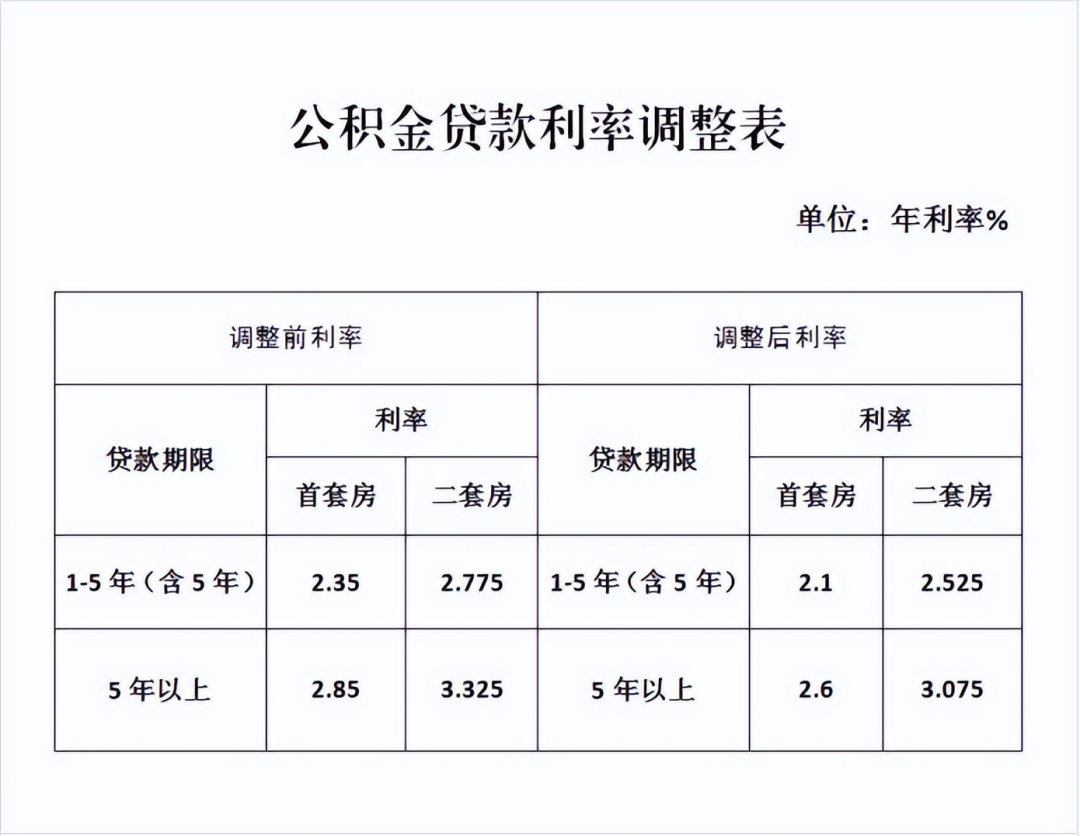
我把自家账户打开:公积金余额4万5,6月30日刚结完息;我家这套房是2024年5月底放的纯公积金贷款,60万、30年、等额本息,放款时按3.1%执行,2026年1月1日系统自动切到2.6%,月供从2562.1元降到2401.7元。这笔钱到底冲不冲,我按四笔账算了一遍。
第一笔:息差账,先把"亏大发了"打回原形
公积金账户存款利率,按央行、住建部、财政部银发〔2016〕43号文,统一按一年期定期存款基准利率1.5%执行,每年6月30日结息,利息免税并入本金。贷款这边,5年以上首套现在是2.6%。中间差1.1个百分点。
4万5趴着不动,一年"亏"多少?45000×1.1%=495元,摊到每个月41块2毛5。自媒体标题写成"余额不清零每年亏死",我算完第一反应是被逗笑了——息差是真的,量级也是真的小。这笔账先立个规矩:值不值得动,后面三笔说了算,息差本身不构成理由。
第二笔:姿势账,月冲省0元,年冲才碰得到本金
"冲还贷"三个字在群里被混着用,其实是两笔钱:
按月对冲,是用账户余额还当月月供。还款表照常走,本金一分没少还、期限一天没缩短,总利息省0元——它只把月供从工资卡挪到公积金账户,是个现金流工具。我一开始也把它算成了"省息",重算了三遍才发现挪的不是本金。
按年提取冲本金,才动得到2.6%那端。成都的规则我打12329核实过:还贷提取不能超过当年还贷总额。我家2026年还了2401.7×12=28820.4元,年底最多提28820元去冲本金——第一次我把4万5当成了全额可冲,多算了1万6,这是我这轮账里最大的一个坑。
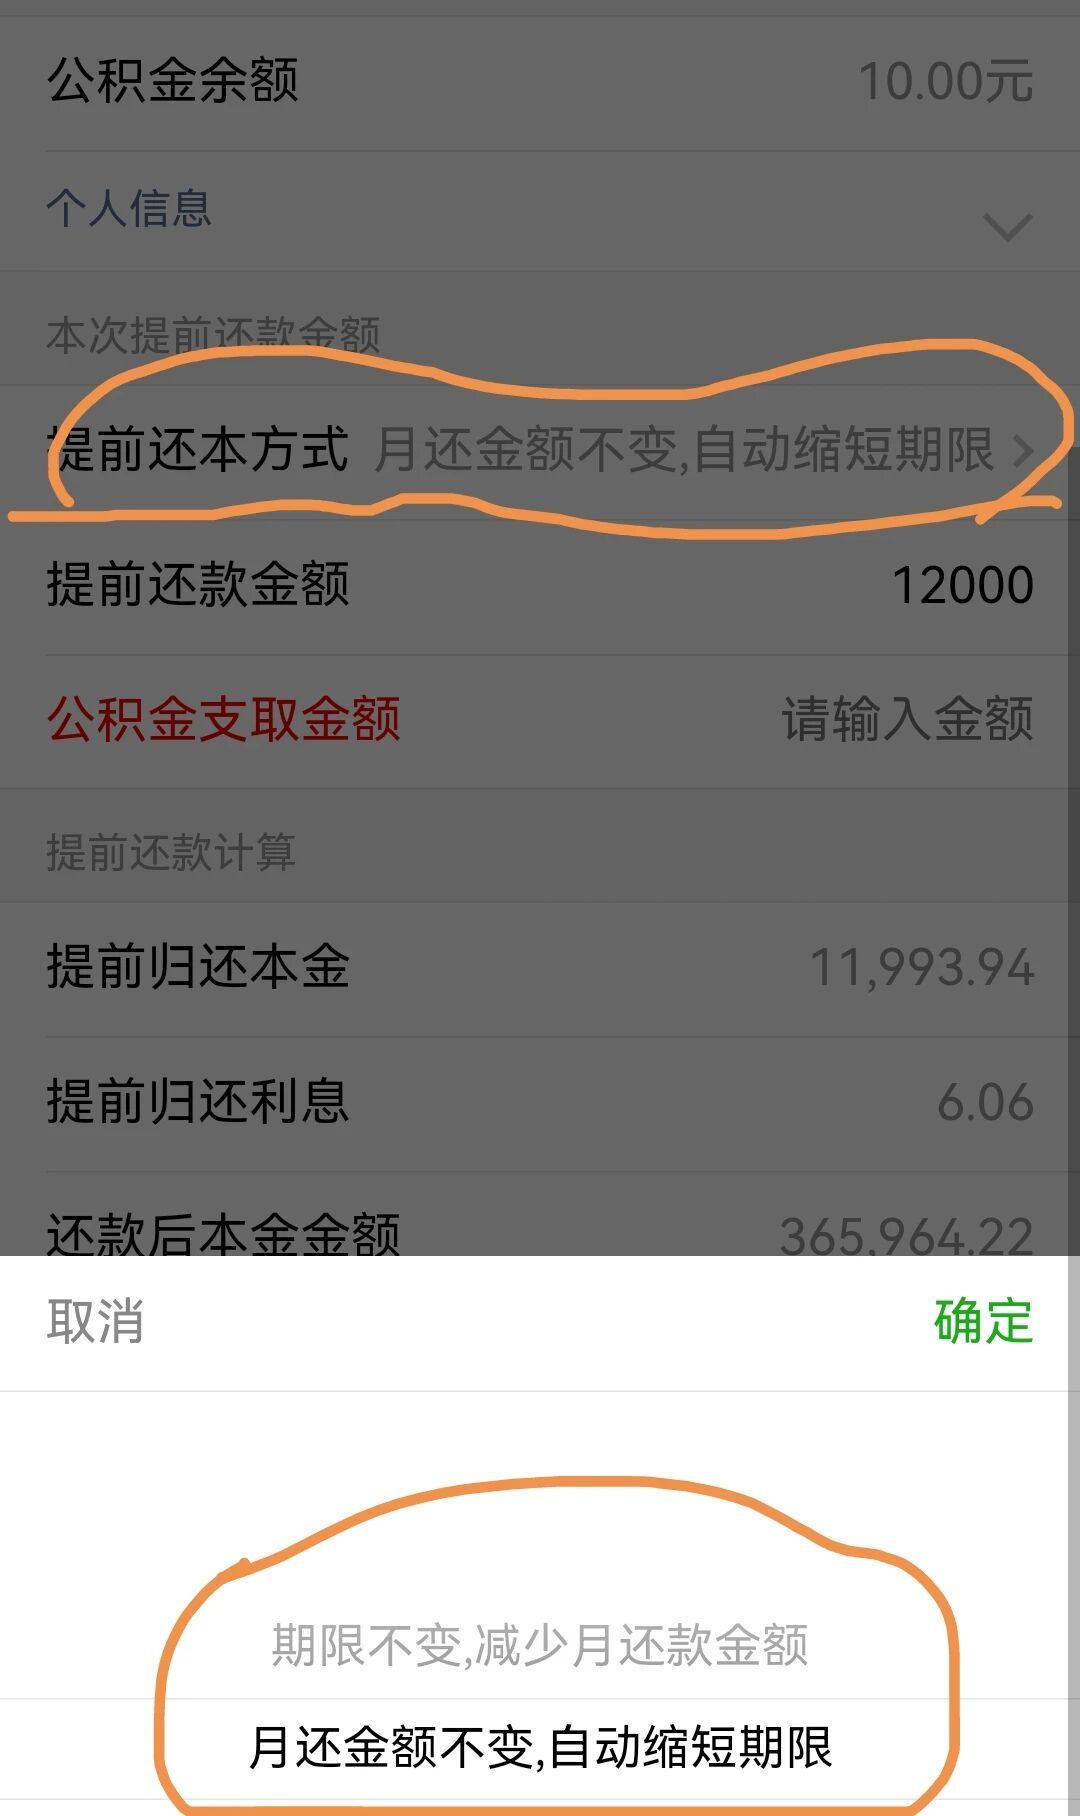
拿28820元演示(按我家参数、公式可复核):冲进去后月供2401.7元不变,剩余期从348个月缩到323.2个月,提前24.8个月还完,30年总贷款利息少付30743元。但别急着报喜:这笔钱留在账户里按1.5%免税复利滚30年,还能结出16228元利息,两头一抵,30年净省14515元,摊回每年483.8元——值得做,但别按"省三万"来兴奋。真正划算的是那24.8个月:贷款提前两年多结清,每月2401.7元被释放出来。
第三笔:顺序账,网传"先冲商贷",很多城市轮不到你选
组合贷家庭都在流传一句"余额先冲利率高的商贷部分"。我去翻了能翻到的官方公告,发现很多地方根本不是这个走法。
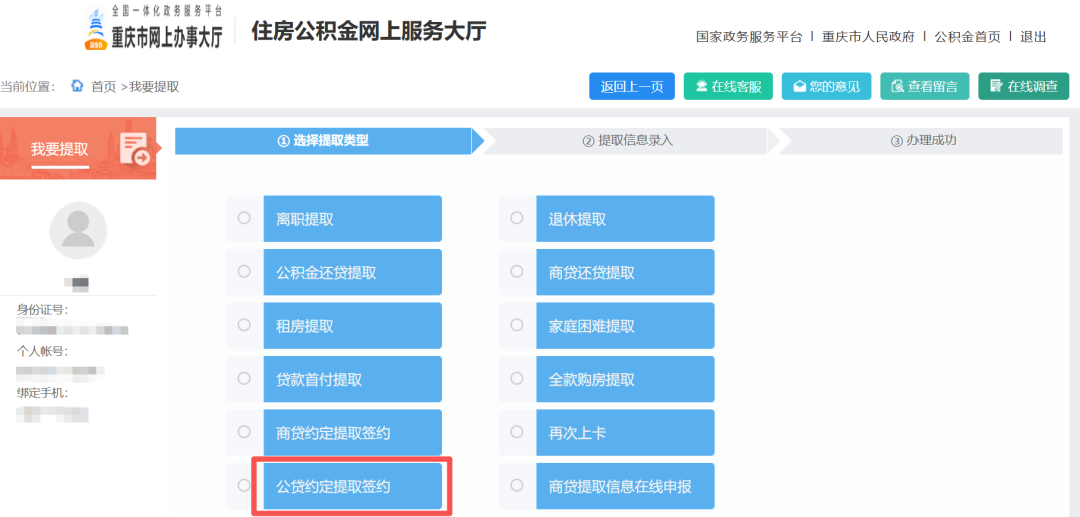
泰州市公积金中心2026年7月24日的公告写得明白:同时办理了委托按月提取还公积金贷款和还商贷的,提取金额优先偿还公积金贷款,7月27日起执行。重庆公积金的官方指引是另一层现实:纯公积金贷款才能办按月冲还贷,组合贷只开放"按月约定提取",还得先自己垫钱还完、再按上月已还本息提。
我小舅子的组合贷就撞在这上面。他本来打算拿余额去冲利率更高的商贷段,协议一签,系统照规则每个月先冲了公积金段,商贷段分毫没动,白高兴一场,只能拿省下来的工资现金再办一笔商贷提前还款。所以顺序账的结论很硬:先打12329问清"我的余额先冲哪段、要不要留倍数",规则定了,再谈划算。
第四笔:留钱账,冲可以,清零不行
各中心的门槛我核了三家:平顶山办按月冲还贷要求账户余额不少于6个月应还本息,且近一年无逾期、近两年累计逾期不超3次;泰州要求签约时余额达月缴存额6倍才生效、协议期内保留3倍;重庆提醒还款卡里至少留一个月还款资金,防账户余额不足导致逾期。
所以我家定的是:28800元(当年已还本息以内)年底办一次性提取冲本金,账户留16180元不动——超过6个月月供的14410.2元,也够应对缴存晚到、基数调整这些波折。另有一条给换房家庭:成都今年3月新政(新华社2026年3月24日通稿)规定,2026年3月25日至12月31日,名下无未结清公积金贷款再购房,不受贷款次数限制、按首套认定、首付最低20%,双缴存人最高额度120万。这笔窗口账跟冲贷账不冲突,但你要是今年有换房打算,先把余额留足再说。
顺手灭第三个误传:有人劝"别提前冲,留着房贷利息抵个税"。住房贷款利息专项附加扣除是定额每月1000元、最长240个月,抵的是应纳税所得额,跟余额多少、冲多快没有一分钱关系,提取冲贷也不影响这笔扣除。
一张可以抄走的决策树
现金流紧、月缴存接近月供 → 签按月对冲,记住它不省息,防的是忘存钱逾期;
现金流稳 → 按年提取冲本金,提取额=min(余额, 当年还贷总额);
组合贷 → 先打12329问冲抵顺序,规则不让就先冲公积金段,商贷段单算提前还款账;
冲完留底 → 按"6个月月供或当地倍数要求"取高者留钱,今年有换房/商转公计划的另查当地额度文件。
等本息冲本金后的新期数,抄进表格就能核:新剩余月数 = −LN(1 − 新本金×月利率 ÷ 月供) ÷ LN(1+月利率),月利率=年利率÷12。拿我家数复核一遍:新本金557800元、月利率0.21667%、月供2401.7元,得323.2个月,跟中心试算一致我才敢写。
最后说我家怎么定:不签按月对冲,12月办28800元提取冲本金,账户留1万6,明年12月重复一次,2026年这个结息季就算安排完了。以上是我替自家算的账和我家的选择,每家贷款结构、缴存节奏、城市规则都不同,不构成普遍建议——把四笔账和那条决策树拿去,对着你家的数字再算一遍。
内容由AI生成