10月29日,两块屏幕上的数字对不上。
纳斯达克那边,Crocs(卡骆驰)股价涨了25%,创两年多新高。财报写着:三季度营收10.4亿美元,同比增长4.6%;调整后每股收益3.69美元,涨26.4%。新浪财经金融界
另一块屏幕是双11直播间。一双贝雅洞洞鞋到手110元,还返20元红包。泡芙240元上下,炫魅云朵198元,小海豚233元。小红书
10月25日,一家门店的店员在招揽生意时,标题写成了一句问话:现在Crocs半价都没人问了?
同一家公司,一边被投资人抢,一边在柜台打折。要把这两件事放在一起看,得先分清:涨的和打折的,不是同一双鞋。
财报的超预期,来自另一双鞋
Crocs品牌三季度营收8.73亿美元,只增长4.4%。金融界
这次超预期里,最受关注的是HEYDUDE。这个2022年收购的乐福鞋品牌,三季度营收1.7亿美元,增长6.1%,连续六个季度下滑后第一次转正。新浪财经
HEYDUDE占总营收约16%,主品牌洞洞鞋占84%。过去几年,它被库存和频繁打折拖住,是集团里最沉的那块石头。新浪财经
还有一组数字:调整后毛利率60.3%,去年同期58.5%;调整后每股收益涨26.4%。收入微增、利润快涨,靠的是价格和成本,不是销量突然回来了。新浪财经
全年指引随之上调:营收增长从1%—2%提到约3%,每股收益14.45—14.65美元。这是今年第三次上调。新浪财经
所以股价涨的逻辑很直白:一个拖后腿的品牌止跌,加上利润率修复。它讲的是投资人手里的那只乐福鞋。
中国柜台的价,是另一套
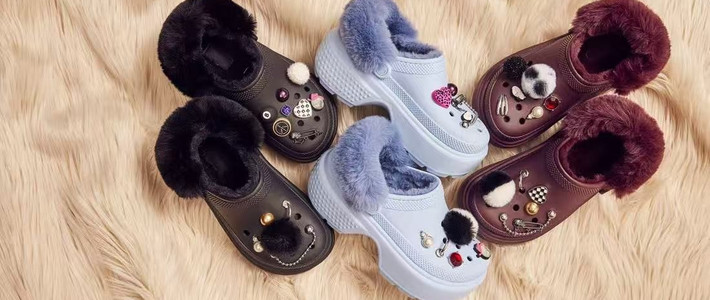
Crocs天猫旗舰店销量前十的洞洞鞋,原价大多在390—689元。双11的实际成交价,是另一回事。36氪
贝雅110—120元,泡芙240元上下,炫魅云朵198元,小海豚233元。冬款也没守住:贝雅暖棉券后204元,贝雅暖绒249元,经典暖棉338元。微博
第三方监测显示,近30天国内电商平台上,100—500元价位撑起Crocs八成以上销量,500元以上只占一成。36氪
2025财年,集团营收40.41亿美元,同比下滑1.5%,净亏损8120万美元。北美下滑6.8%,国际业务增长11.9%。36氪
到了2026年一季度,Crocs品牌在北美下降6.1%,国际增长7.2%,中国增速已从三位数回落到约20%。中国仍是增长市场,但已经不是那个闭眼涨价也有人买的市场。36氪
569元的联名,破发到300
7月27日,瑞幸和Crocs的联名开卖。联名洞洞鞋定价569元,配齐全套鞋花727元。36氪
电商页面浏览超过30万人次,实际付款只有十几单。36氪
半个月后,二手平台全新未拆封的挂到300—500元,直接半价。36氪
问题不在联名本身,在价格锚点。瑞幸的核心用户习惯十几元一杯咖啡,几十元的挂件可以买,569元的鞋很难顺手带走。
Crocs这些年靠联名维持潮流单品的形象,联名对象超过200个品牌和IP。但联名越密,消费者越容易疲劳。界面新闻
芭蕾是例外,但只是一双时装鞋
芭蕾洞洞鞋是今年少见的畅销款,定价399—499元。36氪
天猫8个链接累计卖出5.5万双,经典芭蕾一款3万双,黑色要预售30天。36氪
得物上,豹纹款423元,最近购买1.6万人。36氪
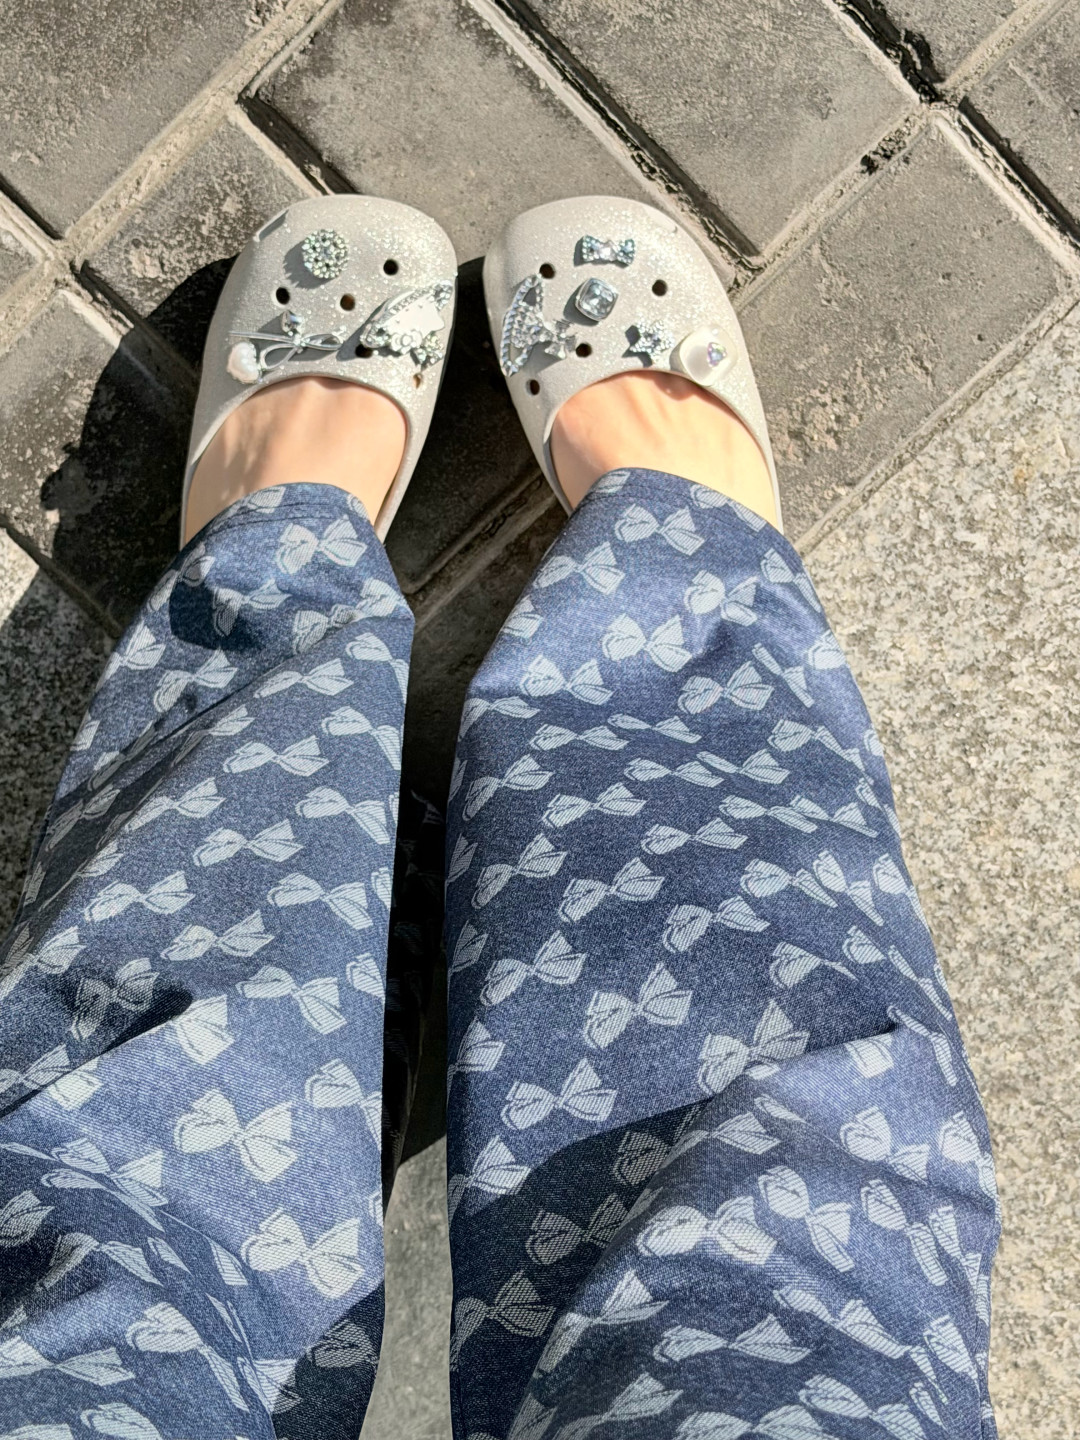
但它更像一件时装,不是一双通勤鞋。评论区里,“磨脚”“掉色”和“舒服”一样常见;不跟脚、吱吱响、掉皮也被反复提到。36氪
它能带来一波增量,却撑不起一个价格带。热度过去,还是要回到基础款。
双11怎么买
第一,基础款的好价在100—250元。贝雅、泡芙、云朵、小海豚,超过300元就不算便宜。门店和直播间的价差,往往比平台券更大。
第二,联名款先看二级市场。569元的瑞幸款已经破发到300—500元,想要造型可以等,不必抢首发。
第三,芭蕾款按正常鞋码买,但要有退换准备。它偏窄、偏薄,评价两极,不适合长时间走路。
第四,冬款现在可以下手。贝雅暖棉204元、暖绒249元,比入冬后补货时更稳。
至于那只涨了25%的股票,它讲的是HEYDUDE重新卖动、毛利率回到60.3%,以及一家公司把库存和折扣慢慢收回来。年内它已经涨了74%,离2021年11月的历史收盘高点还差约两成。新浪财经
和直播间里110元的贝雅,是同一份财报的两个角落。都真实,但不是一回事。