








5
2
靠四百年前的古方年入10亿,这门生意的短板在哪
2026-10-19 13:37:15
0点赞
0收藏
0评论
一门10个亿的生意,配方来自四百年前的古方,产能靠的是随时可下单的代工厂,流量则长在平台的话题池里。它真正自有的东西,只有把这三样组装起来的速度,而速度恰恰是人人都能学走的能力。
先看一组数字。
据界面新闻、观潮新消费等多家媒体报道,中式滋补品牌喜纯2024年2月入驻抖音,次月核心单品玉灵膏销售额突破300万元,60天做到月销千万。
到2025年3月,品牌销售额破亿;截至2025年11月,抖音渠道累计GMV接近10亿元,排进了抖音滋补类目的前列。
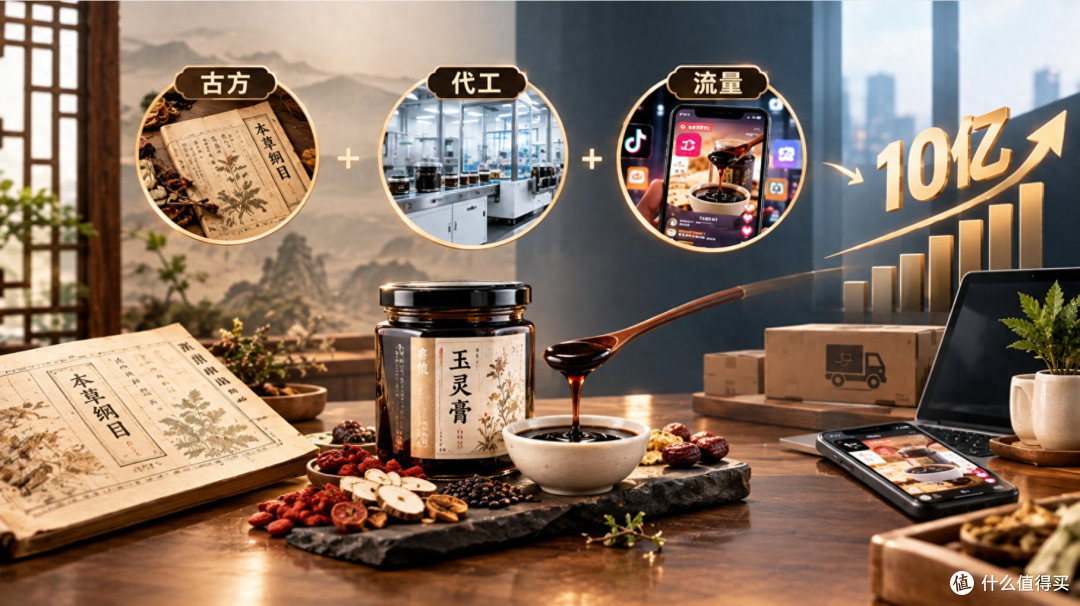
两年,从零到10亿。
这个速度放在任何一个消费赛道都算黑马。更值得琢磨的是它脚下的地基:据界面新闻报道,喜纯没有自建工厂,没有独家配方,生产以代工合作为主,玉灵膏用的是公共领域的古方。
一家把滋补品卖到头部位置的公司,生产外包、配方公开,概念则大多是借来的。这构成了一个反直觉的问题:当一家公司什么独占性资产都没有,它的10亿靠什么立住,又能立多久。
01 三个借来的地基
喜纯的爆品,拆开其实只有三层,每一层的认知都不是它原创的。
配方层。玉灵膏出自清代王孟英的《随息居饮食谱》,主料就两样,龙眼肉和西洋参。这个方子流传了两百多年,早已进入公共领域,谁都可以按古方生产。
认知层。“植物阿胶”这个卖点,借的是东阿阿胶几十年市场教育攒下的认知存量。消费者未必知道王孟英是谁,但大众对阿胶类滋补品早已形成长期消费认知。69元的玉灵膏,摆在200多元的阿胶零食旁边,价格锚点一目了然。
流量层。据运营社引用的平台数据,抖音上养生调理类话题累计播放超过百亿次。这个话题池是平台公共资产,不是喜纯建的,但喜纯的内容恰好长在这个池子里。
这三样东西,值钱,也现成:配方、认知、流量。
喜纯做的事,是用内容电商的组装方式把三样接在一起。说得更直白一点:它没有发明任何东西,它重新组织了现成的东西。
据媒体报道,它把目标人群定在85后、90后的新锐妈妈。产品用即食形态替换炖煮工序,传播用短视频替换柜台讲解。
重新组织现成资产,是一门真本事,问题在于下一层。
02 产能敞开着,配方谁都能用
公共资产的问题,是所有人都能用。
在食品招商网站上搜玉灵膏,能找到大量OEM代工厂,吉林、安徽、河南都有,报价低到每瓶20元左右。从古法蒸制到贴牌定制,从起订量到配方保密,一站式服务全都包。也就是说,任何一个手里有几百万预算的团队,今天下单,几个月后就能拥有一款成分与喜纯几乎同源的玉灵膏。
配方没有壁垒,产能也没有壁垒,连“古方”两个字,都是谁都能用的公共字眼。
那么壁垒在哪里?
喜纯的速度给过一次提示。2025年2月,单店月销冲到8226万元,创下品牌纪录;在电商平台上,69元的玉灵膏单链接卖出200多万单,成交额超过1.38亿元。
这个节奏背后的能力是内容生产的组织力。每天铺多少条内容、测多少个卖点、多少个达人同时开播,话术和画面反复迭代,把转化率一路顶上去。据运营社拆解,素人达人贡献了约四成成交,自营阵地负责承接放大。
这套打法有效,但说穿了是一种方法论,而方法论既写不进专利,也锁不进保险柜。一个被验证有效的模式,在这个行业里的复制周期是以月计的。
事实上复制已经开始了。据观潮新消费等媒体报道,即食养生赛道近两年全面开花,阿胶糕、茯苓饮、人参水轮番冲榜,老字号与新锐品牌同台。当组装能力本身成了仅剩的壁垒,竞争就会退化成一场军备竞赛,比内容密度,比投放强度,剩下的交给时间。
这个行业资料翻下来会有一种感受:内容按周迭代,食品的账却要按年算,一家公司要同时装下两种节奏。很多新消费品牌共同的困境,大抵就是这个。走到岔路口,是迟早的事。
03 10亿的口径,和它没说的是同一件事 先交代一个口径。
喜纯是非上市公司,没有公开财报。前述销售额与GMV,均为第三方媒体与行业机构的预估或单方披露口径。
“销售热度”“预估销售额”与实际成交、实际利润,不是同一回事。本稿所有经营数字仅作行业观察参照,不代表企业审计数据。
在这个口径之下,还有一个更关键的问题:10亿是销售额,利润是多少,公开信息里没有答案。
这门生意的成本结构大致可以推演。据界面新闻,喜纯主推100元至300元价格带的女性滋补食品。产品端,20元上下的代工报价摆在那里,69元的零售价扣除渠道与履约,毛利空间存在,但大头未必留在货上。
费用端,内容电商的打法意味着持续的高强度投流与达人分佣,销售规模越涨,这部分支出越重。
这是行业里反复出现的结构:现金流来自把货卖出去,利润取决于流量成本能不能被压住。
所以10亿GMV回答不了这门生意健不健康。真正要看的指标在公开信息之外:获客成本走势、退货率、复购率、扣除平台费用后的净利。
这些数字不披露,外界只能观察一个间接信号:这个品牌是靠内容把人留住,还是必须不断花钱把人买回来。
04 行业在变,变的方向对它未必有利
中式滋补这个品类,正处在一个结构变化里。
需求端,据多家行业报道,传统滋补从秋冬进补转向四季化的日常零食,从炖煮转向即食,消费人群明显年轻化。供给端,即食养生产品密集上新,细分卖点层出不穷,赛道处在典型的爆发期。
盘子也在变大。据运营社引用的行业数据,2025年抖音电商滋补类食品交易额突破300亿元,同比增长超过50%;报道同时提到,传统滋补类目的增速更为明显。
爆发期意味着两件事同时成立。
一是红利真实存在,喜纯踩中了传统滋补零食化、日常化的切换,接住了年轻人怕麻烦的需求。
二是爆发期的另一面是拥挤。品类被验证之后,跟进者会用同样的代工厂、同样的古方、同样的内容打法涌进来,行业很快从拼认知变成拼执行密度。
对喜纯来说,这个方向藏着一个不利因素。
它压箱底的能力,内容组织与人群运营,恰恰是整个行业都在补课的能力。老字号可以学投流,代工厂可以自建品牌,MCN可以直接下场。
它领先的那一段,别人沿着同一条路就能走过来。
行业走到这一步,长期竞争的胜负手会回到两个老问题上。供应链的自有化与品控的稳定性,决定成本与品质的下限;消费者信任的沉淀,决定复购的上限。这两样靠的都是时间投入,不在流量方法论的范畴里。
05 观察喜纯,接下来就看两件事
喜纯的故事还没有到下结论的时候,先把两件值得盯的事记下来。
头一件,复购能不能接住首购。爆品逻辑下首购靠内容,复购靠产品体验。玉灵膏的回购数据外界看不到,能看的是它的品线扩展是否围绕同一批人的同一类需求,而不是不断换壳上新。据媒体报道,其产品已从玉灵膏延伸到五红粉、黄芪鲜阿胶等品类,方向对路,兑现待验。
另一件,供应链会不会从借变成建。代工模式下,品控的主动权不全在自己手里,原料波动、批次差异、工厂切换,每一个环节都可能变成信任的裂缝。
代工模式可以支撑品牌起步,但能否长期稳定运营十年,还有待时间验证。品控事件的发生概率和应对能力,是这条路上绕不开的观察项。滋补品的信任周期极长,一次品质事故的代价,可能超过全年的投流预算。
这两件事有一个共同的判据:这家公司是把赚到的钱投向不可复制的地方,还是继续投在所有人都能复制的地方。
中式滋补这个行当,有人靠速度赚快钱,也有人靠信任赚长钱,两本账别混在一起算。喜纯用两年时间证明了组装现成资产可以跑出10亿规模。接下来它要回答的是另一件事:手里没有独家资产的公司,能不能长出别人拿不走的东西。
这件事比10亿难,也比10亿重要。
文/犇势商业观察 作者:远图学长
【免责声明】本文为第三方商业观察文章,仅供行业研究与信息交流之用,不构成任何投资建议、加盟建议或消费决策依据;文中所有商业模式解读仅为行业视角探讨,不代表法律、财务专业意见。文中所涉企业经营数据(含销售额、GMV等)均来自公开媒体报道与第三方行业机构的预估口径或企业单方披露,喜纯为非上市公司,无公开审计财务数据,相关数字不代表企业官方确认口径,请读者自行甄别。文中对企业商业模式的描述与分析仅为作者基于公开信息的观察视角,不代表对企业经营状况、产品品质或发展前景的任何认定、背书或否定;相关引用以官方披露及权威媒体报道为准。文中涉及的食品均为普通食品属性,本文不对任何产品作功效、疗效方面的陈述或暗示,相关传统配方的历史渊源描述仅为文化背景介绍。本文不针对任何特定企业作优劣评价,如涉及内容侵权或其他问题,请联系本号处理。配图均为AI生成或示意性图片,与企业实际产品、场景无关,不作为任何品质或效果之证明。
参考来源
界面新闻《没有自建工厂、没有独家配方,喜纯月销过亿的“白牌打法”能复制吗?》(2026年,喜纯发展历程、创始人背景、白牌打法表述) 观潮新消费《玉灵膏的“平替幻觉”:喜纯月销过亿,到底卖的是古方还是焦虑?》(2026年7月,中式滋补行业变化与即食赛道观察) 运营社《一年狂揽10亿、素人扛起40%,抖音滋补第一换打法了》(2026年,抖音渠道数据、养生类话题播放量、达人结构) 新食界《中式滋补品牌喜纯玉灵膏月销过亿的白牌打法解析》(品牌增长数据交叉参照) 食品招商网及B2B平台公开信息(玉灵膏OEM代工厂报价与代工服务范围,2026年10月检索) 清代王孟英《随息居饮食谱》(玉灵膏配方历史出处,文化背景引用)
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~








