

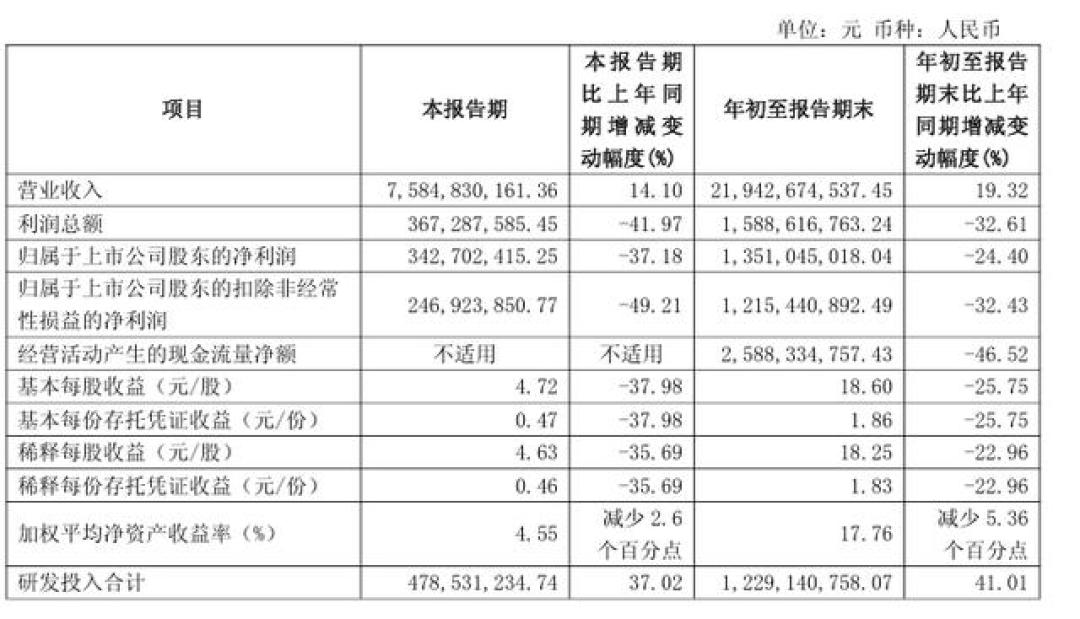
10月26日晚,九号公司甩出2026年三季报,数据相当"拧巴":Q3营收75.85亿元、同比+14.1%,归母净利润却只有3.43亿元、同比-37.2%,扣非净利近乎腰斩。前三季度累计营收219.43亿、净利13.51亿,翻译成人话就是——车卖得更多,钱挣得更少。而且这不是第一次,今年一季度、半年报全是同一个形状,剪刀差一季比一季大。红星新闻证券之星
但销量是真能打。 Q3电动两轮车卖了181万台,前三季度累计约465万台,已经超过了2025年全年的409万台。同期奥维云网数据显示,上半年国内电动两轮车大盘下滑12.6%,九号是前四强里唯一逆势+19%的那个。行业缩水、它却在涨,说明用户投票很诚实。那"疼"到底疼在谁身上?红星新闻
疼的背后是三笔账,其中一笔要你分摊。
第一笔,新国标先烧钱:GB 17761-2024已于2025年9月落地,旧国标车全面停售,整车3C认证项目从38项扩到112项,单车成本直接抬升数百元。红星新闻
第二笔,国补没了:2026年电动自行车不在以旧换新补贴品类里,白捡的优惠取消。
第三笔,汇率是重灾区:前三季度汇兑损失约4.57亿元,财务费用从-2.78亿跳到+3.94亿,利润下降有近九成被这一项解释。此外研发费用还加了41%,毛利率从约30%被挤到26.8%。公司在为未来砸钱,你看到的是它变"抠"了。红星新闻证券之星
阵痛最后会传导到你的购车单上。 4月起雅迪、爱玛、台铃、九号集体上调终端价,普遍涨200~300元。评论区车主最有体感:Mz330首发空车4699"没有了",各地晒单从宁波5199、5600,到6099带电池、6399落地都有,区域价差相当混乱。官方也没藏着:7月起就是通过"调整优惠政策"把终端价抬上去的。红星新闻抖音证券之星
所以想买九号的,记住三件事。
一是只认"落地价":报价=空车+电池+服务费+上牌保险,把家附近两家门店的落地价摆在一张纸上对比再下手,别被"空车价"迷惑。
二是别碰解控改装:热门测评评论区一堆"解除25km/h限速"的骚操作,但新国标上牌查验收紧,被查获和保险拒赔都是真实风险——通勤超过40公里,直接选长续航版本或升类电摩品类,别跟改装较劲。
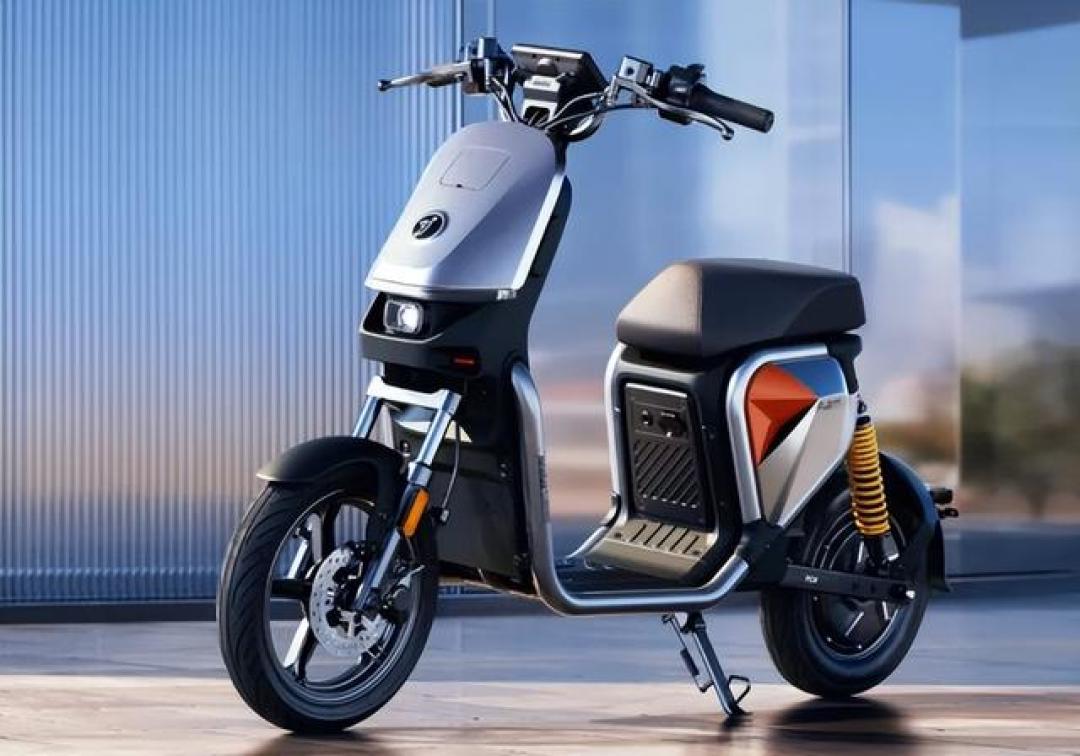
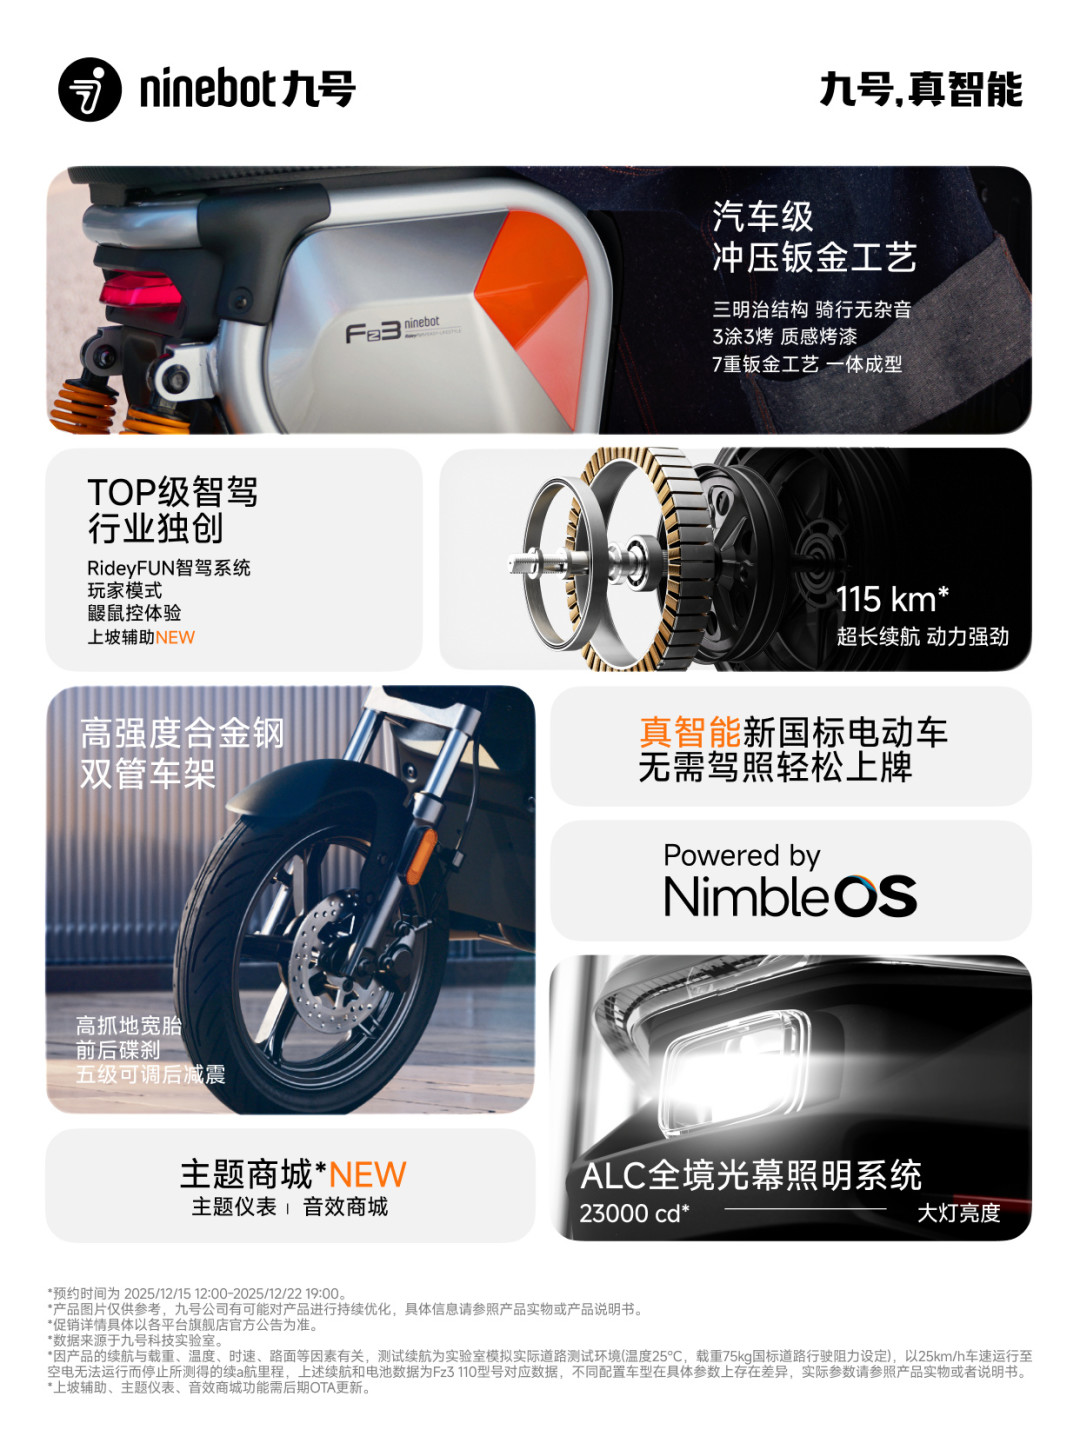
三是选车一分钟定:要新国标均衡款看Fz3 110,测评博主们叫它"新国标卷王"。预算紧、短途代步盯Mz系。双11可以蹲官方渠道优惠,但首发价大概率回不来了,遇到落地价合理就冲,别等。抖音
一句话总结:九号的阵痛,本质是把利润换成了门槛——前三季度砸了12.3亿研发,机器人、全地形车都在赌第二曲线,境外收入占比已从2025年的37%升到43.8%。对普通用户,这份财报不是"公司的坏消息",而是你的信号:新国标电动车只会越来越贵、越来越正规,想买就买,早买早享受,晚买没折扣。红星新闻

当前文章无评论,是时候发表评论了