最近,英伟达有点忙。
10月27日,它宣布掏30亿美元入股Meta。几乎同时,又确认以10亿美元投资韩国搜索巨头Naver、将坐上第三大股东。中间还夹着一笔——据报道,它正商讨给算力公司Nscale提供数十亿美元的信贷担保,帮后者借钱建数据中心,而这个数据中心,将来是给Anthropic用的。界面新闻IT时代网界面新闻
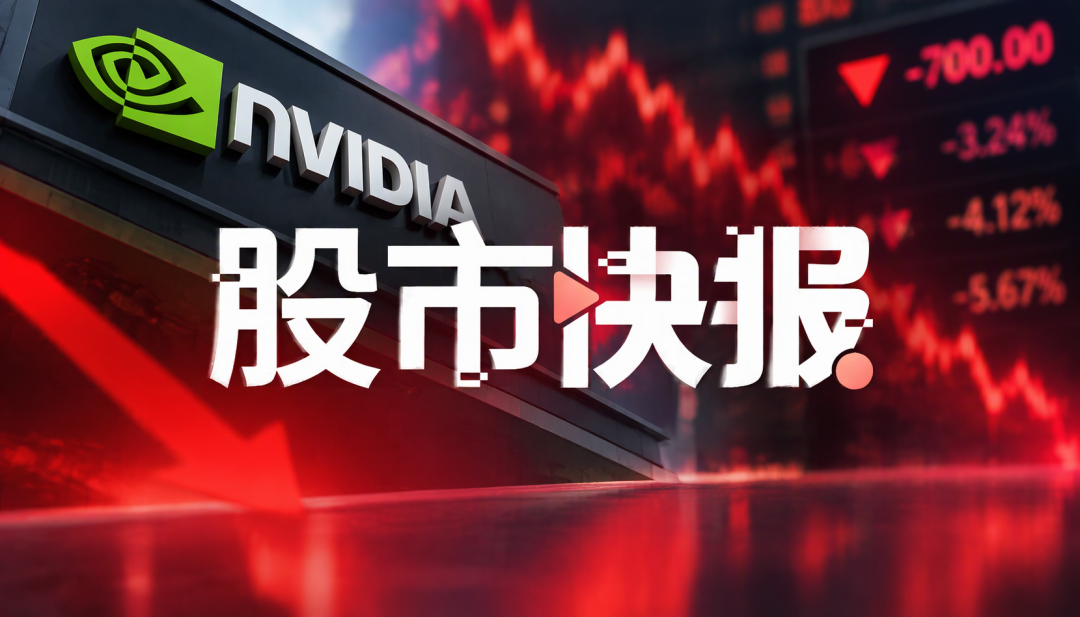
但资本市场反手就给了它一记闷棍。10月底,纳指重挫700点,英伟达市值跌破5万亿美元、单日蒸发约1.4万亿元。紧接着,它就被苹果反超,丢掉全球市值第一的宝座。界面新闻36氪界面新闻
卖铲子的,怎么突然开始给淘金的人垫钱了?
从"卖铲子"到"既当股东又当债主"
过去大家爱叫英伟达"卖铲子的"——淘金热里,不管谁挖到金子,卖铲子的稳赚不赔。这话的潜台词是:它只收钱,不担风险。
可最近这一串动作,把设定改写了。入股Meta、投资Naver,是当股东;给Nscale做信贷担保,是当债主背后的担保人。再往前翻,还有软银/OpenAI那笔——英伟达出上千亿美元级别的担保,软银拿着它去借钱建算力、且必须用英伟达芯片,OpenAI再签下20年租约进驻。钱转一圈,又流回英伟达买芯片。有财经博主一句话点破:市场已经不再把它当"卖铲子的",它更像是整条AI基础设施债务链的"隐性担保人"。微博微博
一个旅店故事,讲透"循环融资"
为什么大家死盯着这件事?有个知乎回答用"三角债"的逆向版讲得特别透。
小镇上来了一位风投旅客,掏出1元真钱。A借给B,B借给C,C又借回给A,A还给旅客。旅客没多没少,镇上却凭空多出3元债。正向转一圈是清债,反向转一圈是造债,结构一模一样,只是方向反了。
套到AI上:旅客是投资人和云厂商的真金白银,A是大模型公司,B是算力出租公司,C就是英伟达。英伟达卖芯片赚到钱,反手投回A买股权、给B做担保,让B能借更多钱买更多芯片。钱还是那1元,转一圈,A记一笔算力支出和融资,B记一笔租金和订单,C记一笔销售额和投资收益。转十圈、三十圈,账面收入和市值就滚成了5万亿——可桌上真正的现金,从头到尾还是那1元。所以"5万亿凭什么撑",答案不在市盈率,而在循环的圈数里:有多少是客户用自己赚的现金买的,有多少是用借来的、被英伟达担保的钱买的,报表上根本分不出来。知乎
需求是真的,风险也是真的
说句公道话:需求不是假的。亚马逊最新财报里,AWS积压订单已到5780亿美元,是年化收入的3倍多,大头来自OpenAI和Anthropic两笔大单,有合同兜底。英伟达自己也一直否认这是"循环融资",黄仁勋的回应很直接:客户会真金白银付钱。36氪
但担忧同样真实。更刺耳的类比是2008年次贷——只要游戏还在转,每个人都想多赚一轮,都相信自己能在崩盘前跑掉,可系统性风险没有逃生通道。链条里只要有一家还不上(大模型公司付不起租金、算力公司还不起芯片款),担保就得真金白银地垫。微博
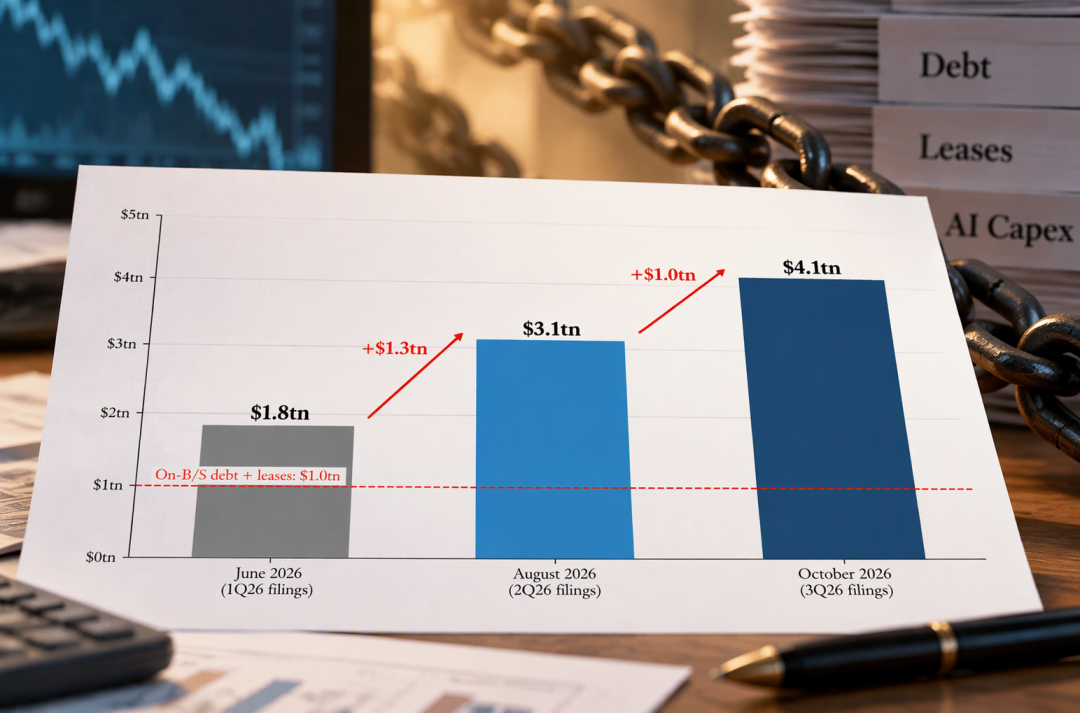
这也是为什么,烧钱最猛的亚马逊,上季度自由现金流已经深度为负(-335亿美元),今年成了美国最大的企业债发行人之一——云厂商在拼命借钱买卡,而英伟达在背后,给越来越多的债做隐性背书。36氪
留给你三个问题
那个知乎回答最后没下结论,只留了三个问题,我觉得比任何判断都值钱:
一,旅客的钱还在吗?投资人和云厂商的真实现金,还够撑下一圈,还是已经要靠下一轮融资、下一笔债,来接上一圈的债?
二,三角里有一家还不上,剩下两家还转得动吗?
三,如果旅客要把那1元拿走,5万亿里有多少是真钱撑的,有多少是转圈撑的?
这三个问题的答案,就是英伟达5万亿市值的答案。对普通人来说,看懂这个循环,比盯着股价涨跌有用得多——至少你清楚了,这轮AI繁荣里,谁在赚钱,谁在垫钱,谁在担保。