







 深耕汽车兴趣领域





8
7
理想换了一种活法!理想 i9、新 MEGA 即将发布,李想:纯电销量已经追平增程
2026-08-27 17:43:21
14点赞
23收藏
22评论
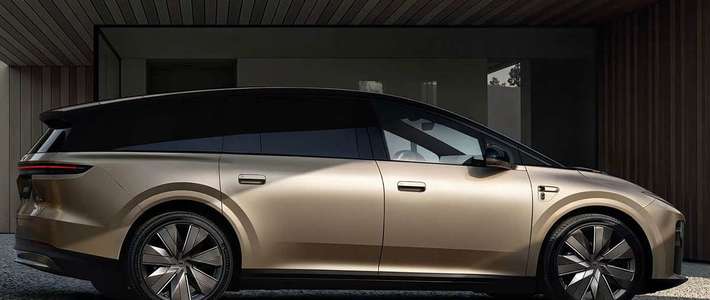
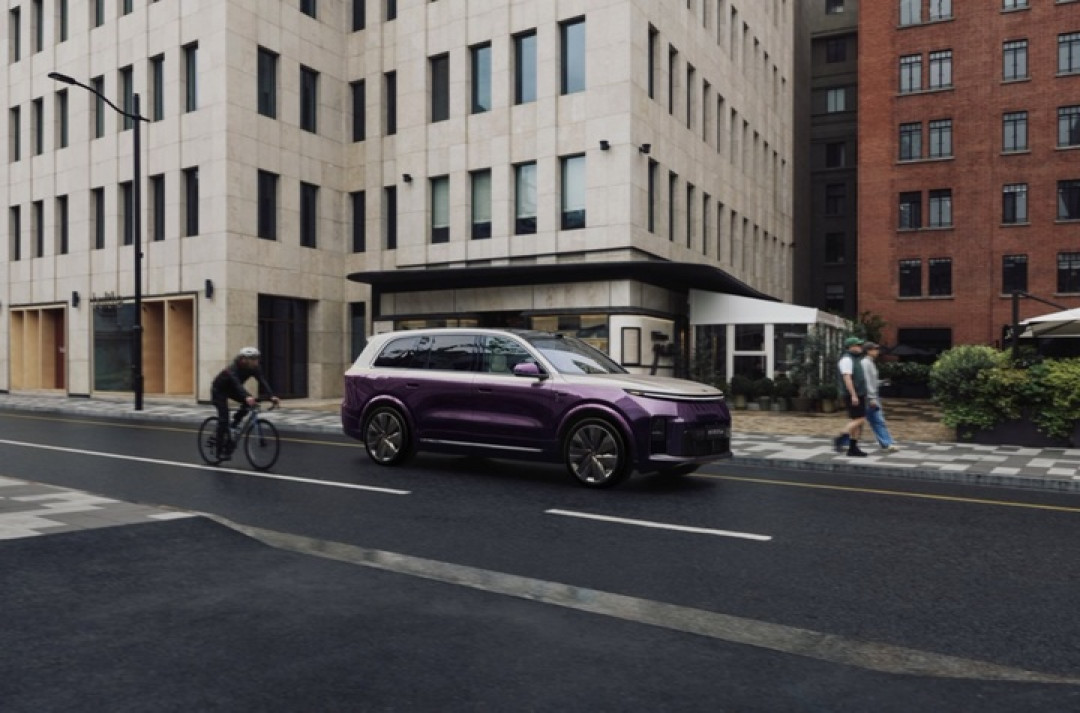
9 月 2 日,新一代理想 MEGA 就要来了。
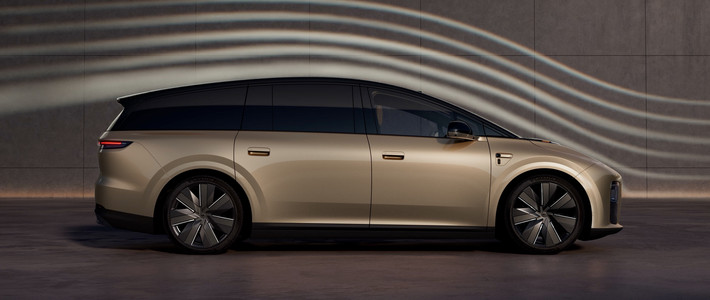
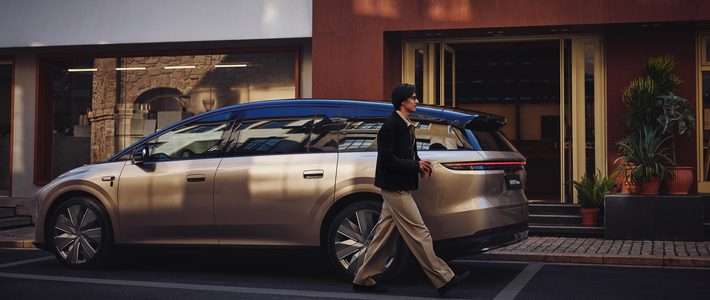
这辆车在造型上并没有什么变化,还是那辆熟悉的「高铁」,但在我们看不见的地方,它的配置几乎都被换了一轮。
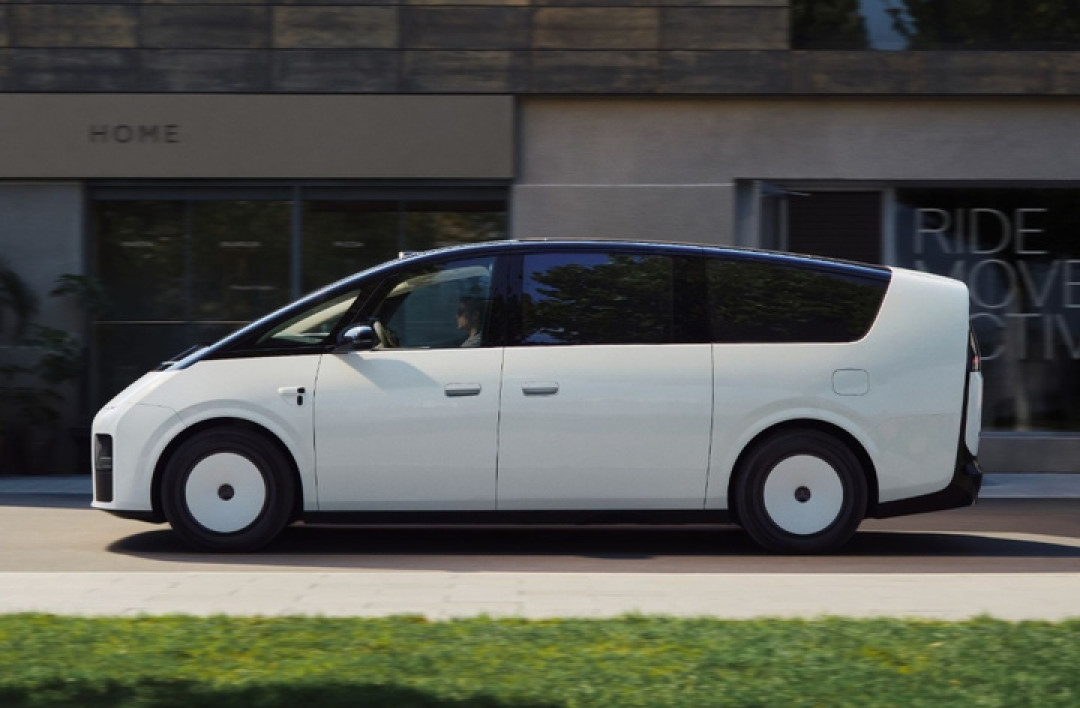
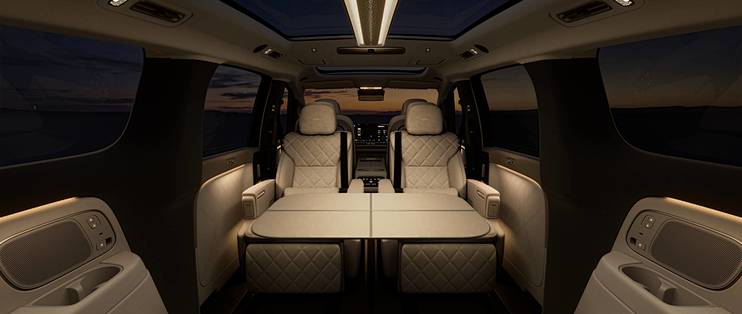
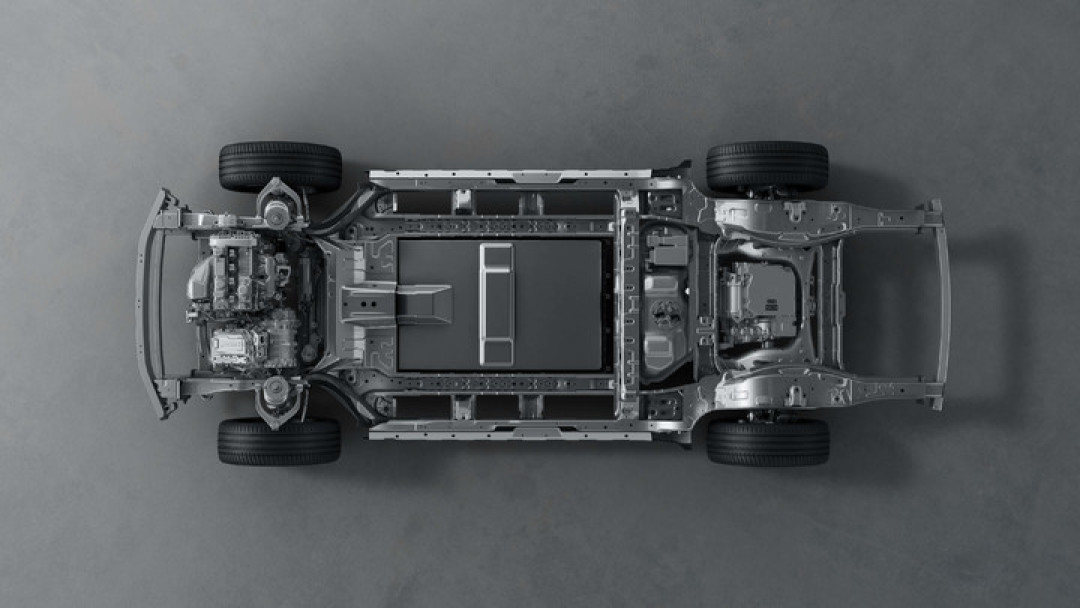
后轮转向、线控转向、主动防倾杆,将同时出现在新一代 MEGA 上。另一边,理想汽车自研的马赫 M100 芯片也会上车,MEGA 的侧向和后向感知能力将得到补强;新一代高性能座舱芯片为理想同学带来更多可能。内饰上,二排、三排座椅,以及车内氛围和交互细节也都有调整。
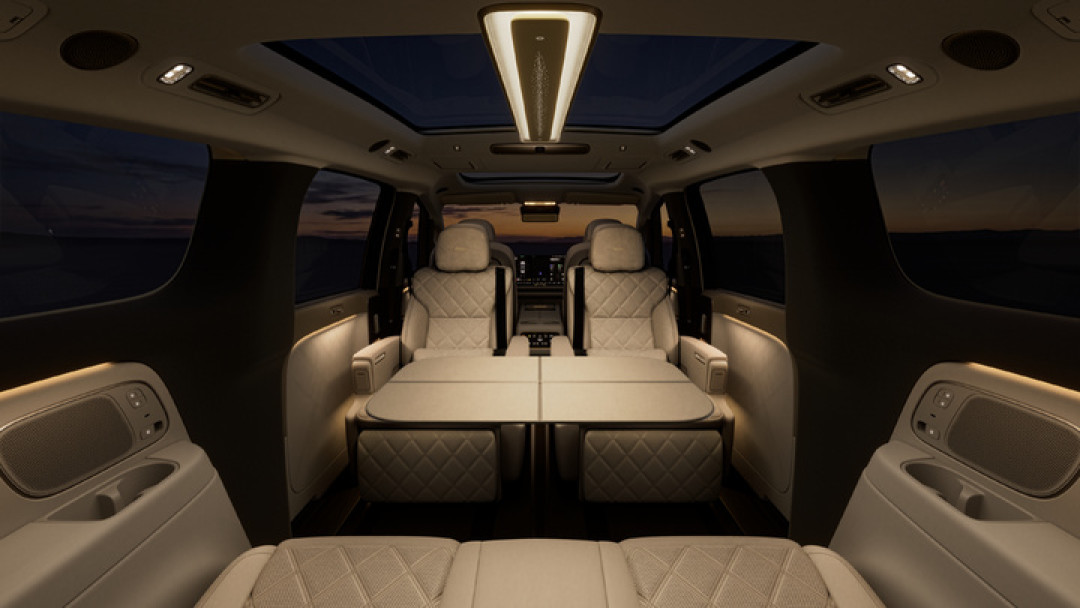
毫无疑问,这是 MEGA 上市以来幅度最大的一次升级。
MEGA 的尺寸,决定了用户从提车第一天起就要面对较大的驾驶压力。5355mm 车长和 3300mm 轴距为它带来了巨大的座舱空间,也让掉头、地库泊车、窄路通行变得更为困难。
这一轮底盘的加强,理论上能让 MEGA 这辆接近 3 吨重的 MPV 获得更接近中大型 SUV 的灵活性。理想汽车总裁马东辉在二季度财报电话会上说:
改款后的 MEGA 产品力得到了系统性提升。
动力系统也有小幅升级。新一代 MEGA 的前电机依然为 155kW,后电机则从 245kW 提升至 258kW,双电机综合功率由 400kW 提升至 413kW。
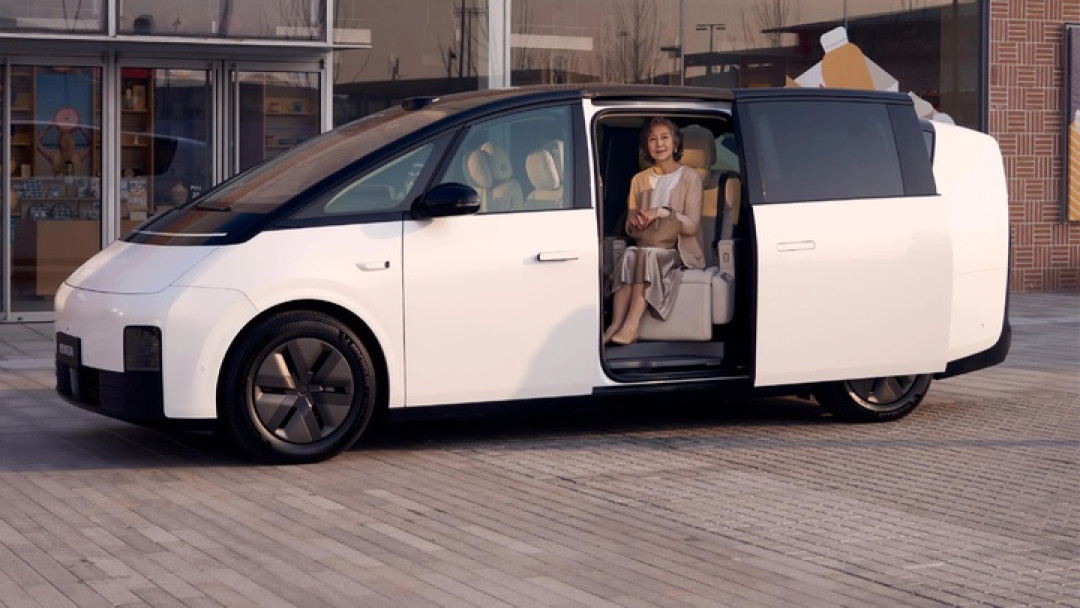
作为理想汽车的第一款纯电产品,MEGA 有很强的技术标签,5C 超充、超低风阻,都是当时理想进入纯电市场最鲜明的技术名片。到了新一代 MEGA,技术展示的范围进一步扩大,理想过去一年持续投入的芯片、AI、感知和线控底盘,开始在这辆车上汇合。
MEGA 也因此继续扮演着理想「技术旗舰」的角色。
50 万元级纯电 MPV 市场容量有限,MEGA 显然很难成为销量担当,它更适合把理想最先进的一批技术推到台前,再逐步向其他车型扩散。
所以,新一代 MEGA 也是一扇观察理想的窗口。从这辆车上,我们可以很清楚地看到理想这两年发生了什么。
增程纯电两手抓
财报电话会上,李想透露了一个足以改变外界认知的数据:理想当前的增程和纯电订单,已经接近 1:1。
这是理想这份二季度财报里,最值得关注的变化之一。
过去几年,理想几乎一直和「增程」这两个字绑定在一起。L6、L8、L9 构成了公司最重要的销量来源,也帮助理想在 20 万元以上家庭 SUV 市场建立起牢固的用户认知。第一代 MEGA 上市后表现不及预期,则进一步加深了外界对理想纯电业务的疑虑。
到了 2026 年,这种印象已经跟不上理想的变化。
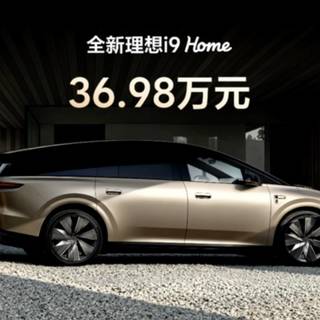
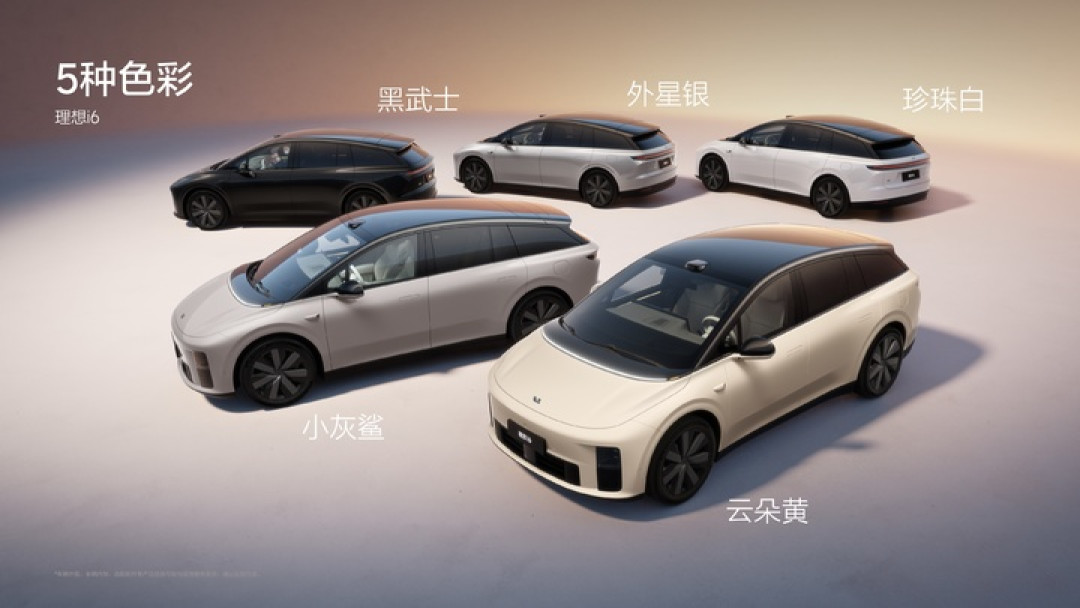
纯电一侧,理想已经有 i6、i8 和 MEGA,9 月中旬还将加入六座旗舰 SUV i9;增程一侧,则继续由 L6、L8、L9 支撑。
一边是成熟的增程基本盘,一边是已经成形的纯电产品线。理想的「双能战略」不再停留在产品规划里,它已经直接反映在订单结构上。
其中,i6 是最关键的一步。
财报电话会上,理想汽车将 i6 的市场表现定义为「已经取得成功」。按照官方披露的数据,i6 已连续 6 个月进入 20 万元以上纯电车型销量前三。对于理想来说,这意味着纯电业务终于拥有了一款能够稳定贡献规模的产品。
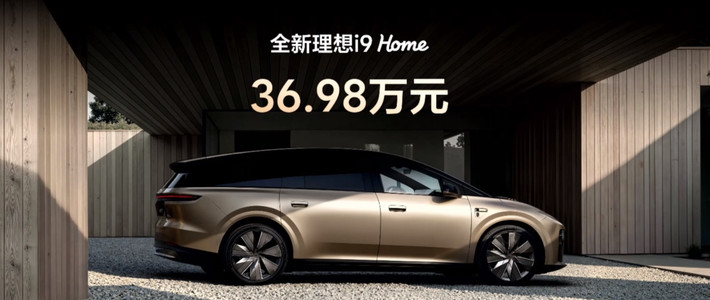
9 月中旬上市的 i9,则会继续把纯电产品线向上延伸。它进入的是理想最熟悉的市场:高端、六座、家庭 SUV。
过去几年,理想已经在这个市场里建立起一套成熟的产品方法。空间怎么分配,二排和三排怎么照顾不同家庭成员,座舱怎么围绕多人使用设计,哪些配置能真正形成感知价值,理想都已经反复验证过。i9 要做的,是把这套能力完整迁移到纯电平台。
从产品结构看,理想的转型已经迈过关键一步,他们的第二条增长曲线已经形成。
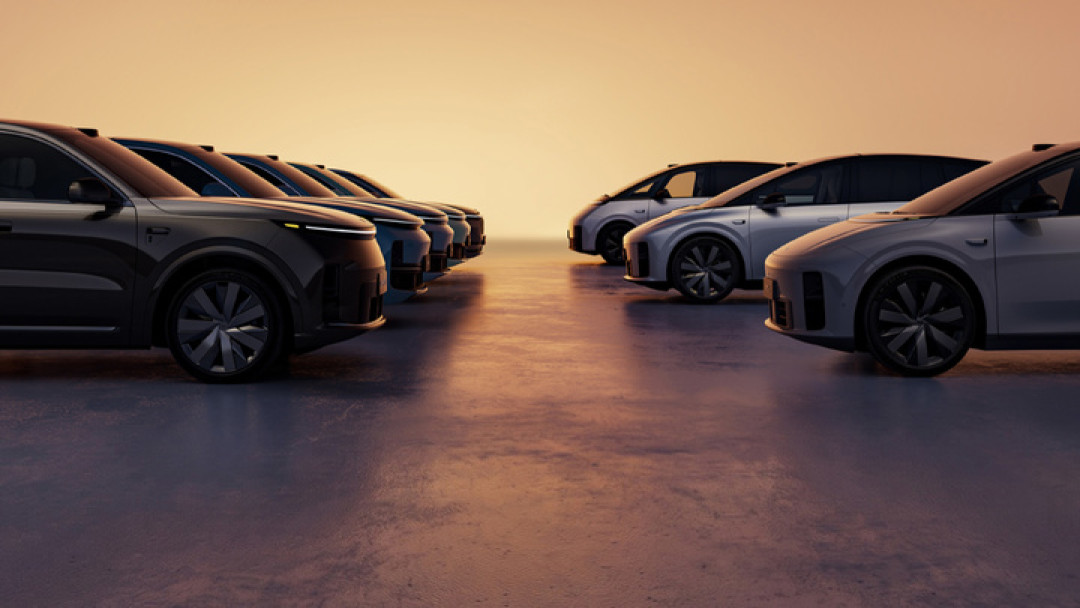
过去,用户若要从增程转向纯电,那么理想就可能流失这部分订单。现在,随着他们的纯电系列逐渐成形,用户即使改买纯电,也不必离开理想展厅。
但目前来看,这样的变化暂时还没有带来过去那样强有力的盈利能力。二季度,理想的综合毛利率只有 11%。一年前,这个数字还是 20.1%。
产品已经换挡,利润还在追赶。
把理想做成苹果、华为
虽说综合毛利率还有很大的提升空间,但从二季度的经营数据看,理想已经走出了年初的低点。
二季度,理想共交付 98330 辆新车,环比增长 3.4%;总营收 256.7 亿元,环比增长 11.7%;车辆销售收入 240.7 亿元,环比增长 11.8%。综合毛利率也从一季度的 7.9% 回升至 11.0%,整车毛利率从 6.1% 回升至 9.4%。
亏损同样有所收窄。二季度理想净亏损 17.1 亿元,相比一季度的 22.8 亿元减少 25.1%。
单看环比数据,理想的经营状况已经在好转,但如果把视角拉长到整个上半年,这家公司距离恢复到去年的状态,还有相当大的差距。
今年前六个月,理想累计交付 19.35 万辆,同比下降 5.2%;总营收 486.5 亿元,同比下降 13.3%。同期综合毛利率从去年上半年的 20.2% 降至 9.5%,整车毛利率也从 19.6% 降到了 7.8%。
盈利能力的变化更加明显。去年上半年,理想还有 10.99 亿元经营利润和 17.43 亿元归母净利润;今年同期,经营亏损达到 52.99 亿元,归母净亏损达到 39.81 亿元。
销量同比只下降 5.2%,利润却从正转负,毛利率几乎腰斩。理想过去依靠高毛利车型建立起来的盈利模式,在这一轮产品周期里遭到了明显冲击。
好在二季度的数据也说明,理想已经开始找到改善毛利率的抓手。
二季度车辆销售收入环比增长 11.8%,明显快于交付量 3.4% 的增长。按车辆销售收入和交付量粗略计算,理想二季度单车收入约为 24.48 万元,相比一季度的 22.63 万元提高了接近 2 万元。
单车收入上升,与高价车型和高配版本销量增加直接相关。
理想 CFO 李铁在财报电话会上提到,二季度毛利率回升,一个重要原因就是全新 L9 开始交付。随着 Livis 版本销量占比继续提升,以及焕新纯电车型和 i9 陆续上市,下半年的毛利率预计还会继续改善。
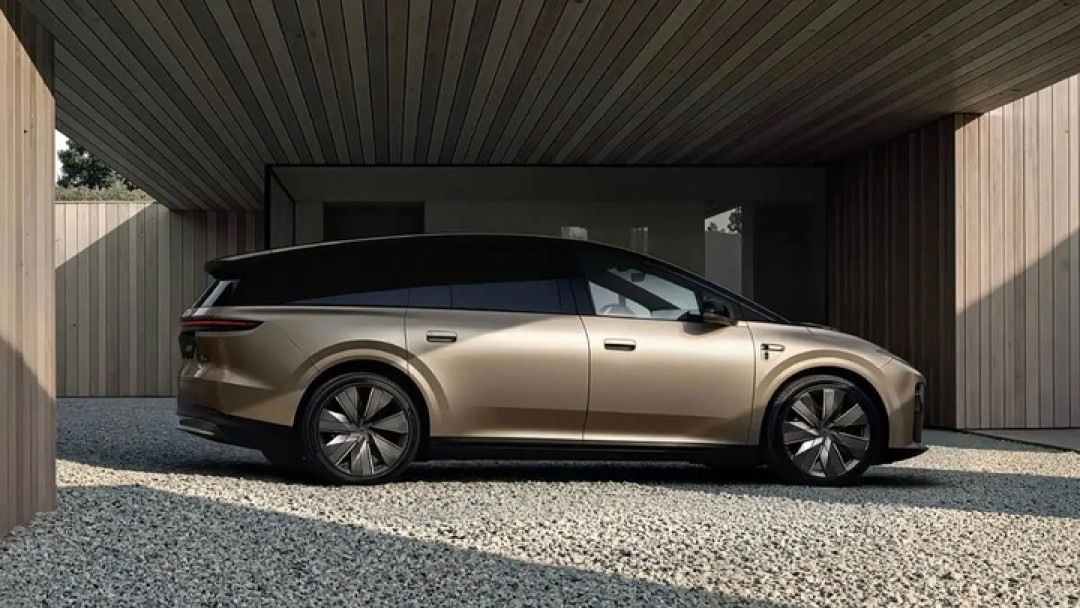
▲ 理想 i9 假想图
对现在的理想来说,把毛利率拉回来已经是一项明确任务。李想在财报电话会上给出了一个具体的目标:
从长期维度看,公司健康的毛利率水平应当处在 15%—20% 区间。
客观来说,这个目标在当下并不容易实现——电池、芯片以及其他半导体元件的成本还在继续上涨。理想车型使用的智能化硬件更多,芯片和存储用量也更高,因此承受的成本压力比行业平均水平更大。与此同时,产品的集中换代还会产生新的模具和设备折旧。
李想倒是明确了一个态度:「不会把成本上涨压力转嫁给消费者。」
既然不能简单靠涨价解决,理想就必须同时从两头入手:一边提高高价车型的销量,抬高单车收入;另一边则通过自研、供应链和更大的销量规模,把成本降下来。
这也是理解理想这几年大举投入自研的一条重要线索。
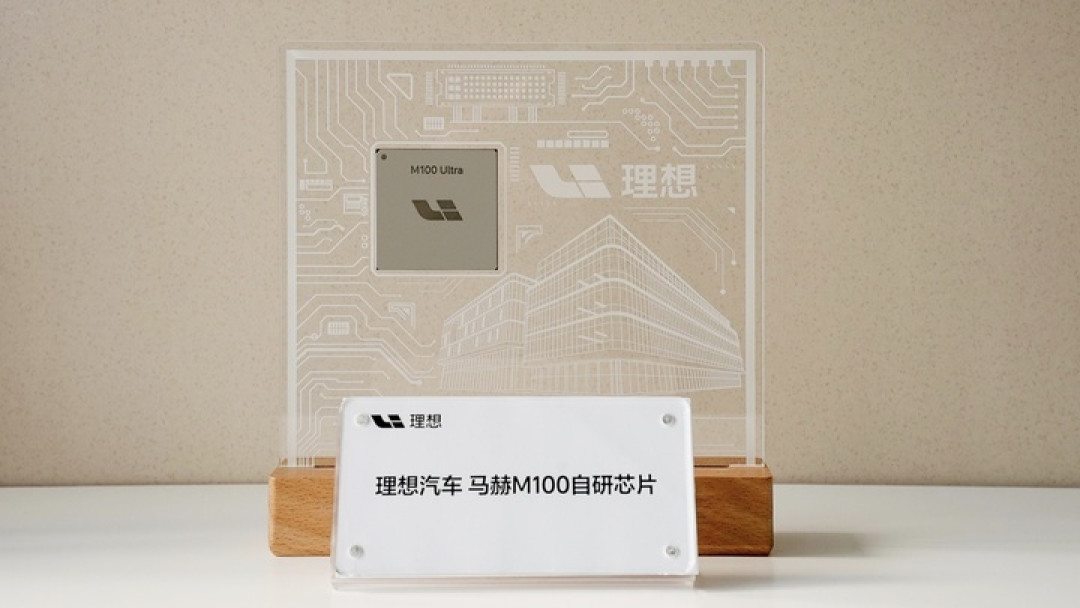
即使公司已经出现大额亏损,理想的研发投入也没有明显收缩。今年二季度,他们的研发费用达到了 27.8 亿元,上半年累计接近 55 亿元。好消息是,过去几年投入的项目正在陆续进入量产阶段,马赫 M100、自研电池、马赫 VLA、线控底盘都已经开始上车。
李想在电话会上说,他希望理想能「像苹果和华为一样,把面向未来的核心技术壁垒掌握在自己手中」。
某种程度上,理想正在经历第二次创业。
之前的理想靠家庭用户洞察、增程路线和产品定义能力站稳了脚跟;现在,它开始把竞争力继续往底层延伸,从模型、芯片、底盘,到自研电池和自建补能网络。
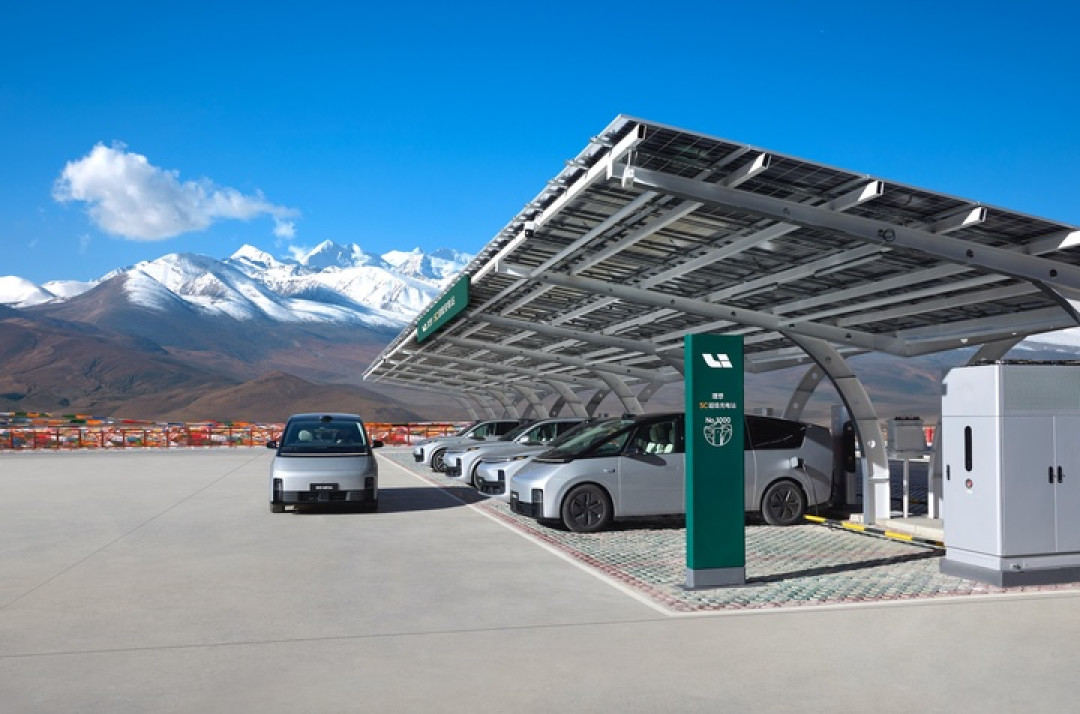
截至今年 6 月底,理想已经建成 4097 座超充站和 22593 根充电桩,其中 4C、5C 充电桩占比达到 70%。这些投入都在增强纯电车型的竞争力,也都需要足够大的销量才能摊薄成本。
规模,决定了理想这一轮自研最后能不能变成利润。
理想给出的三季度交付指引并不激进,预计交付 9.5 万至 10 万辆,总营收 266 亿至 280 亿元。以二季度 98330 辆的交付量来看,三季度的销量基本不会有太大变化。
理想目前也有足够的资金来撑过这段产品切换期——截至 6 月底,他们仍有 875 亿元现金储备;二季度经营现金流也从一季度净流出 60.91 亿元,改善至净流入 1500 万元。
钱暂时不是最紧迫的问题,如何让这些投入形成持续性的回报,才决定着理想这一轮转型的成败。
苹果和华为最难学的不是「自研」,而是让技术最终回归到商业。
作者:李华











唔啱唔俾講
校验提示文案
值友8053049375
校验提示文案
值友3918368127
校验提示文案
wwf899
校验提示文案
值友2619840671
校验提示文案
弗洛伊德八世
校验提示文案
一起来爬山呀
校验提示文案
瓶子座
校验提示文案
smallgg
校验提示文案
JackWe
校验提示文案
海的大女儿
校验提示文案
大狗熊熊熊
校验提示文案
大狗熊熊熊
校验提示文案
大口干饭呗
校验提示文案
时光机器人过
校验提示文案
大狗熊熊熊
校验提示文案
大狗熊熊熊
校验提示文案
海的大女儿
校验提示文案
JackWe
校验提示文案
smallgg
校验提示文案
弗洛伊德八世
校验提示文案
时光机器人过
校验提示文案
瓶子座
校验提示文案
一起来爬山呀
校验提示文案
值友2619840671
校验提示文案
值友3918368127
校验提示文案
wwf899
校验提示文案
大口干饭呗
校验提示文案
值友8053049375
校验提示文案
唔啱唔俾講
校验提示文案