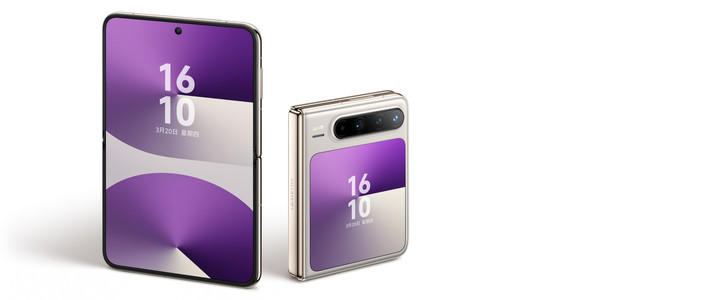
8月31日,北京金融资产交易所等网站公布了华为投资控股有限公司2026年半年度报告。微博热搜下面一小时内裂成两派:一派盯着"利润跌近四成"说华为不行了,一派盯着"研发1214亿"说这才是硬核。先把一个被传错量级的数字摆正:增收9.55%是真的,利润大降也是真的——上半年营业收入4678.19亿元,同比增长9.55%;归母净利润234.28亿元,同比下降36.77%,比去年同期少了约136亿;研发费用1213.82亿元,创历史新高。知乎注意,是降36.8%,不是很多标题党嘴里的"腰斩";但也不是小数目。这篇不站队,只把报告里三个反常识数字拆开,对着你9、10月要换的那台华为算三笔账。
第一笔账|利润是"投没了"的:成本和研发增量,比营收增量多114亿
知乎上那条被顶到最前的回答把损益表拆成了算术题:营业成本从去年同期的2243.32亿元涨到2521.18亿元,同比多花277.85亿元。知乎研发这边同样猛增:研发费用1213.82亿元,同比大增25.2%,占营收比重升至25.95%,创历史同期最高。微博两项加起来多花522亿,而营收增量只有407.8亿——缺口114亿,就是利润"消失"的主体。营业利润率也从上年同期的10.49%掉到7.01%。
更扎心的反证在同一个回答里:如果研发只跟着营收涨9.55%而不是25.2%,能省下152亿——那份"难看"的净利润就会同比正增长。知乎换句话说,利润下滑不是失控,是选择。

第二笔账|现金流由正转负-399亿:这是九月新机潮的"预付货款"
比利润更吓人的数字在这里:2026年上半年,华为经营活动现金流净额为-398.85亿元,而2025年同期还是+311.83亿元——一年之间摆动710亿。知乎
钱变成了什么?存货账面价值达2774.94亿元,较2025年末大增42.3%,新增备货价值超824.51亿元;同时购买商品、接受劳务支付的现金达4252.26亿元,同比增长35.3%。知乎对一下日历:9月7日三折叠Mate XT2与鸿蒙7正式版、9月10日智慧屏S7预售、传闻已锁死9月23日的Mate90——半年多备的这825亿货,几乎就是为这波产品潮准备的弹药。对换机人的含义有两条:一是首发供货大概率比Mate60那几年宽松,加价收"海鲜"没必要;二是"货多"不等于"便宜",知乎那条回答点破过成本端——内存芯片等大涨价之后,华为的产品尽量不涨价。知乎翻译成人话:Mate90首发价大概率"稳",别赌惊喜补贴;惊喜更可能出现在老机型的渠道价上。

第三笔账|每赚100块花26块搞研发:生态加速,价格体系反而更稳
半年研发强度到这个量级的消费电子厂,全球基本找不到第二家。钱投向了哪,鸿蒙生态大会2026上徐直军给了注脚:鸿蒙生态年内用户规模将突破1亿,全球化是成功核心标志。微博热搜讨论里还流传着一组口径:终端国内份额22.6%重回第一,鸿蒙设备突破8000万。微博(自媒体引述数字,以市调机构后续正式发布为准。)这两条对你意味着:鸿蒙版App的空窗在肉眼可见地变小;但也别指望激进官降——研发越缺钱,官方定价越要"保",能等的只有渠道折扣。
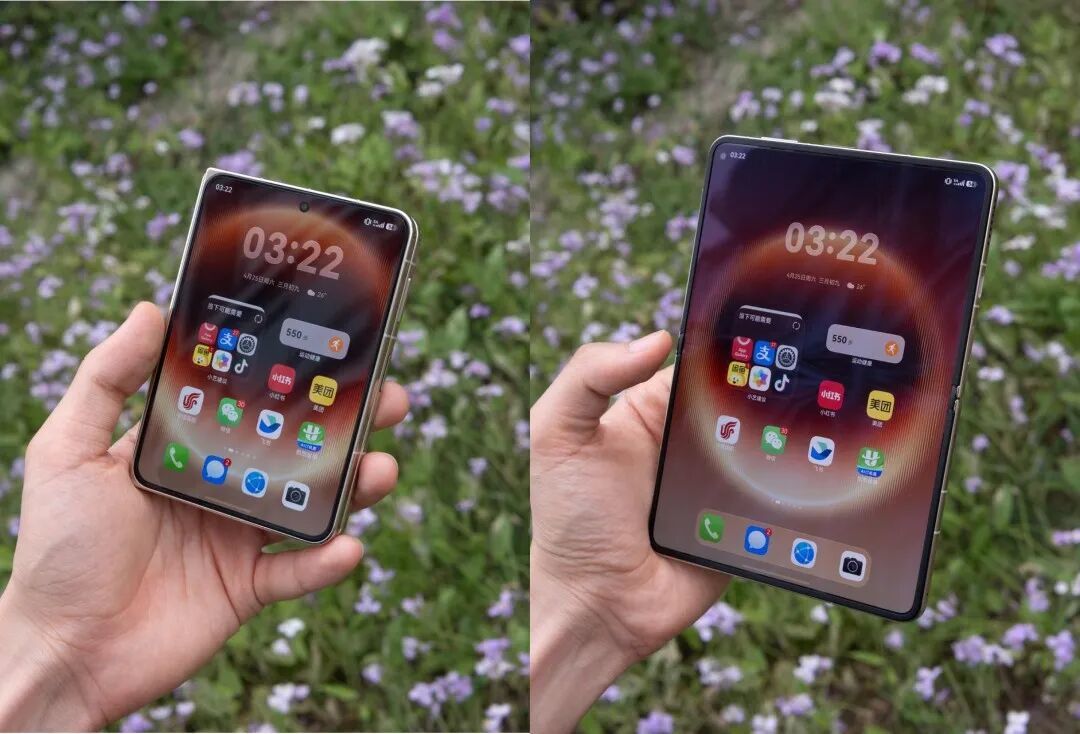
三类人,三个动作
等Mate90的人:不必焦虑抢首发,825亿存货是你的底气;9月23日只盯一个数——起售配置是否还压在Mate80的首发价位段。蹲老机型的人:渠道价还在往下走,但内存涨价正在侵蚀毛利、官方清库存动力变弱,Mate80/Pura80在3500-4500元档见到合适价就收,“底中之底"大概率等不来。犹豫换不换华为人:这份财报是张体检单——需求没问题(营收+9.55%),现金没问题(负数是备货造成的),份额没问题。你的风险从来不是"华为行不行”,而是"你每天用的App在鸿蒙上卡在哪一级",先对软件清单,再谈换机。
接下来盯三个信号
10月底的三季报:研发若继续跑赢营收,说明"以利润换身位"已固化,渠道降价节奏会同步收敛;Mate90首月销量与激活价走势;以及那825亿存货的消化速度。华为"选择不赚"的这136亿,最后变成产品力还是变成包袱,年底前这三个指标会给出答案。












cos52000
校验提示文案
天天向上12315
校验提示文案
小泽马里澳
校验提示文案
palpag
校验提示文案
值友8300246018
校验提示文案
免冠成车
校验提示文案
antsli
校验提示文案
阿甘2012
校验提示文案
舍不得钱
校验提示文案
值友1271871852
校验提示文案
舍不得钱
校验提示文案
值友1271871852
校验提示文案
阿甘2012
校验提示文案
antsli
校验提示文案
免冠成车
校验提示文案
值友8300246018
校验提示文案
palpag
校验提示文案
天天向上12315
校验提示文案
小泽马里澳
校验提示文案
cos52000
校验提示文案