

海南绿色发展信用评级有限公司(简称“绿发信评”)近日发布2025年度A股上市公司ESG主动评级结果。家用电器行业评级结果显示,行业ESG表现延续稳中有进的态势:高评级企业(AAApi至AA-pi区间)由上年25家增至28家;CCCpi评级企业在2025年全部实现级别上调,头部阵营持续扩容,整体处于良性改善通道。
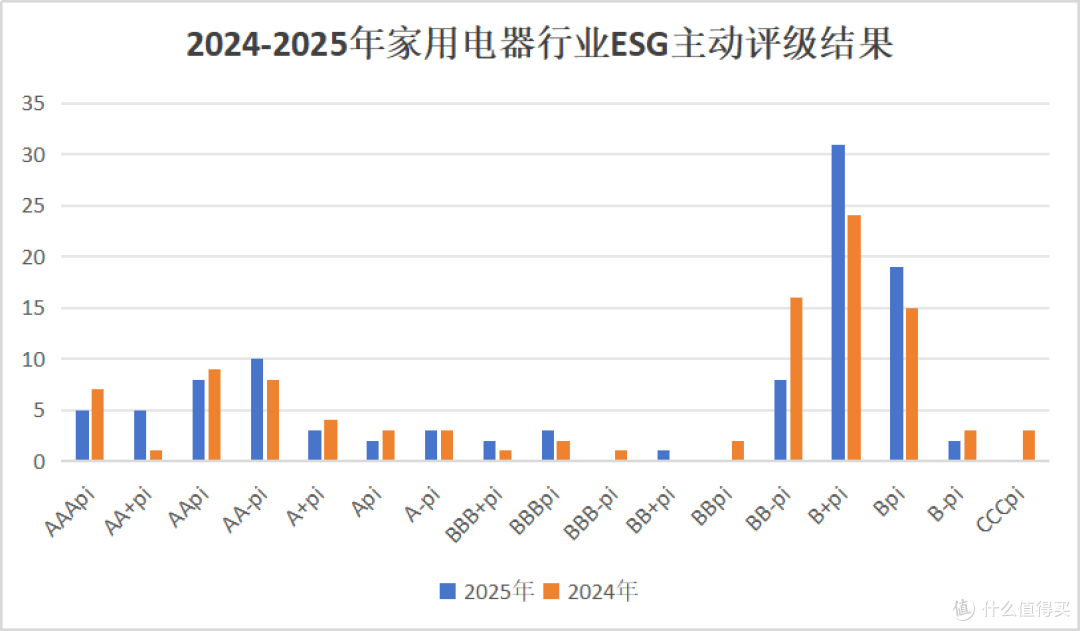
主动评级是评级机构未经受评对象委托,主动利用公开信息对企业开展评估,为市场提供独立、客观、公正的第三方评级观点。ESG主动评级体系共设17个等级,由高至低依次为:AAApi、AA+pi、AApi、AA-pi、A+pi、Api、A-pi、BBB+pi、BBBpi、BBB-pi、BB+pi、BBpi、BB-pi、B+pi、Bpi、B-pi、CCCpi。
从级别分布看,2025年,AA-pi及以上的高评级企业有所增加,B+pi仍是全部级别中企业最为集中的一级,共有31家企业、占全行业30%,31家企业均未披露ESG报告,而其上一级BB-pi与BBpi区间已有企业完成跃升。该群体的评级水平主要受制于信息披露,是行业下一阶段改善空间最集中的部分。
从变动情况看,家用电器行业的ESG改善具有较好的延续性,级别调整以稳步上行为主,未出现大幅波动。20家级别上调、19家下调、63家维持不变。其中7家企业上调2级及以上,无一家企业下调2级及以上。头部阵营的稳定性同样突出,2024年25家高评级企业中有24家在2025年继续保持高评级,保持率达96%。
分维度观察,治理(G)维度构成行业ESG的稳固基础。治理维度无一家落入B+pi及以下,AA-pi及以上企业较上年增加5家。环境(E)维度呈现稳步改善,高评级企业由18家增至21家,CCCpi级企业维持在7家,22家企业实现级别上调。从披露情况看,已披露ESG报告的企业中,环境维度达到高评级的占50%。随着ESG报告披露率增加、碳排放核算等基础工作逐步规范,环境维度具备持续改善的条件。社会(S)维度方面,达到高评级企业由26家增至31家,但仍有超过五成企业位于低评级区间,主要是ESG报告未披露所致。因此,社会维度是行业改善弹性最大的环节,补齐披露的边际成本较低。
细分行业表现存在差异。白色家电11家企业中7家进入高评级,占比64%,位居各二级行业首位;黑色家电、厨卫电器等行业,高评级占比均未超过三成,与白色家电行业拉开了较大差距。从改善面看,家电零部件行业年内9家企业级别上调,为各细分行业中最多的一个,行业内部差距正在收敛。
市值规模与评级水平呈现正向梯度。随着市值梯度的升高,ESG报告披露率和高评级企业占比持续升高,千亿市值以上企业全部进入高评级。中小市值企业表现方面,部分企业凭借良好的ESG管理和充分的信息披露,也达到了AA+pi评级,表明规模并非限制企业评级的主要因素,规范披露与扎实的议题管理足以支撑中小市值企业进入行业前列。
企业性质维度方面,国有背景企业披露率和高评级企业占比明显优于民营企业。但从民营企业内部看,已披露ESG报告的民营企业中,超过六成企业也获得了高评级,无一家落入B+pi及以下,其表现已与国有背景企业整体水平相当。
综合来看,2025年度家用电器行业ESG评级结果体现出三个较为明确的特征。其一,行业已进入底部出清、头部稳固的阶段,CCCpi级企业清零,最高评级企业连续两年保持高评级的比例达96%,且年内无一家企业下调2级及以上,评级改善的延续性增强。其二,治理维度已成为行业优势项,环境与社会维度则是最主要的提升空间,而这两个维度的短板在很大程度上源于信息披露不足而非管理能力欠缺,改善的可行性与弹性均较为充分。其三,信息披露是当前行业ESG水平提升的关键环节,当前行业披露率未超过50%,随着更多企业建立常态化的ESG信息披露机制,行业整体评级中枢有望继续上移,高评级阵营也将进一步扩容。
当前文章无评论,是时候发表评论了