

同一周的英特尔,两张脸。
11月18日,CEO陈立武在奥斯汀TomorrowX峰会上说:"在18A上,我亲自参与生产推进,我们刚刚签下了第一个客户。"这是英特尔先进制程代工的第一位外部客户,用的是6月已进入风险试产的18A-P节点。次日美股盘中,英特尔涨幅一度扩大到8%。微博微博第一财经
但准备装机的人,更该看同一天流出的另一份数据——它安静得多,也诚实得多。
70.1%是怎么来的
Mercury Research公布的2026年Q3 x86份额:英特尔桌面出货份额70.1%,比Q2的65.1%涨了5个百分点;AMD从34.9%掉到29.9%,重新跌破30%。知乎
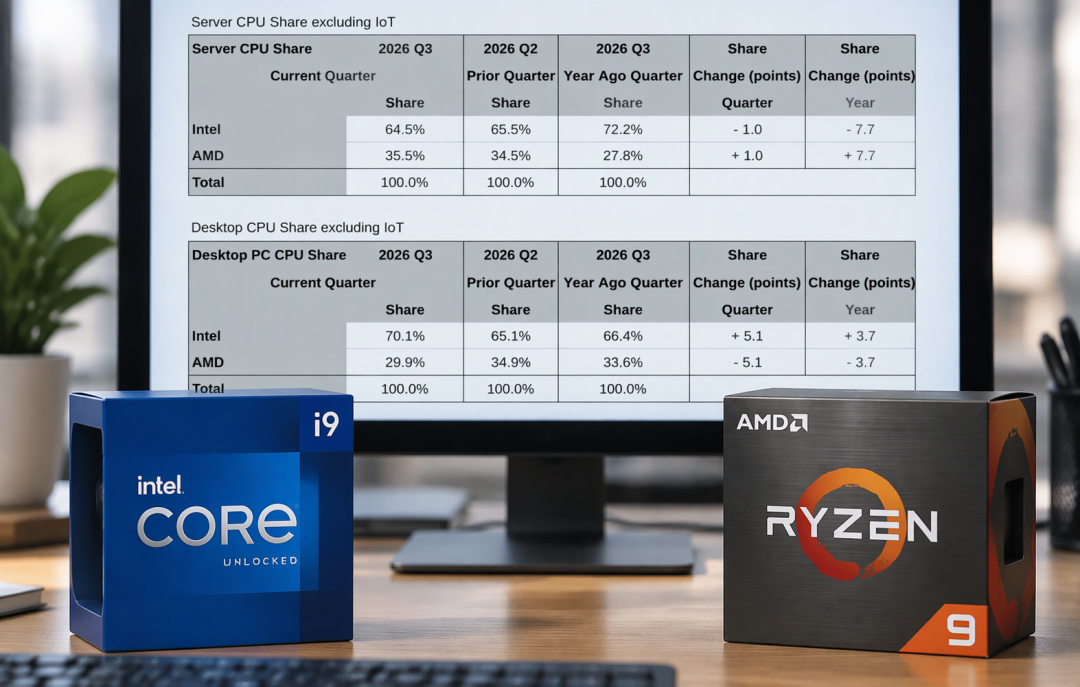
标题党会写成"英特尔反超AMD"。可Mercury给的解释是:英特尔笔记本处理器需求疲软,就把一部分原本给移动平台的产能挪去桌面,正好撞上Q3传统PC采购旺季;而今年上半年,英特尔桌面CPU本来是缺货的,想卖也没货。知乎
这5个百分点,更多是英特尔自己腾出来的晶圆,不是从AMD手里抢来的用户。
AMD也不是输在产品上。机构列的原因是游戏PC需求疲软、显卡供应受限、内存涨价推高装机成本,而AMD在DIY和玩家市场占比更高,最先被砍单。知乎
份额在涨,钱没涨
Q3财报里,英特尔笔记本与台式机处理器收入69亿美元,同比减少约4.24亿美元;销量降14%,均价反而涨9%。同一季服务器CPU销量只涨10%,均价涨54%,把数据中心业务推到73亿美元、同比增长78%,是15年来最猛的一季。知乎知乎
两边都在"卖得更少、卖得更贵"。CFO津斯纳说得更直白:2026年全球PC出货预计下滑约12%,下半年降幅超20%,2027年再降约10%。36氪
销量在缩、均价在涨的市场里,70.1%的含金量得打折。
跟你买U有关的三件事
别指望英特尔降价冲量。 客户端均价已涨9%,Q4毛利率指引从44.1%下调到38%,公司明确说会按需求下调客户端晶圆投产规模。投产砍了,就没有砸价的动力。知乎
桌面缺货比上半年松,走量那档还紧。 11月初英特尔把俄勒冈厂原本给Panther Lake的一部分18A晶圆调去做数据中心芯片,挪走的是高端产能,性价比型号反倒一度断货。盯着i5这一档的,遇到合适价别等太久。知乎
真正卡预算的是内存,不是CPU。 陈立武用"前所未有"形容内存紧缺,预计问题延续到2027年。CPU这边两家打份额,内存那边全行业一起涨。预算先给内存留够,比纠结选蓝选红更实际。36氪
顺带提醒:70.1%统计的是出厂了多少颗。机构自己强调,这不等于消费者实际购买比例,也不能说明英特尔在游戏性能上重新领先。知乎
这轮反转能不能站住
同一周还有两条坏消息:11月13日,密歇根州一家养老基金牵头的投资者在圣何塞联邦法院提起证券欺诈集体诉讼,陈立武和津斯纳都在被告名单里,理由是7月下旬到10月下旬迟迟未披露PC销量下滑与库存积压的严重程度;11月17日,又被曝裁全球IT部门,规模未披露。36氪
公司层面热闹,桌面市场冷清,这就是英特尔现在的样子。
70.1%是短期腾挪还是长期反转,盯两个数就够:下季度英特尔客户端处理器销量能不能止跌,内存价格和显卡供应什么时候松动。这两个不改善,份额再高也只是账面。


当前文章无评论,是时候发表评论了