

上汽把智驾合资公司的控股权交给了Momenta,这事儿在车友群里吵了半个月,两种说法针锋相对:一种说上汽把"灵魂"正式交出去了,另一种说看不懂现在搞合资公司是要干嘛。我把公告和三方关系捋了一遍,发现标题党都抢错了重点。
先说公告本身。11月5日上汽集团董事会通过议案,拟与Momenta、延电科技合资设立一家公司,注册资本3亿元:Momenta认缴1.53亿、持股51%,上汽认缴7500万、持股25%,延电科技认缴7200万、持股24%。业务方向写得很直白——覆盖上汽集团全球全平台车型的L2、L3等高阶智驾。
真正稀罕的是那个51%。过去几年,车企和智驾供应商也搞过合资,基本都是整车厂控股、供应商出人出技术,主导权在甲方手里。这次反过来了,算法公司拿大头。于是"上汽让出智驾主导权"的说法就出来了。
但你要看上汽和Momenta之间到底是什么关系,就会发现这个让法一点都不亏。上汽跟Momenta的合作从2018年技术验证算起,但资本上更早:2017年1月上汽就通过尚颀资本参与了Momenta的A轮,2021年C轮又以战略投资人身份领投,是它最大的机构战略投资人。今年7月Momenta在港交所挂牌,上汽持股约8.65%,账面价值五十多亿。也就是说,上汽同时是三重的身份:股东、最大客户之一、现在又加了个合资伙伴。
所以在我看来,这不是什么"灵魂论"的反悔。上汽早年确实放话不想把灵魂交给供应商,但那句话针对的是"把智能化整包外包出去、自己什么都不留"。这次合资的51%落在Momenta手里,换来的是技术决策不扯皮、迭代节奏不用层层走采购流程;上汽系合计49%,加上整个体系的全平台车型做需求来源,锁的是"量产第一客户"的位置。上汽用一部分控股权换速度,Momenta用技术决策权绑住一个确定交付的最大量产客户,这笔合作是把八年的项目制关系,改成了组织化的固定班底。
对普通车主,这件事其实比股权比例更近。Momenta现在累计装车突破100万台,2026年上半年新增装载约32.1万台,跟26家主机厂合作了105款量产车型,城市NOA第三方供应商里排第一。在上汽体系内,智己是从L7第一款车跑出来的,之后IMAD铺满智己全系,再延伸到飞凡、上汽奥迪和上汽大众的"行云"系统——后者搭载的正是MomentaR7强化学习世界模型。MG07那边,官方口径是连续两月交付破万、超95%用户选了Momenta方案,11月中旬还公布了R7调试完成、年底前装车发运。你要是近期在看智己、MG07、奥迪E7X这几台车,它们的智驾体验后面会越来越像同一个大脑在不同车上跑。
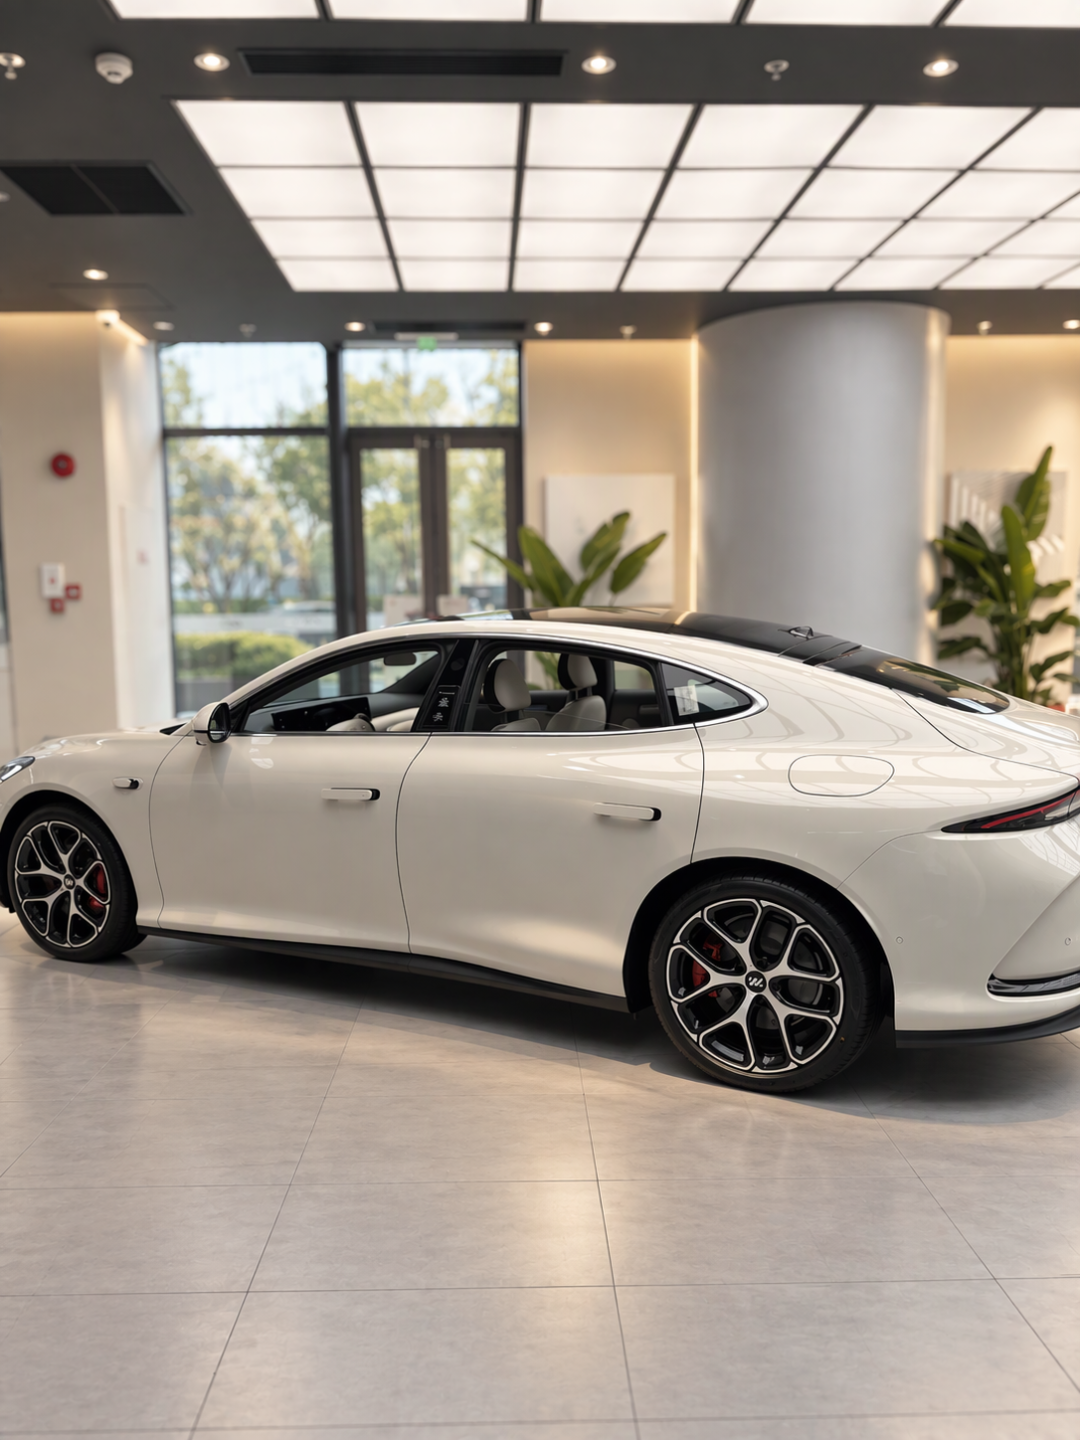
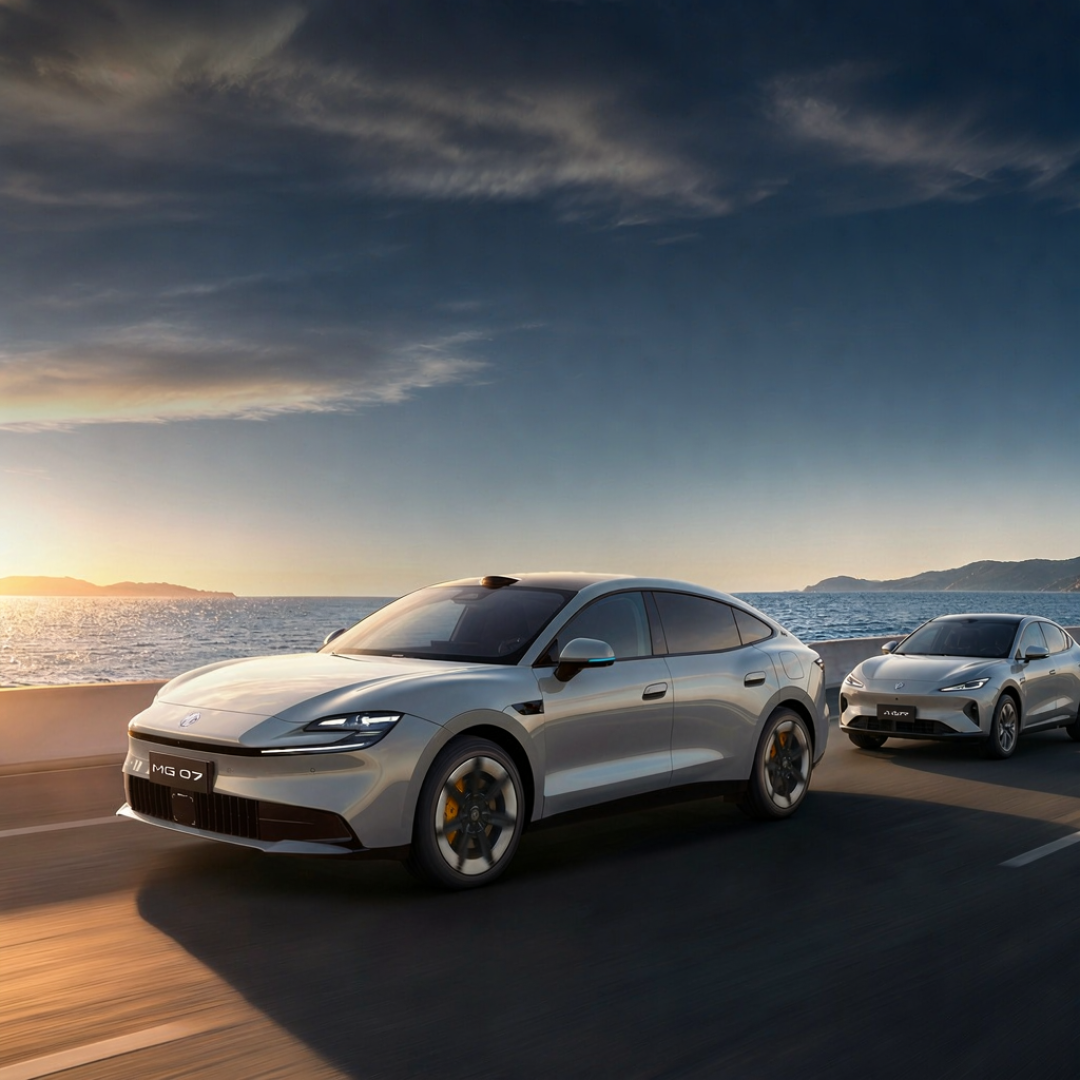
这就带来一个新问题,也是我觉得最值得吵的地方:统一方案迭代快、数据反哺快,这是实惠;但智己、飞凡、MG、上汽奥迪、上汽大众的智驾风格差异会不会被抹平,这是隐患。以前各家好歹调校思路不同,现在一个合资班底做全平台,规模效率上去了,产品个性得靠什么保?延电科技的进来还有一层意图:这家延锋旗下、做座舱域控的公司入股24%,摆明了要把智舱和智驾的域融合打包进下一代电子电气架构。架构统一是行业确定方向,但"统一"和"同质"之间那条线,得盯着。
至于"华为要加油了"的说法,我认为又抢错重点了。上汽体系里尚界是鸿蒙智行的合作方,走华为路线;Momenta这条线现在升格成合资公司。上汽做的是双轨并行,两边押注,不是换队长。对消费者反而是好事——同样一个上汽,你可以摸到两套主流智驾,试完再定。
接下来我盯三个信号:合资公司第一个交付给了上汽体系里哪个品牌,MG07年底那批R7装车版本的实际口碑,以及Momenta同时服务26家客户时,新技术首发的优先级怎么排。供应商身份和"头号客户"身份之间的平衡,公告里没写,实际会天天发生。
至于已经订了上汽系车型的朋友,我的判断很简单:短期内你的车不会有任何变化,长期看迭代速度大概率变快。真正要做的决定,还是在进店之前——多试一套方案,总没有坏处。
当前文章无评论,是时候发表评论了