













22
28
国星宇航在港股上市:发行价24.9港元,市值150亿港元
2026-11-16 09:08:37
0点赞
0收藏
0评论
撰稿 | 贝多
来源 | 贝多商业&贝多财经
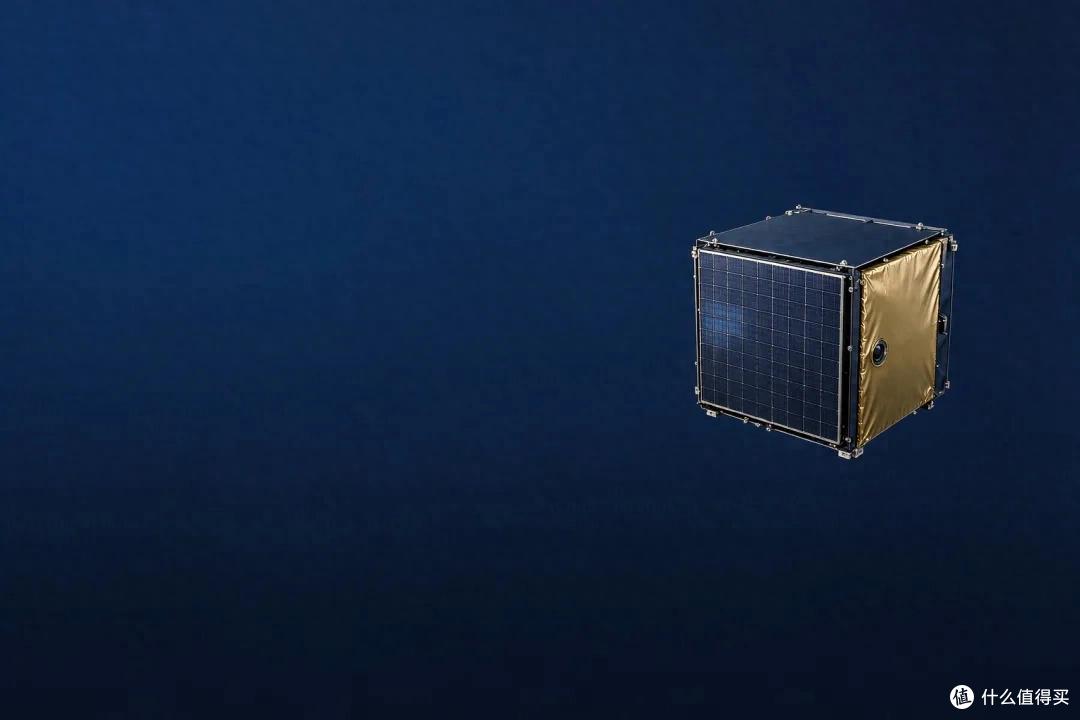
11月13日,成都国星宇航科技股份有限公司(06935.HK,下称“国星宇航”)在港交所挂牌,发行价24.9港元,全球发售3012.1万股H股,募资净额约6.52亿港元。
按发行价算,公司总市值约150亿港元。截至2026年10月20日,它手里握着114颗待交付AI卫星订单,合约总值34.75亿元。
一、发行价24.9港元,募资净额6.52亿港元
天眼查显示,国星宇航成立于2018年。
其中香港公开发售301.21万股,国际发售2710.89万股,另有451.81万股超额配售权,发行价定在24.9港元,募资总额约7.5亿港元,净额约6.52亿港元。
募资投向五个方向:升级AI智算卫星研发体系、建设深圳研发中心、开展产业链战略投资与并购、优化资本结构,以及补充日常营运资金。
翻译过来,这是一次“把卫星做成算力基础设施”的融资。研发和深圳中心管技术,产业投资管生态,资本结构管长期。
基石投资者为晶科能源投资与锦信东方,两家合计认购6000万港元的发售股份。产业资本入场,看的是太空算力这条长赛道。
这个市值,对应2025年7.03亿元的营收。市场给的不是当期利润,是那张星算路线图。
二、2025年营收7.03亿元,在手订单34.75亿
2023年至2025年,国星宇航营收5.08亿元、5.53亿元、7.03亿元,三年稳步上行。2026年上半年,营收2.26亿元;毛利8887万元。
收入结构在换挡。卫星及相关服务的收入占比,从2023年的0.6%,走到2025年的36.6%,再到2026年上半年的57.7%,第一次成为第一大板块。2026年上半年,AI智算卫星单项贡献收入1.25亿元,占比55.1%,毛利率55.4%。
整体毛利率跟着产品结构往上走:2023年14.0%,2025年20.4%,2026年上半年39.3%。一门生意从“卖方案”转向“卖算力”,毛利曲线是最直接的证据。
研发投入同步加码。2023年至2025年,研发开支5347.8万元、1.42亿元、1.52亿元,三年累计约3.48亿元;研发费用率分别为10.5%、25.7%、21.6%,投入强度在行业里靠前。截至2026年6月末,公司账上现金及现金等价物6.86亿元。
订单是它最硬的一张牌。截至2026年10月20日,公司待交付的AI卫星订单为114颗,合约总值34.75亿元,是2025年营收的近五倍。2026年5月递表时,这两个数字还是37颗、12.31亿元;五个月,订单多了77颗、22.44亿元。
订单的增长,来自星座组网的节奏。卫星一颗一颗打上去,收入一段一段确认。国星宇航的卫星,不是单颗卖,是按星座卖。
按2025年营收计,国星宇航在国内具备卫星全价值链能力的民营商业航天企业中排名第二,份额22.6%。这个“全价值链”,指的是从卫星设计、研制、发射,到在轨运营与星基服务的整条链。
商业航天从2015年起步,十年时间,从“能发射”走到“能运营”。
它的路线图叫“星算计划”:建设一张由2800颗AI智算卫星组成的天基算力网。公司已取得国际电信联盟超过3100颗卫星的轨道资源核准,其中包含星算计划的全部规划卫星。按排期,2026年剩余时间16颗、2027年36颗、2028年60颗,到2028年底累计112颗;首批100颗的组网目标,将在2028年内完成。
卫星从定制走向批产,是行业的分水岭。单星成本往下走,星座才铺得开。
市场空间也在打开。研究机构预测,2035年全球在轨数据中心市场规模将达到390亿美元,2025年至2035年的复合增长率高达67.4%。算力从地面往天上走,是一条长坡。
太空算力的应用,先从遥感、应急、低空经济开始,再往自动驾驶、海洋监测延伸。在轨处理的好处,是省下行带宽、降时延:数据在天上算完,只把结果传回地面。
三、12颗组网,2800颗路线图
2018年12月,公司发射国内首颗AI应用卫星,把人工智能带进太空场景;2024年9月,国内首颗AI大模型智算卫星升空,完成星上大模型在轨验证;2025年5月14日,12颗AI智算卫星组网入轨,建成全球首个AI智算卫星星座。
2026年11月13日,就在上市当天,“星算”计划03组的5颗太空计算星座卫星在台州研制基地完成整机下线。这5颗卫星均由公司自主研发、独立制造,将于近期择机发射;入轨后,将与在轨的01组、02组协同组网,进一步扩充太空算力规模。
台州基地的整机下线,说明公司的卫星已经从“研制”走向“批产”。成都总部管研发与运营,台州管整机下线,崇州管结构组件。国星宇航的上市,是成都商业航天的一个坐标。
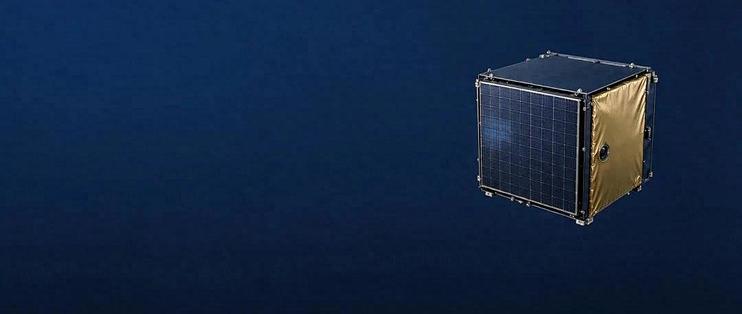
截至招股书披露,公司自主研制了6个AI有效载荷、4颗AI应用卫星、26颗AI智算卫星,通过自身或与业务伙伴协调安排,完成了15次太空任务。2026年10月14日,公司用朱雀二号改进型Y4火箭,把星算02组的8颗卫星送入晨昏轨道。
卫星研制通常四个月,签约后一年内发射,在轨设计寿命三到五年。这组数字决定了商业模式的性质:卖的不是一次性交付的硬件,而是要在轨运行数年、持续产生算力与数据的资产。星座建成之后,运营与替换是第二段生意。
产能端,崇州基地每年可生产200套结构组件;深圳中心投资5.43亿元,计划2028年投运。募资里的深圳研发中心,正好接上这一段。
股权上,陆川通过北京星融宇航、北京新时代空间、海空星算三个平台合计控制30.77%的投票权,为单一最大股东集团。
2026年4月,公司完成Pre-IPO轮融资35.5亿元,投后估值115.54亿元。深创投、星河产业集团、红杉中国、洪泰基金、叶国富等,都在股东名单里。
客户与生态也在往外连。2026年6月与7月,公司分别与腾讯云、商汤签署战略合作协议,围绕卫星AI模型部署与在轨验证展开合作;7月还拿到商汤两颗AI智算卫星的开发订单。
客户结构里,有政府机构、科技公司与高校;星座组网之后,云厂商与AI公司会成为新的增量。国星宇航的差异化,是AI卫星+星基解决方案。
星座的生意,前期投入大,后期靠运营收回。谁先把星座铺开,谁就先拿到运营的入场券。这张路线图,需要持续的资本开支;港股上市,为它补上了一段资金。
如今,国星宇航手里握着三样东西:一张已经排到2028年的订单表,一条从单星验证走到12颗组网的技术路线,和一张指向未来的星算路线图。
整体来看,算力正从地面机房往边缘和天上迁移,太空算力从补充手段变成必要选项;公司把募资押进AI智算卫星研发与深圳中心,方向与行业的演进是同一条线,上市之后的这一程值得期待。