11月9日晚,亚玛顿公告:控股股东拟把20%股份卖给上海骑形网络,总价6.8亿元。亚玛顿做光伏玻璃,2024、2025年亏1.27亿、1.08亿;骑形网络做卡牌,品牌叫Hitcard。第一财经
第二天,亚玛顿涨停,市值41亿元。
一家卡牌公司,为什么去买一家亏损的光伏玻璃厂?
公告写明:36个月内不向上市公司注入资产,受让股份60个月内不转让、36个月内不质押。它先买下控制权,卡牌业务不会马上装进去;交易还需深交所确认。第一财经
这笔钱买的是一张上市公司的入场券,不是一条新的卡牌产线。
但卡牌生意本身,确实很赚钱。
卡游2024年营收100.57亿元,同比增长278%,国内集换式卡牌份额超过70%。
2024年,中国收藏级非对战卡牌市场62亿元,五年复合增速24.5%,预计2029年165亿元。第一财经
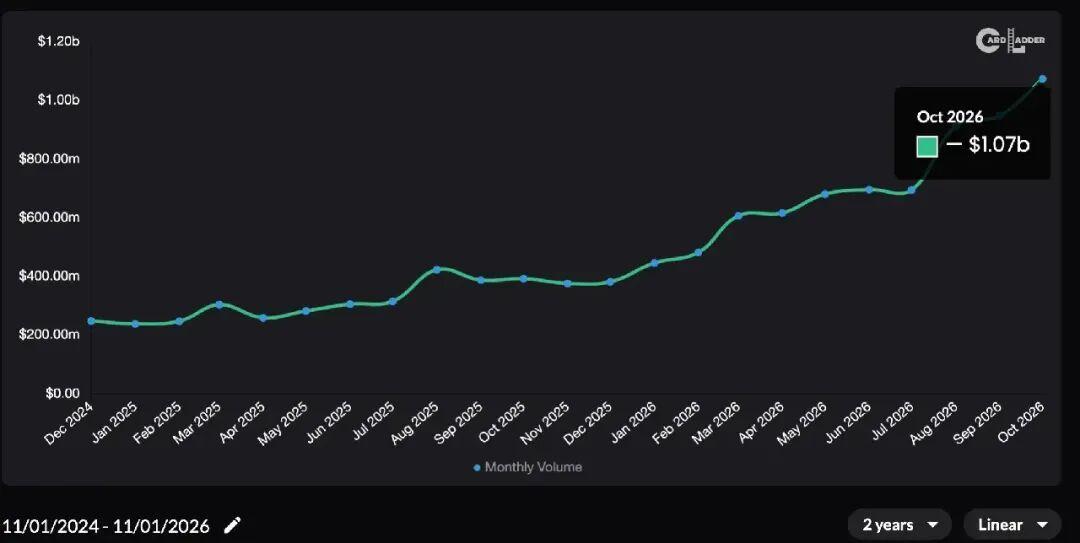
全球市场也在加速。Card Ladder统计,2026年10月集换式卡牌月交易额首次突破10亿美元,达10.7亿美元,比年初增长140%。
孩之宝的《万智牌》第三季度收入6.16亿美元,约合41亿元人民币,同比增长34%。文创潮
资本闻到了味道。把卡牌列为重点业务的上市公司已接近20家。
姚记潮品借澳达控股曲线上市,阅文也发布了电子集换式卡牌游戏。
但“卡牌热”不是一个市场。
第一层是收藏卡。它的价格由IP、稀缺、品相和评级决定。
宝可梦与梵高博物馆联名的皮卡丘卡,评级高的,一年里从一两千元涨到八千至一万余元。可这只是稀有卡的个案。宝可梦卡牌体系庞大,大部分卡没这样涨;简中版交易指数仍在下行。第一财经
第二层是对战卡。它的价值首先来自能上桌。
卡牌会“退环境”,再稀有的卡,数值跟不上也可能不能用;高价收来对战,还会有损耗。
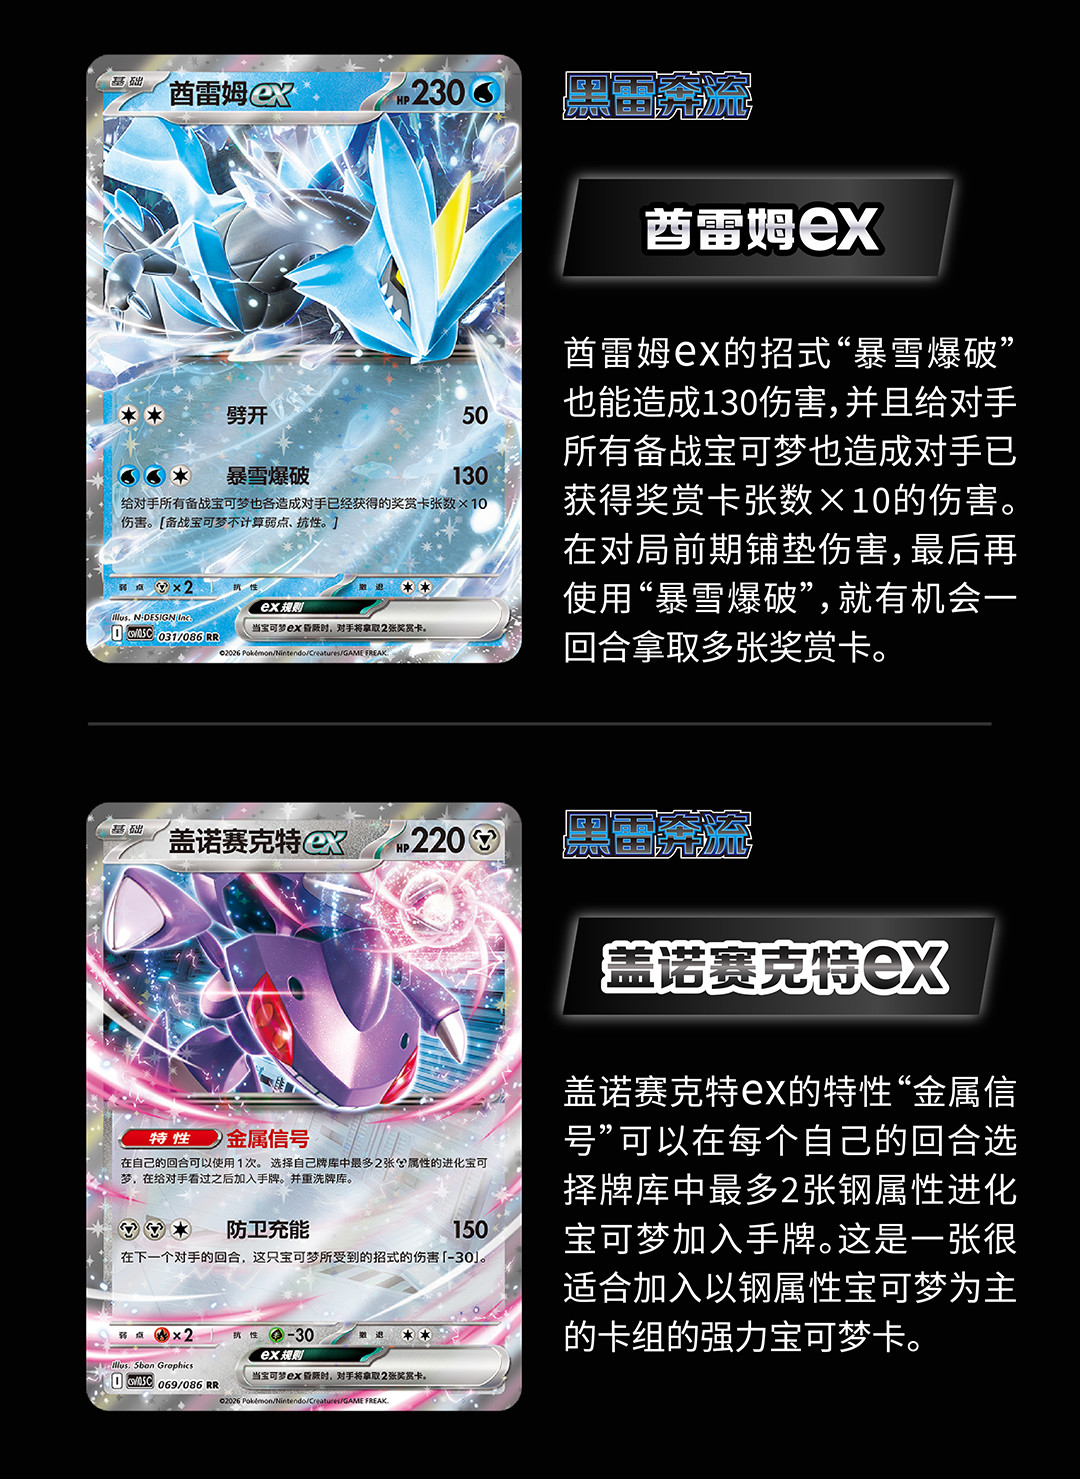
万智牌的增长,靠的是核心系列和《霍比特人》《忍者神龟》这样的跨界IP,不是某一张卡涨价。
渠道也在分化。华立科技前三季度动漫IP衍生品营收2.08亿元,降21.85%;毛利率从约40%降到30.41%,存货3.66亿元,计提8540万元信用减值。游乐场的老渠道在退潮,道馆和赛事在涨。文创潮
同一张桌子上,桌游走的是另一条路。
2025年,中国桌游市场规模78.25亿元,其中电子桌游约占55%。
桌游用户里,25岁到34岁占55.9%,67.3%玩龄超过3年;62%在线下买过。
桌游的钱主要花在“买游戏”和“买体验”上。
2025年,新物集、摩点两个平台的桌游预售额0.92亿元,比2021年增长76.92%;支持人数23.87万人。2026年预计1.1亿元。界面新闻
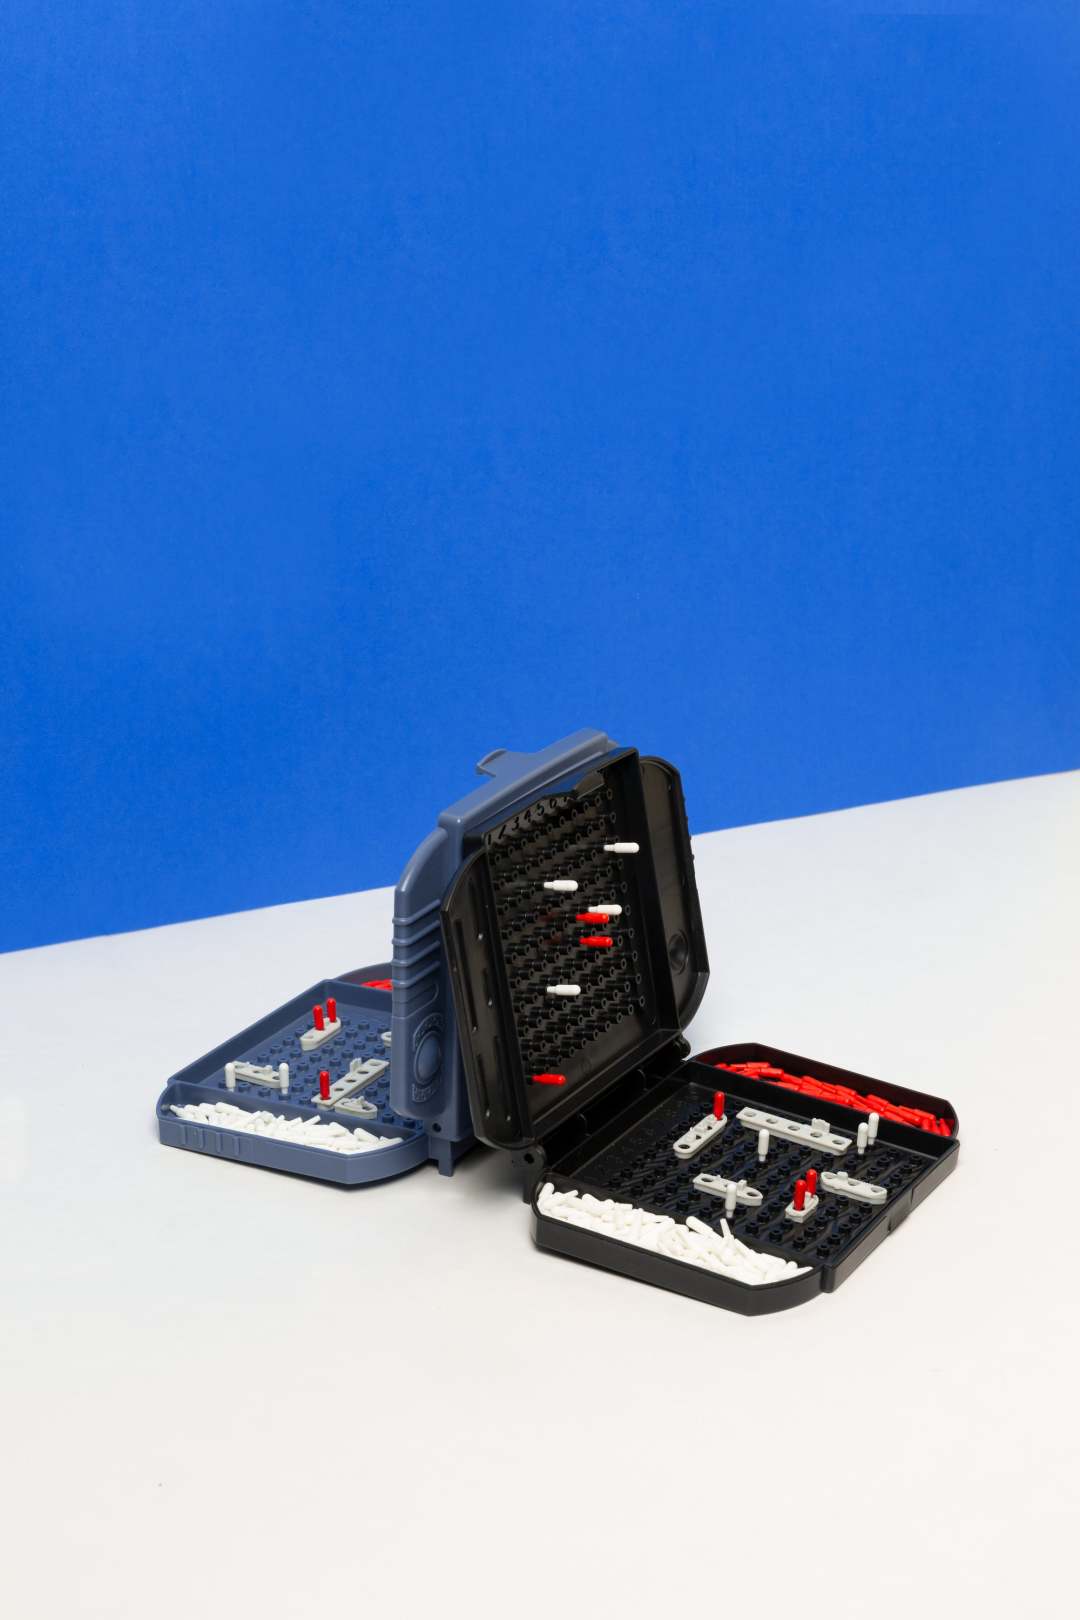
它没有卡牌那样的二级市场。买一盒桌游,很少指望它涨价;钱付给设计、出版和印刷,换来的是一桌人玩几个小时。
2025年,中国原创桌游占预售成功项目的45%,但在支持人数TOP100里只占29%;人均支持金额172.7元,约为引进桌游的35%。
所以,卡牌和桌游,是两本账。
卡牌公司算营收、毛利、市占率和上市进度;玩家算这张卡能不能用、有没有人接。
桌游公司算的是预售、印量和渠道;玩家算的是一盒游戏能开几次、几个人愿意来。
想打牌的人,先看本地有没有道馆、牌店和固定赛事。没有对手,再贵的卡也只是纸。
想收藏的人,先问三件事:IP会不会持续,这张卡是不是限定或特典,品相和评级能不能被验证。
公司买壳、股价涨停,和这张卡的流动性没有直接关系。
给孩子买卡的家长,还要多看一眼。
中消协2026年5月提示,盲盒卡牌存在“概率陷阱”;2025年平台受理的盲盒投诉,平均涉诉4427元,单起最高30万元。8岁以下不得销售盲盒,8岁以上也要取得监护人同意。人民网
6.8亿元买下的是一家公司的控制权。78.25亿元是一桌一桌凑出来的。
你手里的卡、那盒桌游值不值,最后还是要看有没有人愿意坐下来,和你玩完这一局。