

10月28日港股开盘,泡泡玛特低开超6%,盘中一度探到123.8港元,收盘130.7港元。界面新闻
距离2025年8月339港元的高点,股价跌去六成多,市值蒸发超过2600亿港元。
前一天晚上,公司交出2026年第三季度成绩单:整体收益同比下降45%到50%。
只看这一行,很容易得出“潮玩没人买了”。但同一份公告往下翻,有一组更值得琢磨的数字——
中国线下渠道收益同比下降5%到10%,线上渠道下降45%到50%。36氪
同一个市场,同一个季度,线上的跌幅是线下的五到十倍。
跌掉的,主要是去年那场“秒没”
泡泡玛特首席运营官司德在电话会上说得很直白:去年业务的高爆发,核心就发生在三季度。
2025年4月,LABUBU 3.0“前方高能”系列全球发售,内地线上一经开售即秒没。
2025年第三季度,公司整体收益同比涨了245%到250%,中国线上渠道涨了300%到305%,线下是130%到135%。36氪
2025年6月18日首次全球线上预售,全渠道预计补货400万到500万件,发货排期直接排到9月。界面新闻
今年三季度,这股脉冲退了,线上自然被高基数压出四成多的跌幅。
线下店只跌了个位数,反倒说明走进店里、按自己节奏挑娃的人还在。

海外同理。2026年三季度美洲收益下降70%到75%,看着最吓人;可2025年同期,美洲的增速是1265%到1270%。
剥掉高基数,还有几个不好看的数字
2025年末,公司存货54.73亿元,到2026年6月底升到61.02亿元;存货周转天数从123天拉长到201天。界面新闻
会员复购率从2025年末的55.7%回落到2026年上半年的51.6%。
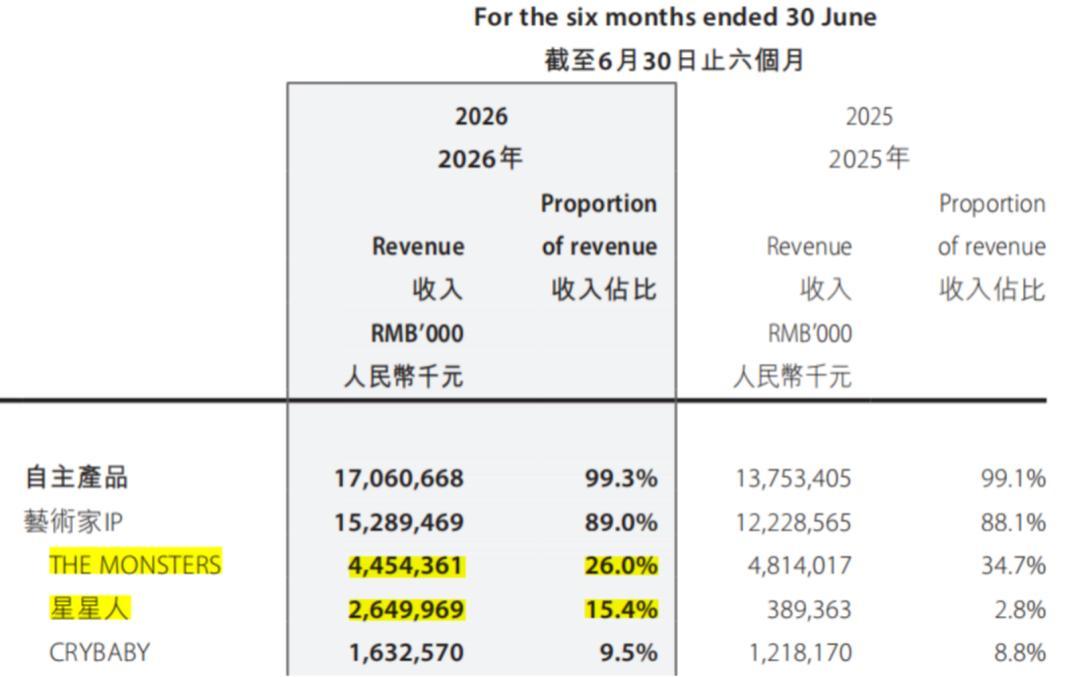
更能说明问题的是IP集中度。2025年,LABUBU所在的THE MONSTERS系列收入141.6亿元,占公司总收入38.1%。
到2026年上半年,这个系列收入44.54亿元,出现爆火以来首次负增长,占比掉到26%。界面新闻
王宁的“维修站”年
管理层没有掩饰。创始人王宁把2026年定义为“经营调整年”。
年初还给出“收入不低于20%增长”的指引,8月中期业绩会变成“大概率完不成”;三季度电话会上,司德的预计收得更紧——中国市场全年实现正增长。
怎么调?三条线。
门店继续开,但放慢。2026年9月到10月,巴黎和伦敦旗舰店先后开业,美国门店三季度末突破100家。公司表示,会更看重单店质量,收紧新增门店审批。界面新闻
IP上,用多品牌接棒。2026年上半年,星星人收入26.50亿元,同比增长580.6%,成为第二大IP;另有四个IP同期过了10亿元。36氪
更长线的两张牌是内容和乐园。LABUBU电影已和索尼影业合作、由保罗·金执导,但仍在剧本环节。北京城市乐园1.5期7月30日开放,第二座乐园以上海为首选。

段永平在买,机构在重新定价
三季报后,华尔街四大行目标价一起下调,评级却分成两派。
摩根大通把目标价从110港元降到100港元,给出“减持”;高盛和野村都给了“中性”。
只有花旗还站在“买入”,把目标价从198港元下调到162港元。界面新闻
段永平的动作更受关注。2026年5到7月,他增持到7.65%,成为仅次于王宁的第二大股东。10月21日被问到是否加仓,他说“应该还会再买一些,但不会超过公司的10%”。36氪
按约150港元的持仓成本和1.02亿股计算,他账面浮亏约18.46亿港元,比例约12%。
四季度看什么
四季度是传统旺季,也是摩根大通口中的“压力测试”。
往下,看库存能不能消化、同店销售能不能稳住;往上,看海外能不能跑出下一个LABUBU。
对普通消费者,这份财报至少澄清了一件事:泡泡玛特跌掉的四成多,不等于店里没人了。
它更像一个被LABUBU抬到半空的品牌,正在回到地面,重新学会用一家店、一个IP、一次复购来算账。

当前文章无评论,是时候发表评论了