9月7日,唯可鲜的北交所上市辅导备案获山东证监局受理、当日办结——从8月28日签署辅导协议到备案完成,时间跨度只有十天。这是一家藏在山东泰安宁阳县的现制饮品原料企业,从蜜雪冰城的果茶,到瑞幸咖啡的果味饮品,它正在走向资本市场。而半岛都市报替所有果咖用户问出了那个问题:买一杯橙C美式,你或许知道果咖来自哪家门店,却未必会问一句——杯子里负责提供风味的那勺果酱、那点果浆,是从哪家工厂运来的?知乎21世纪经济报道半岛都市报
第一笔账:你杯子里的"果",到底是谁供的
2025年,蜜雪冰城以3.23亿元采购额位居唯可鲜第一大客户,占年度营收的37.2%;瑞幸咖啡以1.85亿元位居第二,占比21.29%,两大客户合计贡献超过其五成八的营收。换算下来,光是瑞幸一家,平均每天就为这家山东工厂贡献约50万元订单。新京报
它的供应链名单里,还有你熟悉的半张茶咖菜单:喜茶、沪上阿姨、书亦烧仙草,现磨咖啡企业里除了瑞幸还有库迪,餐饮连锁则包括海底捞、萨莉亚、呷哺呷哺。新京报
要划清边界:这不代表瑞幸所有水果原料都出自它一家。但招股书里的产品类目——果汁浓浆、果酱、茶饮料原料——恰好对应着你那杯"果味"。小红书上那条《瑞幸都是果酱,为什么要搞什么季节限定?》的吐槽,攒下了139条评论。这场"果酱还是鲜果"的民间争论,第一次被上市公司的报表正式命名了:果味饮品的原料类目,就叫"果酱、浓浆"。小红书
第二笔账:三年翻倍的利润,为什么半年就跌了
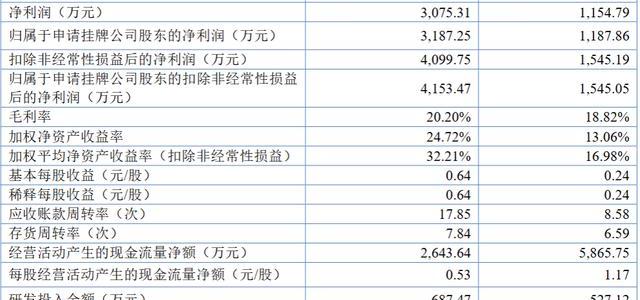
先翻它三年的账本:2023年至2025年,唯可鲜营收从4.19亿元增至6.14亿元、再到8.69亿元,同期归母净利润从3187.25万元增长至9070.41万元。新京报
唯可鲜 | 营业收入 | 归母净利润 |
|---|---|---|
2023年 | 4.19亿元 | 3187.25万元 |
2024年 | 6.14亿元 | 4611.52万元 |
2025年 | 8.69亿元 | 9070.41万元(+96.69%) |
2026年上半年 | 5.04亿元(+25.23%) | 3319.56万元(-22.77%) |
但2025年那次"利润近乎翻倍",主要靠省出来的:销售费用从2024年的6112.36万元下滑至3218.81万元,同比减少47.34%,主因是电商市场推广费用投入减少。到2026年上半年,营业成本增速30.59%、跑赢营收增速5个百分点,归母净利润同比下滑22.77%,增收不增利。新京报
定增说明书里还有一句容易被划走的话:2025年"公司按照市场行情对部分客户的部分产品销售单价略有下调"。翻译一下:下游9块9、13块9的价格战,刀已经传到上游原料厂——供应商在降价接单,靠扩产能撑增长。警钟已经有人敲过:同样做新茶饮果汁原料的田野股份,2026年上半年归母净利润同比下滑94.16%、毛利率从上年同期的20.68%降到15.93%,已被实施退市风险警示。知乎
第三笔账:比起"谁上市了",你这杯果咖接下来怎么办
别急着期待果咖"真果肉自由"。 上游供应商的毛利率已经被压到15%—20%的区间,而HPP冷链真果汁是完全不同的成本量级——冲着"鲜果感"点单的朋友,预期先调对;想喝真果汁,看第三条。
同一家工厂,也在直接卖给你。 唯可鲜自有品牌的HPP即饮饮品,已经入驻罗森便利店、盒马、大润发等线下渠道,并通过天猫、京东、拼多多等电商平台销售。想要你杯子里那个风味的"升级版",不用等瑞幸上新——同一产线、不同价格带,丰俭由人。新京报
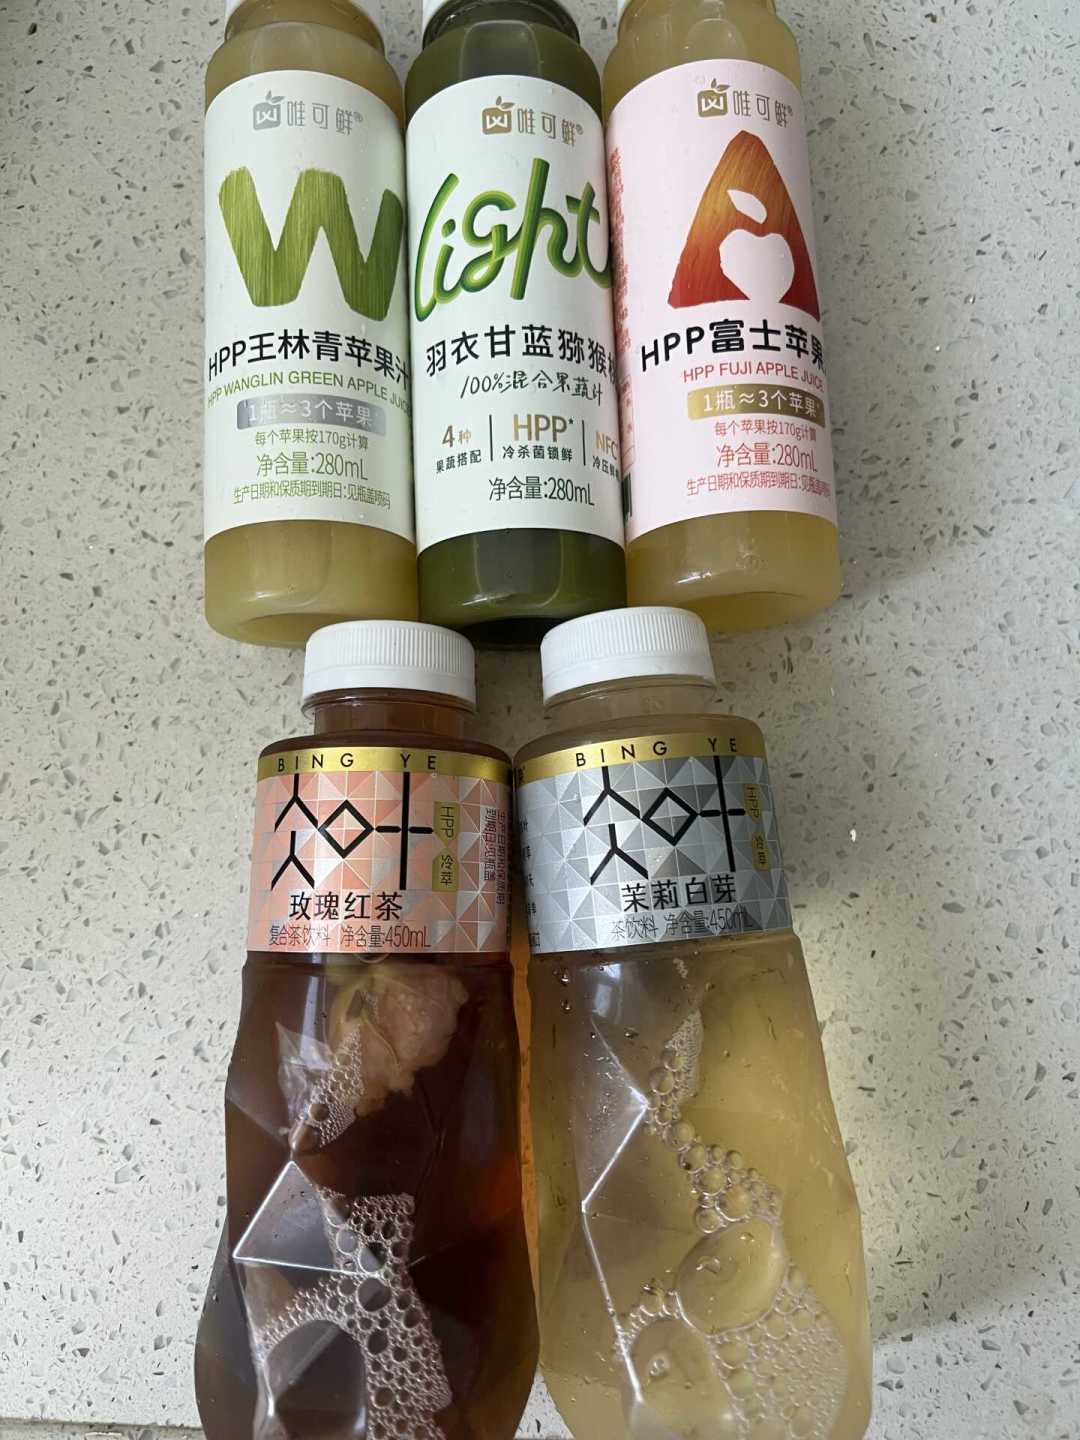
往后盯两个信号。 唯可鲜本轮定增1.16亿元、新增股份已于9月11日挂牌,但认购对象(含泰安、深圳国资背景机构)附带对赌:若公司未能在2031年底前完成合格上市(含北交所、沪深IPO),在符合约定情形下,投资人可要求实际控制人回购其持有的股份,赎回价款按"投资本金×(1+6%×N)"计算。信号一:募集资金主要投向安徽HPP基地扩产,产能爬坡之后,最先受益的可能是果咖原料成本的稳定性,甚至催生"真果汁版"新卖点。信号二:"增收不增利+急扩产"这个组合本身,意味着它的品控记录值得持续放进观察名单。知乎
从9块9到13块9,我们拆过瑞幸杯价这一头的账;这一次,是价格链条另一头的账本第一次摆上公开市场。9月21日秋季上新就在眼前——新品文案里凡是写"真果汁""NFC"的,先看一眼配料表。这场供应链上市潮的浪花,最先溅到的就是你我的杯子。