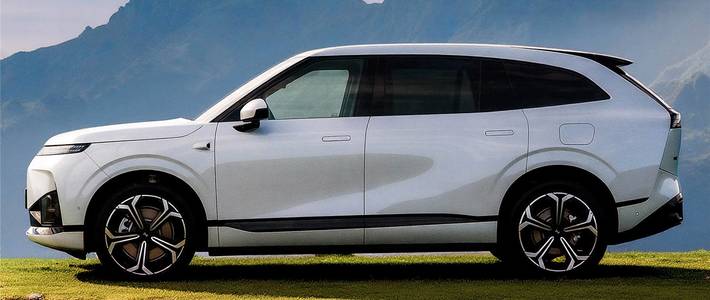
9月17日,小鹏G9L在北京正式上市,官方口径里最扎眼的一条配置信息是:全系标配第二代VLA。 注意"全系"两个字——从20万级到更高价位,小鹏今年发布的新车,没有一台再往车顶留激光雷达的位置。这不是营销话术,这是把何小鹏去年8月在全新P7中国首秀上说的那句话,变成了整条产品线的执行动作。当时的原话是,视觉辅助驾驶的上限远超激光雷达,并预测2027年该争议将消失。微博微博
从今天(9月15日)数到2027年12月31日,还剩472天。一年多了,这场争议消失了吗?恰好相反,两边手里的牌都比去年这时候更硬了。这篇就替想把这条路线之争一次看懂的人,把两边的牌摊开对一遍。

先对何小鹏这边:三张牌确实打出了进度
第一张:赌约兑现了。 2025年12月,何小鹏在硅谷试驾特斯拉FSD V14.2后,跟自家智驾负责人刘先明立了个公开赌约:2026年8月30日前,小鹏VLA在国内的体验如果达到FSD V14.2在硅谷的整体效果,何小鹏掏钱在硅谷开一家中国食堂;达不到,刘先明去金门大桥裸奔。8月27日,何小鹏公布第二代VLA最新进展并回应:恭喜你们,硅谷食堂要来了! 凤凰网科技则发布了VLA630版本的体验报告,称这场赌约比的就是智驾能不能追上特斯拉FSD。但要提醒一句口径:这是企业自评"达到"+媒体短期体验,不是第三方长测的平行对照,强度只能先记到这里。微博微博微博
第二张:Robotaxi这条纯视觉的"毕业论文"在写。 7月9日何小鹏本人完成小鹏Robotaxi第一单,车基于小鹏GX打造,4颗自研图灵芯片、3000TOPS算力,一套VLA2.0模型打通L2到L4,官宣到落地只用了8个月。 8月24日财报电话会上何小鹏披露,搭载第二代VLA的前装量产Robotaxi已在广州完成超过2000次内测订单,跑通载人示范运营全流程,并明确明年2027年无安全员载客运营。视觉路线真正要证明的不是L2谁丝滑,而是敢不敢把安全员撤掉——这才是2027年那个说法里最硬的承诺。微博知乎
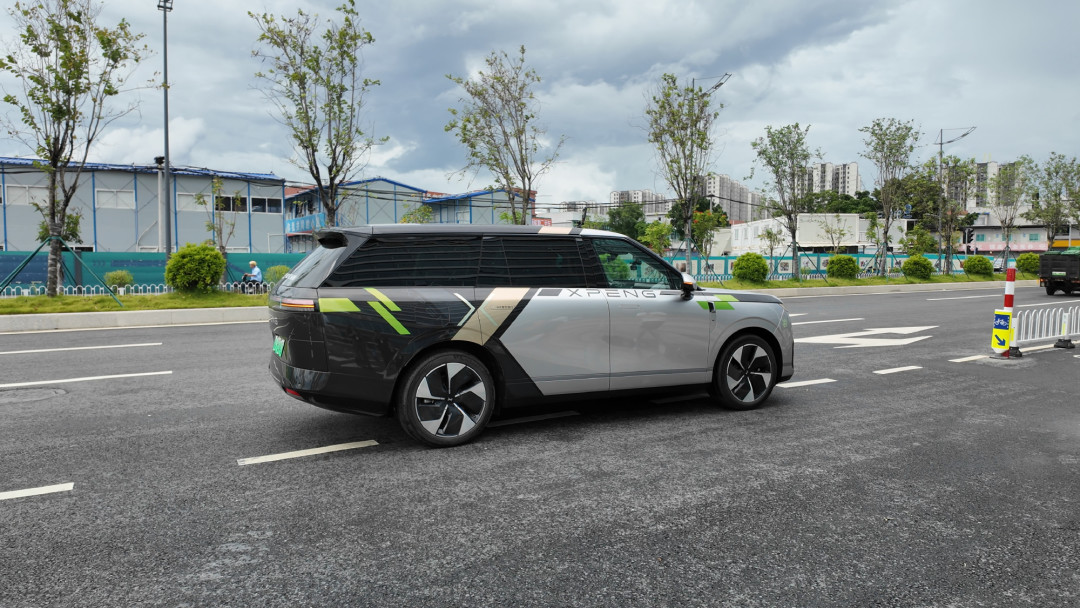
第三张:产品线全面押上。 MONA L03在慕尼黑面向64国发布时,何小鹏的原话很能说明逻辑:我们是中国第一个使用高精地图的,我们也是第一个把它下掉的;我们是第一个使用激光雷达的,我们也把它拿掉了,是因为我们考虑到了全球化的挑战。 翻译一下:拆激光雷达不只是技术判断,还是全球法规适配和成本结构的账。到了G9L,全系标配视觉VLA,等于把这条路线从旗舰演示下放到了走量家用车。微博
再对对面:三张牌的力道也没减弱
第一张:华为没有松口,而且给出了反叙事。 今年5月,余承东先放话激光雷达"砍不掉",两边就这个问题隔空对垒,微博话题评论区吵出800多条。 紧接着小鹏GX发布会后的采访里,何小鹏答得特别直接:激光雷达是好东西,但用在汽车上已经不是必需,小鹏会坚定走纯视觉路线。 余承东在问界发布会上的表述更值得记录:纯视觉的目标是赶上和接近人眼的安全性,华为的目标是超越人眼。而且华为并非没试过纯视觉——按余承东一方的说法,长期验证后发现难以超越"视觉+激光雷达"融合方案的体验上限,才干脆自研激光雷达补短板。对面不是不懂视觉,是算过账后觉得不划算。微博微博微博
第二张:L3时代的车,普遍还在往车上堆雷达。 行业研究报告显示,2025年中国乘用车市场激光雷达装机量达275.6万台。 7月底一篇产业分析的判断是,2026年L3车型销量有望突破120万辆,而几乎每一辆L3车,都装了1-3颗激光雷达,纯视觉方案在2026年Q1渗透率仅6%。 也就是说,在"允许脱手"的那一级监管门槛前,行业主流选择的多传感器冗余,目前还不是视觉。知乎知乎
第三张:连Waymo都下场质疑"上限"这两个字。 8月下旬,谷歌Waymo公开与马斯克隔空交锋:纯视觉可以接近人类,但很难做到远超人类的安全标准,感知会遇到性能天花板。 顺带把"降本"这个传统叙事也打歪了——今年社区和行业讨论里,禾赛和速腾聚创的百线级激光雷达价格掉到了500~800元,华为192线也压到了余承东当年说的150美元以内。 雷达便宜到这份上,"视觉省钱"反而成了可以被反驳的那一方:既然冗余这么便宜,为什么不要?微博微博
两个被带偏的认知,先澄清
"工信部强制L3/L4必须装激光雷达"是误传。 6月这波传言闹得很大,小鹏副总裁于涛第三天就出来辟谣:标准全文可查,"激光雷达"三个字一次都没出现,国标定的是安全及格线,不规定传感器形态。他打的比方很直白:电池安全国标,不会要求你用三元还是铁锂。所以对面L3堆雷达是产业选择,不是法规强制;反过来,这也意味着视觉方案在法律层面没有障碍,卡它的只有能力和事故责任。知乎
争议的本质早就不在传感器,而在模型范式。 何小鹏解释过拆雷达的技术原因:端到端大模型上车之后,低精度的激光雷达,效果远远比不上高精度的摄像头。 关键在于点云和图像是两套数据管线,模型吃不吃得下是另一回事。所以"你车上有没有激光雷达"正在从配置表问题,变成"你信不信模型迭代速度"的问题。微博
甚至理想那边6月也有账号发文称,激光雷达在理想新车型上要"让出C位"。 这条只有单一来源、官方未确认,先记一笔,别当事实用。微博
不同人现在该怎么看这笔账
已经买了激光雷达车(问界、蔚来这批)的车主:先别急着焦虑"站错队"。在L3落地窗口期,多传感器冗余仍然被主流方案认可,你的车至少在你这个换车周期里不亏;真正要盯的信号是明年OTA后融合方案和视觉方案的接管率差距有没有拉开。
在小鹏G9L这类纯视觉车和融合方案车之间纠结、准备下定的:把问题拆成你自己的场景——夜间、雨雾、长途高速占比高,融合方案的"保险"对你有真实价值,多花的钱买的是极端场景底气;以城区通勤为主、愿意跟着大版本OTA跑的,视觉阵营的迭代速度和成本弹性更划算。证据只到这儿,两边都还没到能替所有人做结论的程度。
想看"2027争议消失"到底会不会发生的:盯三个点就够了——①小鹏宣称2027年广州Robotaxi无安全员载客,能不能兑现、敢不敢扩城;②FSD V14系列入华的节奏,它是视觉阵营最大的鲇鱼也是最大的对照组;③G9L上市后一个冬天的真实智驾口碑。这三个信号任何一个翻车,"消失"都会往后拖;任何一个成了,争议才会真的开始收场——因为那时候输赢不再靠发布会,靠的是保险费率、监管文件和产线选择。
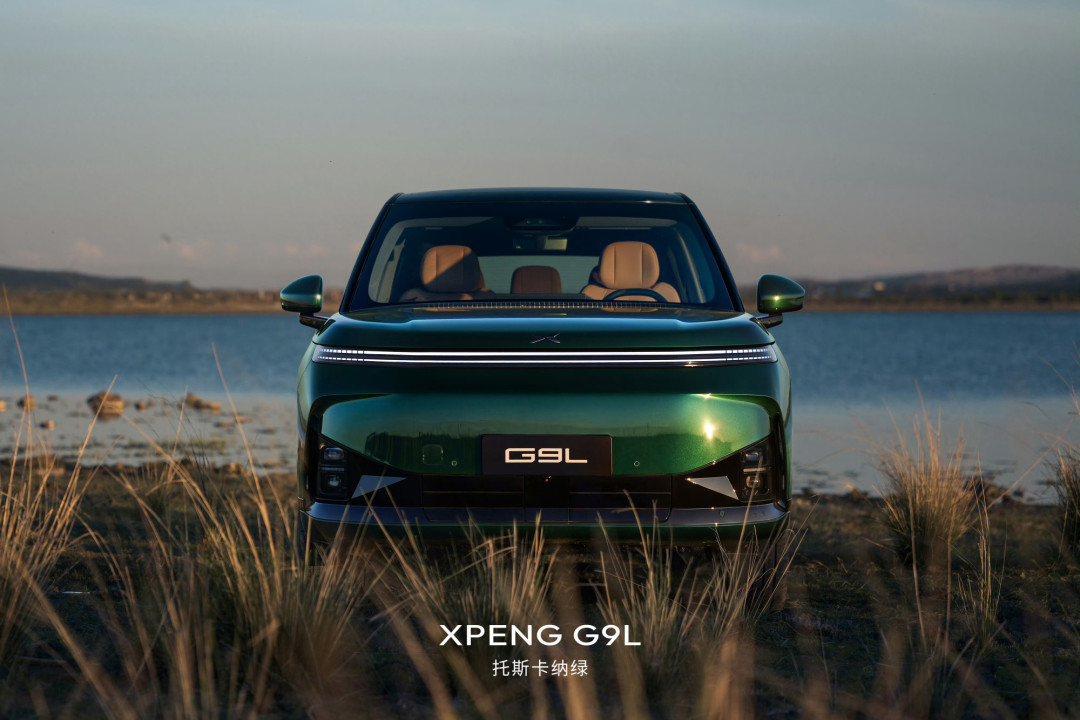
赌约是何小鹏拿真金白银给团队立的军令状;“2027消失"是他拿公司给路线立的军令状。离期限还有472天,争议没有消失,但战争的形状确实在变:去年争的是"哪个技术好”,今年争的是"哪个先跑通监管、先跑通全球、先跑通没有安全员的那段路"。对普通看客来说,这大概是这几年最值得追更的科技对赌——毕竟一方已经把食堂定金交了,另一方把"金门大桥"的梗留着没删。












langyalike
校验提示文案
fzk1984
校验提示文案
martinlock
校验提示文案
TankT-CQ
校验提示文案
sstunner
校验提示文案
martinlock
校验提示文案
sstunner
校验提示文案
fzk1984
校验提示文案
langyalike
校验提示文案
TankT-CQ
校验提示文案