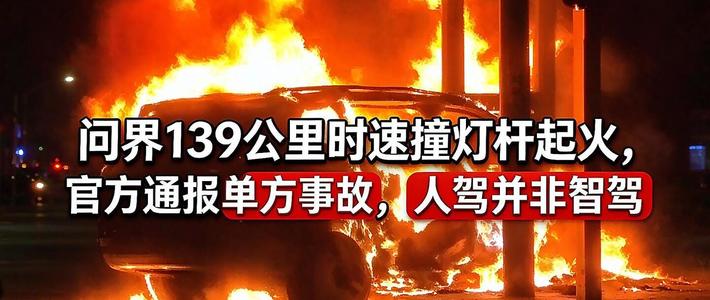
10月21日,“问界用户服务"公众号发布《关于陕西省榆林神木市车辆事故的说明》:10月17日23点25分左右,一辆问界汽车在榆林神木发生碰撞后起火,事发时车辆处于人驾状态,行经交汇路口时车速139.1km/h(该路段限速50km/h),因车速过高撞击路口方形交通灯立柱后起火,起火位置为车辆前部,初步分析系机舱遭受剧烈撞击引发线路短路及油液泄漏导致燃烧,网传"电池爆燃”"智驾撞击"不实。说明同时提到,碰撞发生后车辆紧急呼叫(eCALL)系统即时触发并接通,问界道路救援中心拨打122上报事故信息、协助救援。新京报转引警方信息:神木警方称该事故系一起单方事故,事发车上仅司机一人,已遇难;问界表示正全力配合相关部门调查,详细结论以官方最终调查结果为准。北京日报微博知乎
对车主和家庭来说,谁承担责任要等最终鉴定,钱怎么赔自有一套按流程走的轨道——先固定证据,再走保险理赔,最后看有没有向厂家追偿的空间,每一步都不由车企的一纸说明决定。
车被拖走之前,先把证据留在自己手里
起火事故里最被低估的是时间。新车烧起来之后,车身往往第一时间被厂家或救援公司拖离,有车主在分享自己电车碰撞燃烧后的理赔经历时回忆,报了消防跟保险后厂家过来把车拖走了,等到保险公司做笔录,被告知只能按二手车价赔偿。现场正确的起手式是110与119同步拨打,两者生成的出警记录是证明火灾事实最强的公文书证。知乎知乎
决定理赔走向的是两份官方文书:交警的事故认定书划清驾驶责任,消防出具的《火灾事故认定书》则是起火原因划责的法定依据。行车记录仪、eCALL通话记录、EDR与电池管理数据这类车辆数据要当场主张保全——火灾纠纷的核心证据经常被厂家单方提取,你不主动要求固定,它可能永远到不了你手里。安全顺序也要记住:发现起火,不要开盖查看,不要试图自己灭火,下车、远离、报警,燃油泄漏起火与电池热失控在火场里根本来不及区分。知乎知乎
一场火,三份保单,三种赔付口径
很多车主以为"车烧了保险就赔新车的钱",实际要拆成三条线。第一条是自己的车:车险综改后,车损险把自燃、玻璃、盗抢险等多项责任打包成一张保单,"七合一"之后不再需要单独加购自燃险;2021年12月中国保险行业协会发布新能源车险专属条款,把电池、电机、电控"三电"明确纳入车损险主险保障范畴;示范条款第六条进一步写明,保险责任范围包括车身、电池及储能系统、电机及驱动系统、其他控制系统——碰撞后起火属于车损险"碰撞+火灾"的典型覆盖场景。知乎知乎知乎
但全损不是按购车价赔。条款写得清楚:赔付金额以车辆实际价值为限,也就是保额,而保额逐年折旧。有车主给过一组直观的对比:裸车价30万元的车,第四年车损险保额约22万,二手车市场价可能只剩12万,三个数字出现在三份不同的文件里。"只能按二手车价赔偿"的说法就出自这个口径——买新车付的钱和保险赔的钱之间,隔着一条折旧曲线,谈全损前先把它算清楚。知乎知乎
第二条线是车内的人。新能源示范条款把新能源车损、第三者责任与驾乘人员意外伤害保险并列成三条独立的主险线,人员损失和车损本来就是两套账。这起事故里,车内仅有司机一人且已遇难、警方定性单方事故,家属能主张的人员赔付主要落在座位险(车上人员责任险)和驾乘意外险上,交强险与三者险都不覆盖本车人员。知乎微博
第三条线是"殃及池鱼":自家车辆起火烧了旁边的车,受害方并非只能自认倒霉。此前保险公司一度主张"停放车辆自燃不属于交通事故"不赔,但司法实践已有多个判例明确:停放车辆自燃导致第三者财产损失,商业三者险应予赔付。知乎
被拒赔时也先别慌。口头拒赔不算数,第一步是索要书面拒赔通知书,它是后续投诉和诉讼的起点。家用车改做营运而不上报,是新能源车理赔纠纷里最常见也最难翻盘的一种坑。知乎
也要分清条款没说清和你确实不在保:2026年的一起判决里,投保时登记为家庭自用的车长期在小拉出行、花小猪两个平台上跑网约车,事故当天就接了六单,保险公司拒赔,法院支持了保险公司——这类"危险程度显著增加未通知"的拒赔,翻盘空间很小。知乎
追不追厂家:以最终鉴定为准,和保险理赔不冲突
问界的说明是企业初步核实,不是事故定性,网友对数据的追问并没有停:视频里车辆在撞击前明显刹车减速了,问界的通报不说撞击时的瞬时速度、而说行经路口时的车速;有逐帧测算的博主按"路口到撞击点约62米、入镜到撞击约2秒"倒推车速约116公里每小时,再算上制动,自估撞击瞬间约90公里每小时。这些推算均未获权威机构确认,恰恰说明撞击瞬时速度要等鉴定,"产品原因"的门不能提前关死。微博知乎
回应方式本身也在发酵:从事发到说明发布隔了四天,有用户指出这份说明通篇未提人员伤亡,随后相关起火视频被下架的声音又掀起一轮争论。对车主的启示很实际:车企回应只当线索,法律结论以鉴定为准。微博微博
若最终调查认定起火源于产品缺陷,民法典规定生产者对缺陷产品致损承担无过错赔偿责任,受害方需要证明三件事:产品存在缺陷、自己有损害事实、缺陷与损害之间有因果关系——而汽车起火案里最难的恰恰是这第三步,通常要依赖消防认定或法院委托的专业鉴定来完成。也不要因为走了保险就放弃对厂家的主张:代位求偿的边界很清楚,已赔的部分由保险公司去追,未获赔的部分仍然留在被保险人手上。包修期内的整车另有2022年1月1日起施行的新版汽车三包规定可依,但撞成报废等级的火灾事故,主战场终究是保单和产品责任。知乎知乎知乎
值得对照的是同一周行业里的另一份表态:理想汽车在Power Day发布"连山电池保障计划",自研电池因质量问题自燃达到报废标准赔同配置新车,电池碰撞或底盘剐蹭起火达到报废标准补足保额与实赔之间的差额。两条承诺对准的正是"按折旧价赔"和"三电责任模糊"两个痛点——厂家保障是保单之外的变量,条款各家不同,规划理赔时不要把它提前计入。知乎
截至发稿,这起事故可以确认的只有:10月17日深夜神木路口发生单方事故,车辆超速撞击灯杆后前部起火,司机遇难;起火原因的初步分析指向撞击导致线路短路与油液泄漏,最终调查结论尚未落地。在那之前,把认定书、火灾记录、车辆数据和票据备齐,比站队任何一方都更值钱。