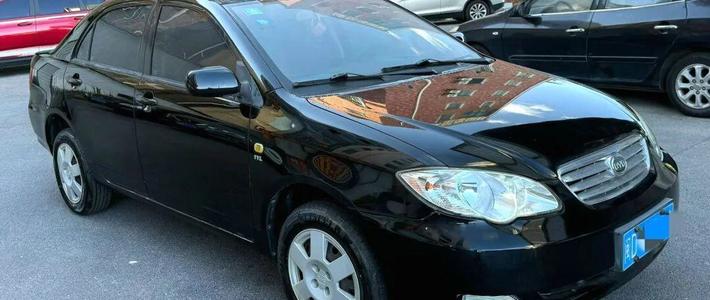
今年5月,26岁的王浩新从河南安阳开出550多公里,目的地河北秦皇岛。他带去13.5万元全款,要提走一台从没上过牌的比亚迪汉——车行报的价,比本地4S店便宜近2万元。知乎
这套生意有个名字:0公里二手车。销售解释过便宜的理由:车其实上过牌,原车主要等"以旧换新"国补到账,才能配合过户。
合同上最晚的过户日期写着2027年6月2日。 王浩新觉得能等,毕竟是普通家庭,能省一笔是一笔。他不知道,自己等来的不是过户,是一场爆雷。知乎
9月19日下午,销售第一次不接电话。第二天一早回语音:“都是忙着过户的”,快则国庆前,慢则10月中旬。王浩新提出先把绿本寄来,对方一口回绝:统一在秦皇岛总公司保管。知乎
四天后,销售的微信改了名,宣传用的抖音号注销。 9月20日晚,另一拨人收到的消息更直白:公司没发工资,“出问题了”,能去公司抓紧去。知乎
紧接着寄到的《告知函》写得坦白:秦皇岛中巅汽贸与关联公司名天汽车"经营亏损扩大、资金链已经断裂",9月21日起停付月供,不排除申请破产清算。两家公司的实际控制人都是李哲,上千名购车人被卷了进去。知乎
总台中国之声复盘这起事件时,直接引用了车主的处境——购买后既没产权还要背银行贷款。微博
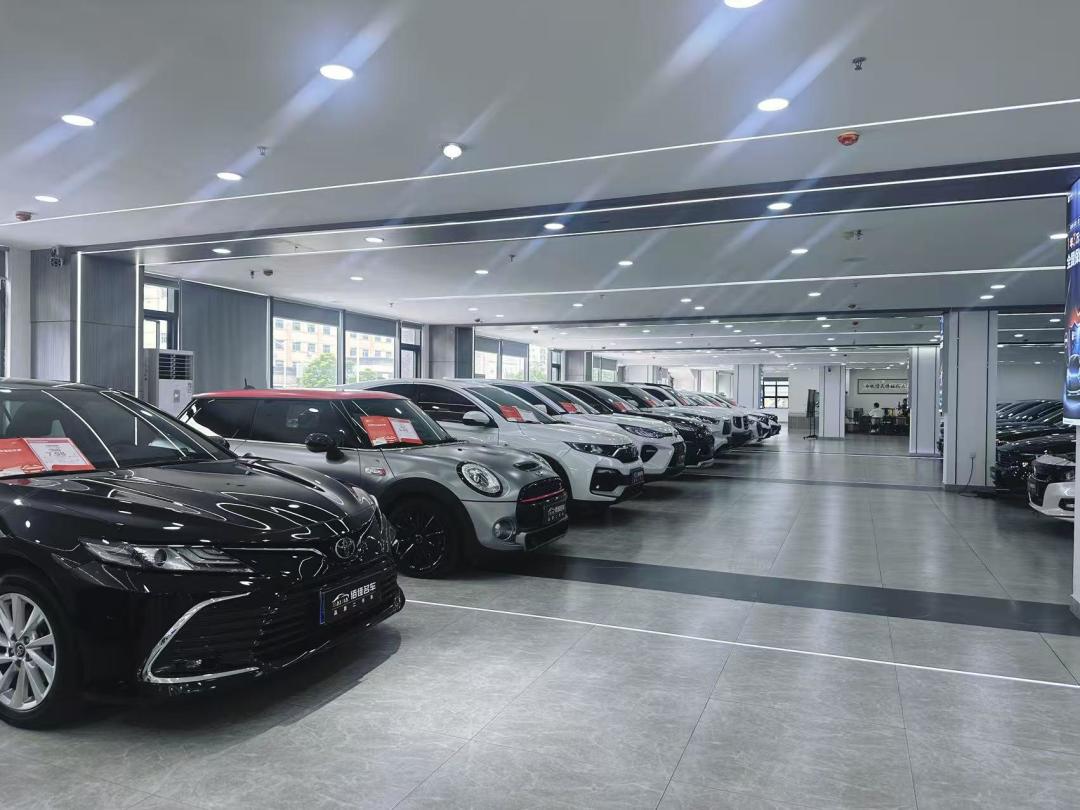
车是真的,便宜也是真的,问题出在车的来路上。整条链条拆开,是三环。
第一环,找"背债人"。汽贸公司专挑六十岁上下、没有稳定收入的人:卖掉名下旧车,再以本人名义贷款买新车,月供公司代付,另给一笔1.8万的国补钱。有人替公司背下约13万欠款;一位济南车主全款14.5万买的准新凯美瑞,登记人是一位63岁、患过脑梗的老农——办贷款时,他只"同意代签和收验证码"。知乎
第二环,一车二卖。车挂背债人名下,绿本抵押在银行,同一台车再当成0公里二手车,全款卖给上门看车的普通人,钱进汽贸公司口袋。
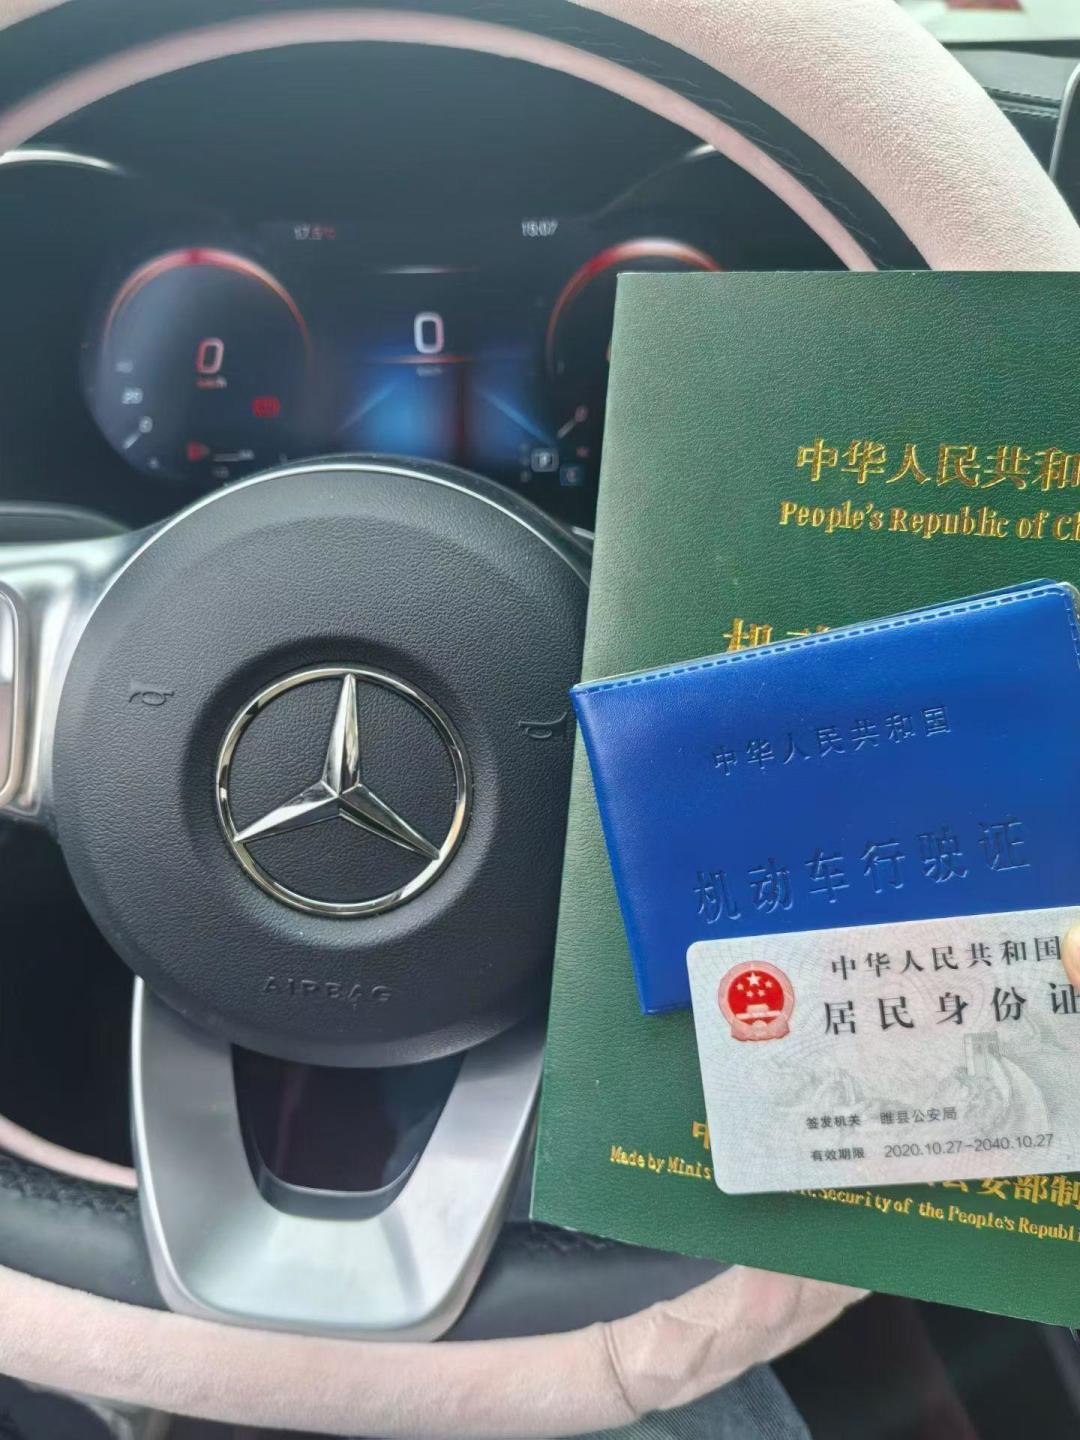
第三环,拿国补当幌子拖延过户。2026年的以旧换新补贴是真政策,确有发放周期,"补贴到账就过户"这句话,听起来格外可信。央广网
最扎心的是法律账。律师高同武分析:车确实交到了全款买家手里,但没过户,这份所有权"不能对抗善意的抵押权人"——贷款一逾期,银行"有权依法拖车、申请法院拍卖车辆优先受偿"。知乎
背债人同样难看。银行不知情时,照样可以起诉他们偿还本息,逾期记进征信;明知骗局还配合虚构购车、拿好处费的,“会被认定贷款诈骗罪共犯”。9月23日,车主们齐聚秦皇岛市公安局经开区分局报案,等待处理结果。知乎
0公里二手车本身不是新鲜物种:经销商清库存、渠道冲销量、为领补贴先上牌的车,都往二手渠道流。越是这种来路的车,付钱前越要先对完三本账。
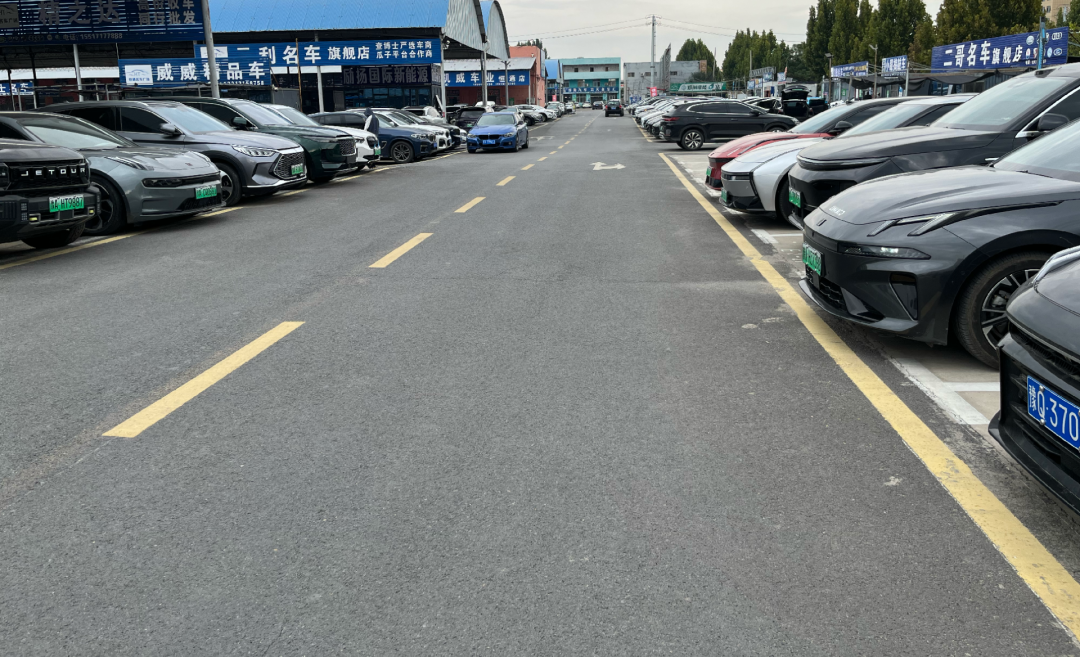
第一本,绿本账。签约前当面核对机动车登记证书,看抵押、查封记录;见不到绿本的,无论借口多顺耳,都意味着这台车近期过不了户。
第二本,价梯账。清库存的价差一般在一两万上下;便宜得离谱、还催你全款打款到账的,省下的那笔钱,很可能是别人替你垫过的贷款本金。
第三本,退路账。先过户、再付全款,这是底线;确实要"以后过"的,别交全款,走资金监管,合同和聊天记录都留好。真出事,才有东西递进派出所。
二手车市场的信任迷雾,行业层面要靠打通数据孤岛、统一检测标准去解。 落到每个买家头上,就是付钱之前,先把这三本账对完。中国经济网
过户完成那天,车才是你的。在那之前,它只是银行的一宗抵押物。