最近半个月刷小红书和微博,广发卡友晒"账单里多了看不懂的钱"的帖子一茬接一茬。9月5日一条《建议每个人都查一下自己的广发信用卡账单》冲到620赞392评论。 10月17日有人晒出被收了16年的"瞬时道"“安全卫士”;10月23日有卡友直接@黑猫投诉贴图维权。 10月24日又有人在微博上遇到"海力保险"的莫名扣款。我把近一年公开可查的二十来篇投诉和退费帖拉通看了一遍,发现大家口中的"乱扣费"其实是三本完全不同的账——消费利息、增值服务费、第三方代扣——来源不同,自查方式不同,退不退得回来也不一样。这篇就是帮大家把这三本账对清楚,再决定要不要动手。小红书小红书
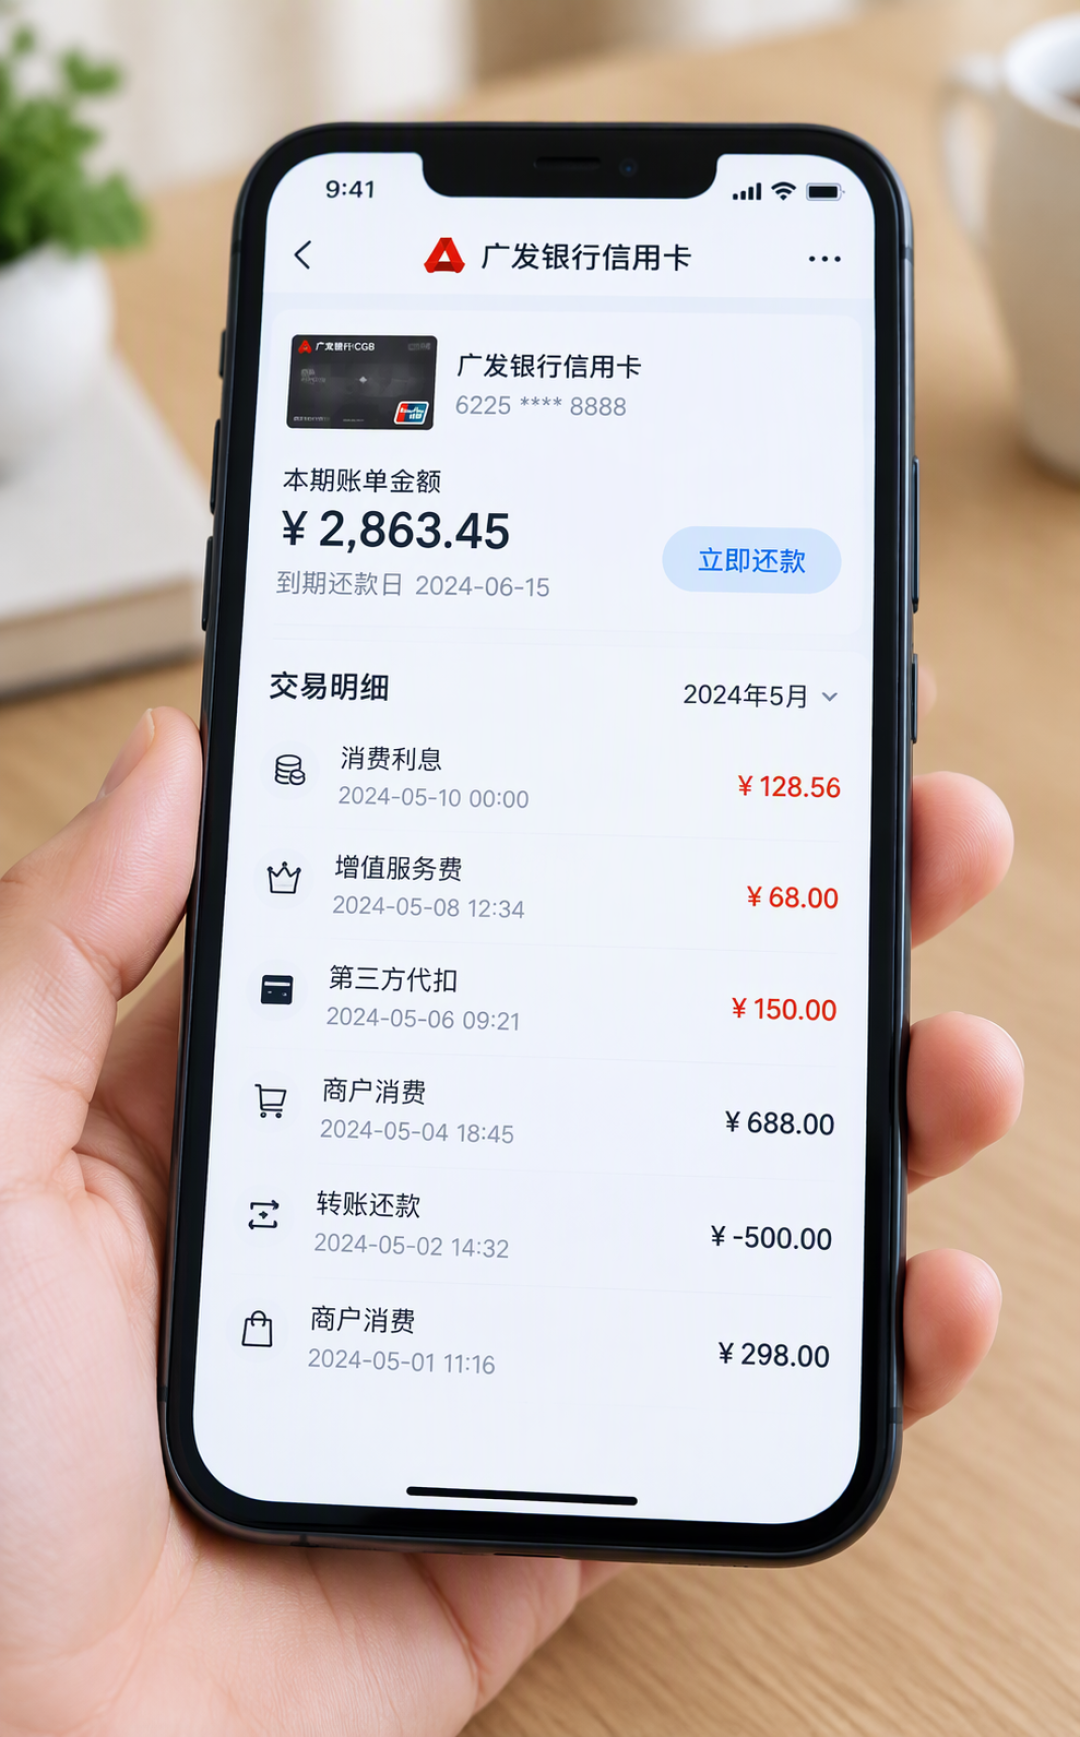
一、消费利息:按时还款的人,账单里为什么也会有"利息"
这是目前案例最集中的一类。一位卡友7月账单10736元,还款日8月14日,他8月15日全款还上,就晚了一天,账单里冒出201元利息。 另一位10月23日的发帖人说自己只晚了几十秒,被扣了500多(均为当事人自述)。去年10月那篇427赞的"十问广发"帖更夸张:楼主盘点近5年账单,光"消费利息"一项累计超过12000元,他对比咨询了十几家主流银行后认为,别家普遍有3天左右的"容时",宽限期内还款不计息,而广发"晚一天就计息"。还有9月14日的发帖人说,自己都在还款日三天内还了,客服的答复是"没有及时还款"。小红书小红书
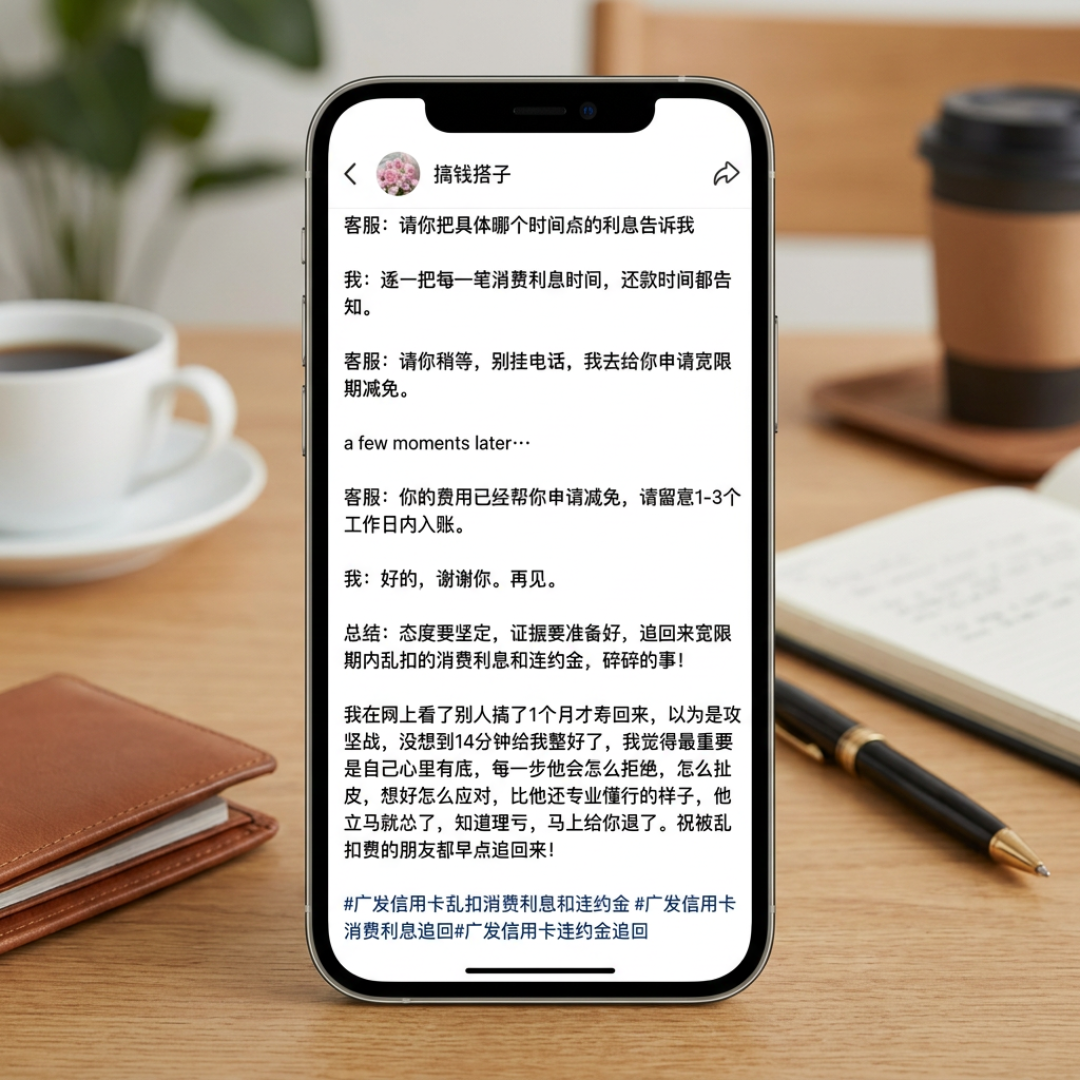
为什么晚一天的利息这么贵?多数卡片的合约里,违约金利息按日利率万分之五、全额罚息、从每笔交易入账日起算——不是只对没还的部分计息。拿10736元晚还一天的案例倒推:10736×0.05%×约37天≈201元,和帖子金额基本对得上(这笔是我按日息五分的估算,具体计息规则以你的领用合约为准)。
反常识的点就在这:正常用卡、全额还款,利息是0;但只要有一次没踩准还款日,利息是从你几笔交易那天起、按账单全额重新算的。习惯在还款日当晚甚至最后一天还款的卡友,是这类账单的最大受害者。如果广发确实如多位用户反映的不给"三天宽限期"免息待遇(以合约为准,建议打客服时直接追问一句"晚一两天全款还算不算全额罚息"),那把还款提醒从"还款日当天"提前到"还款日前3天",是今晚就能做的第一件小事。
二、安全卫士、瞬时道:藏在线名里的几块钱,一藏可能就是十几年
第二类的线名通常叫"安全卫士"“交易安全卫士”“瞬时道”。10月17日的发帖人说,这两项服务从开卡起就在扣,一共扣了16年,客服的解释是"当时发过邮件通知,符合流程"。 微博上更早的帖子能追到2016—2019年:有人说安全卫士每月扣4元、自己从没开过,甚至电话销卡时还得先把当月4元还完才能销。 也有微博老帖直指无限钻石卡被默认开通收费的安全卫士。10月23日刚发的那篇隐形乱扣费帖,直接贴了账单截图并@黑猫投诉。小红书微博微博
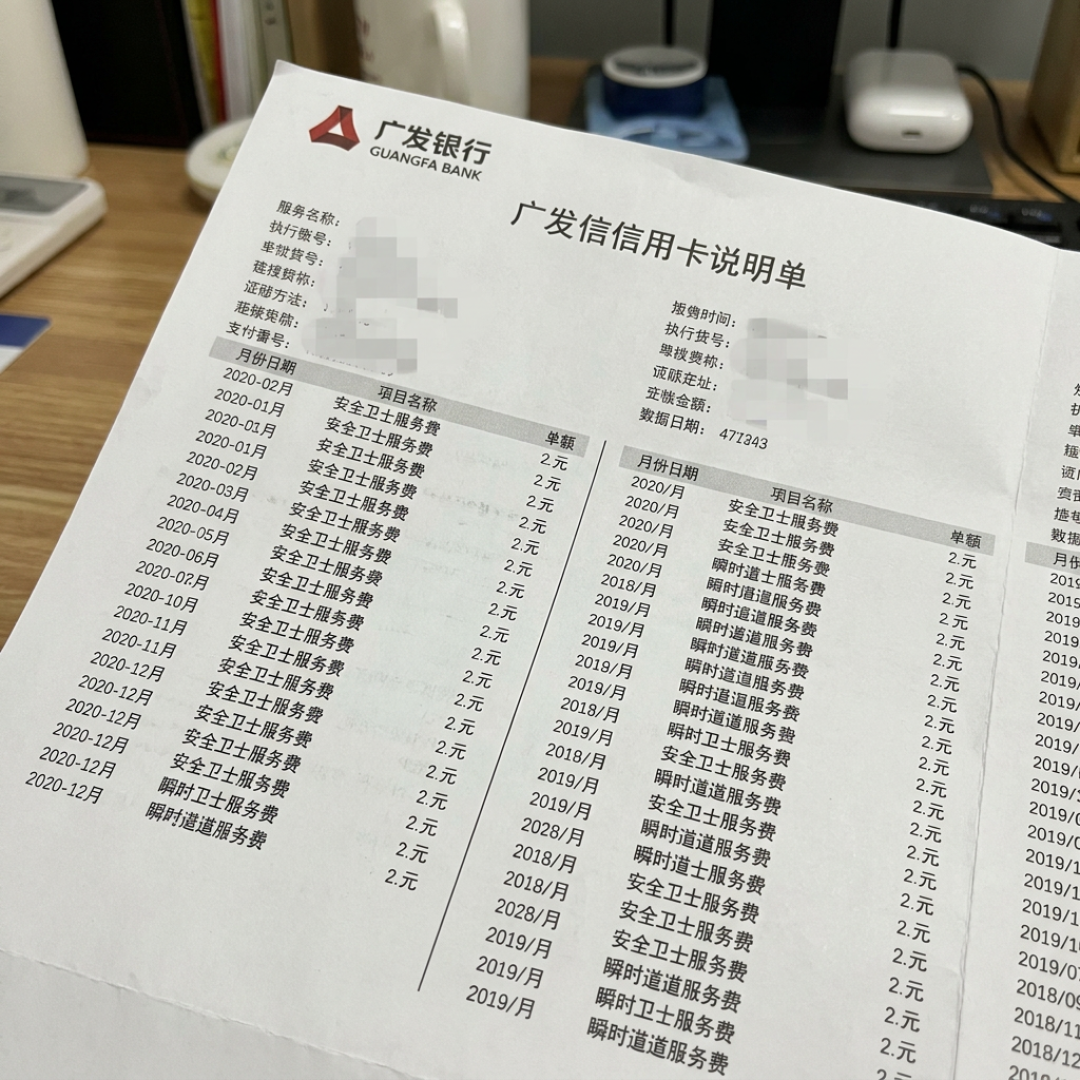
每月三五块钱,看着不起眼,但按2016年那批帖子的时间线,到2026年就是十年以上、小几百块的存量。自查很简单:打开发现精彩APP或导出账单PDF,在支出明细里搜"安全卫士"“瞬时"这两个关键词,凡是能搜出连续月份的,去客服问三个问题——什么时候开通的?开通有没有我本人的二次确认?扣费明细能否逐月提供?去年10月3日那篇35赞108评论的帖子里,蔡女士一家替朋友整理了完整思路:领用合约里的息费条款属于格式条款,银行若拿不出"已交付合约、已作提示"的证据,持卡人可以主张条款不生效;但现实是监管给蔡女士的答复是"申请表有签字,视为知晓协议,建议协商”,4年维权、三万多息费,至今仍在拉锯。这类钱退起来比消费利息难,要有打持久战的心理准备。知乎小红书
三、海力保险、新生支付:先分清这笔钱到底是不是广发扣的
第三类最容易被误伤进"广发乱扣费"的讨论里。10月24日微博上那位用户,银行卡被"海力保险"扣款,打广发客服说查不到收款单位,打汇款单上的400电话,对方拒不透露单位名称,他声称报警后几分钟钱就原路退回了——这大概率不是发卡行自己发起的收费,而是第三方通过代扣协议扣的。 类似案例还有不少:有9月5日发帖的,明细里冒出一笔"新生支付"。 也有10月10日发帖称从没授权过任何扣款却被扣了298元的。微博小红书小红书
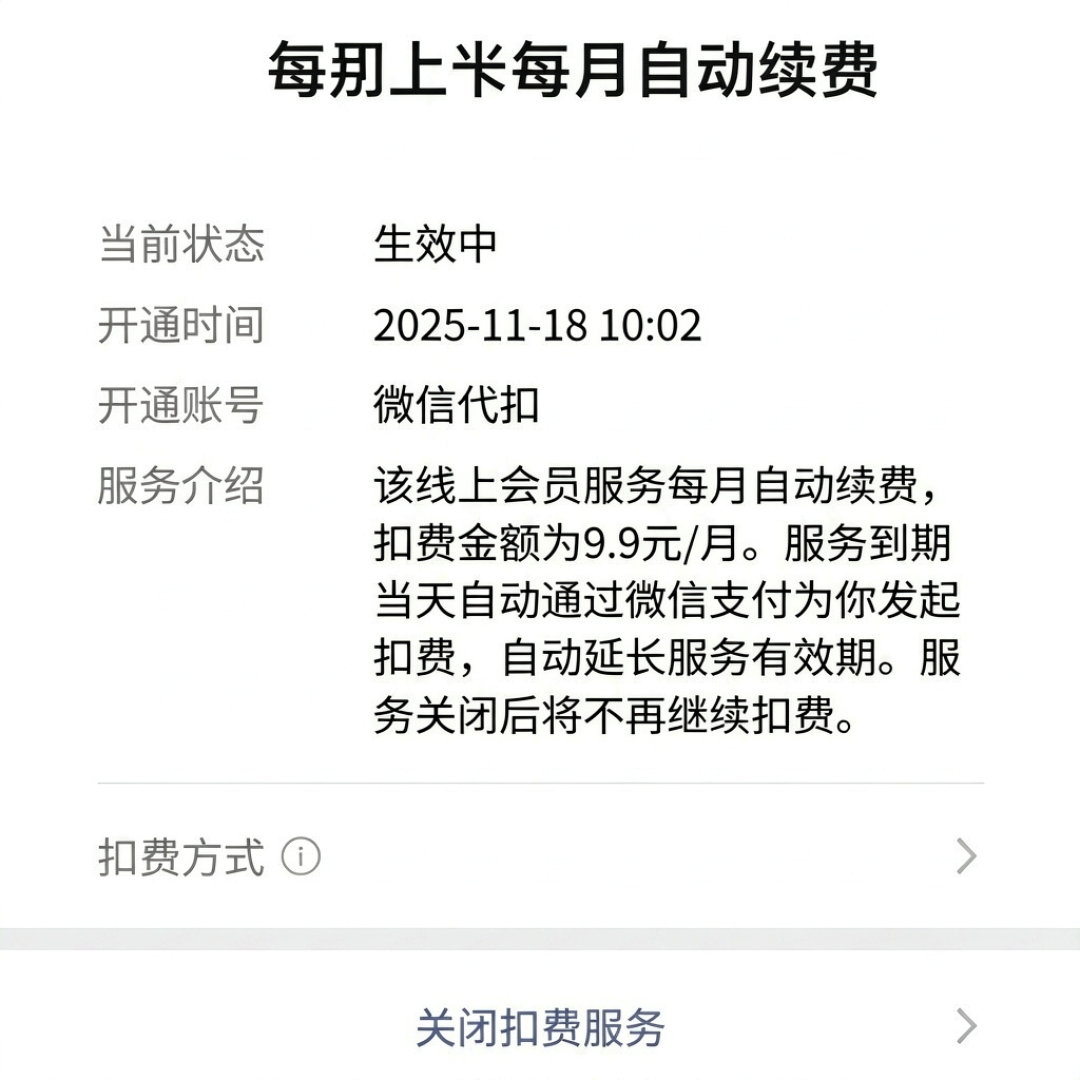
处理方式跟前两类完全不同:先在账单里看清商户名称和交易渠道,是第三方签约扣款的,找商户退钱、解约才是正路;顺手去微信(我-服务-钱包-支付设置-自动续费)和支付宝(设置-支付设置-免密支付/自动扣款)里把不认识的签约项目全部关掉。商户拒不露脸的,再回头要求发卡行拦截该商户的快速支付或发起拒付。把这类钱也算到"银行乱扣费"头上,只会让真正该维权的两本账被稀释。知乎
四、退费实操:三样材料、三步路,都是别人跑通过的
综合近一年公开发帖里晒过退款结果的人(8月13日那位发帖人14分钟电话追回了被乱扣的9629.54元消费利息和违约金、“十问"楼主退回6025元、10月23日有人说退了3万多息费、10月16日有人说"花几分钟就退回来了”),路径基本是同一条:
先备齐三样材料:①导出近12—24个月账单,把每一笔"消费利息"“违约金”“安全卫士”"瞬时道"逐条截图;②自己列一张明细表(月份/线名/金额/合计),这是谈判的全部筹码;③保留通话录音和客服工号——尤其是"邮件通知过就算告知"这类答复,恰恰是没做二次确认的证据。
第一步打95508登记退费诉求,话术核心是三点:不知情开通/扣费、误以为有宽限期、一贯按时全额还款。多位发帖人反馈,消费利息和违约金是退回率最高的一类,退款原路回到卡账户。第二步方案不满意,走黑猫投诉+书面投诉,渠道是金融监管总局消费者热线12378,12315管商品不管金融产品,别打错。要有预期:网友反馈2023年前后的历史息费,有案例称广发口径是"三年前的一年最多登记退一个月"——这只是单一发帖人说法,个案差异很大,别拿别人的比例当自己的承诺。小红书知乎
一个反常识提醒:千万别找"代退"中介。今年6月知乎那篇揭灰产的文章写得明白——“代退成功"的利息一半要分给中介,所谓"不成功不收费”,收得最狠的就是你这种情况。上面这些成功退回的帖子,全是当事人自己打客服电话办成的。知乎
五、今晚就查:这四类人对完这三本账再决定动不动卡
习惯在还款日最后一天甚至当晚还款的;2. 持卡5年以上、从没翻过账单明细的;3. 曾把卡片交给中介"提额""代办分期"的;4. 卡上绑过保险、会员等任何自动续费项目的。
接下来值得盯两个信号:这轮黑猫上的集中投诉会不会换来广发官方的正式回应或计息口径调整;发现精彩APP后续会不会给增值服务加二次确认开关。有同类经历或者退回成功/失败的卡友,评论区补个坐标和金额,这份名单咱们接着拼。