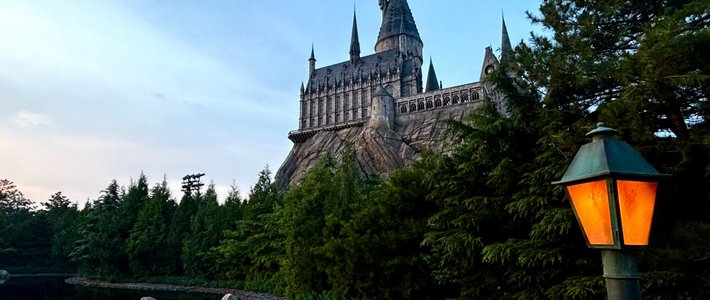
当地时间10月22日,环球影城母公司康卡斯特发布2026年第三季度财报,一个北京项目因此冲上热搜:截至2026年9月30日,并表的北京环球度假区总资产和总负债分别为77亿美元和78亿美元,账面净资产约负1亿美元,会计上已呈“资不抵债”状态。 而2025年底,这里的账面净资产尚为正约1亿美元,不到一年时间恶化了约2亿美元。南方日报
先把结论说清楚:这不是“没人来了”的判决书,而是一座重资产、高杠杆乐园在尚未跨过盈亏线时的账面实录。人气是真实的,亏损也是真实的,两者并不矛盾——卖票和卖周边挣来的经营现金流,覆盖不了数百亿投资每年产生的折旧与利息,宏观消费的疲软又把这层缺口拉大了。
两本账,一个方向:净资产转负
“资不抵债”首先是并表口径的产物。康卡斯特作为品牌运营方持有北京环球度假区30%的股权,其余股权由以首旅集团为首的五家北京国有企业共同组建的公司所持有;虽是少数股东,它仍将项目的资产、负债、收入全额并入自己的合并财务报表。南方日报
但也需要说明,“资不抵债”仅反映康卡斯特并表口径的账面数字,不是北京国际度假区有限公司法律实体的独立审计结论,不等于项目运营失败或债务违约。 另一本账则属于项目公司自己:首旅集团公司债券年报显示,北京国际度假区有限公司2024年末总资产约518.97亿元、净资产约16.41亿元;2025年末,总资产降至497.55亿元,净资产为-6.41亿元。 两种口径、两种货币,指向同一个方向:账面净资产越过了零线。南方日报凤凰周刊
人气是真的,亏也是真的
经营面的数据同样不乐观。2024年,北京环球营业收入约79.21亿元、利润总额约-21.40亿元;2025年营收约77.55亿元、利润总额约-22.82亿元——收入停滞,亏损还在扩大。 与此同时,在截至今年9月的过去十二个月里,北京环球调整后EBITDA从上年同期的2亿美元下降至1亿美元,降幅达到50%,但仍保持正值,即经营层面仍在产生现金。凤凰周刊南方日报
EBITDA为正、利润表巨亏,这组反差正是重资产乐园的盈利真相所在。北京环球的资产和负债主要由房产及设备、经营租赁资产和负债以及债务构成:数十亿元计的过山车和主题景区每天在计提折旧摊销,债务和租赁持续产生利息与租金,这些成本被挡在EBITDA之外,却实打实压在利润表上。截至今年9月底,项目未偿债务较2025年末又增加约1亿美元,说明资金安排仍在依靠债务滚动维持。南方日报
人气那半边也没有缺席:全球主题娱乐协会(TEA)数据显示,北京环球影城2024年游客量同比增长8.6%,在全球客流前15名的主题公园中增幅最高。 这座2021年9月20日开园的公园,上个月刚迎来五周年。 通州区区长在发布会上给出的口径是,环球主题公园年均接待游客超千万人次。 人来得很多,钱却在结构上漏掉——这是理解“资不抵债”的前提。36氪新华网中国新闻网
承压的不只北京环球
从母公司视角看,乐园生意整体都在过冬。康卡斯特三季度主题公园整体收入和调整后EBITDA双双下滑,主要因公园门票收入减少及运营费用增加,奥兰多、日本园区同样持续面临压力。 康卡斯特CFO贾森·阿姆斯特朗早在今年9月的投资者会议上就坦承,北京园区受到宏观经济疲软的影响,中国消费者的情况也对公司业务产生了影响。南方日报凤凰周刊
对照组是迪士尼:其主题乐园所在的体验业务在最新季度呈现客流、营收与利润多重增长的态势,不过迪士尼高管也坦言,上海和香港园区反映出的亚洲消费者疲软趋势还将延续。 消费端的大环境同样微妙:2026年国庆假期,全国国内出游8.26亿人次、总花费7383.75亿元,日均分别同比增长6.3%和4.3%,但按总人次和总花费粗略计算的人均单次花费有所下降——人们还在出门,只是对一次要搭上时间、门票和购物的体验,掂量得更细。南方日报36氪
“资不抵债”不等于崩盘,但要盯住三个信号
业内人士的分析给出了判断边界:主题公园普遍前期投资大、折旧高、经营租赁负债计入报表,账面净资产为负在运营爬坡期的重资产合资项目中并不罕见,关键要看经营现金流能否覆盖利息和到期债务,而该指标目前未见公开披露。南方日报
更值得注意的是,亏损中的北京环球并没有停下加注。今年9月16日,园区宣布打造亚洲首个《速度与激情》室内主题骑乘体验及蓝贡湖夜间娱乐表演,试图用新内容换取游客“再来一次”的理由。 按照北京城市副中心的规划,“十五五”时期还将推动环球主题公园一期后续项目建设。第一财经中国新闻网
这笔账也不能只算在园区围墙之内。中国主题公园研究院院长林焕杰公开表示,主题公园1元的收入可以带动18.8元的城市综合收入。2025年,通州区净游客量达到1602.8万人次,旅游花费220.5亿元、同比增长11.9%。 乐园亏在报表上,收益大量落在周边酒店、商业和区域文旅里,这也解释了为什么国资股东愿意持续托底。第一财经
接下来值得盯住的,是三个可观察的信号:康卡斯特后续财报中北京环球的EBITDA能否止跌、债务滚动规模是否继续上升、经营现金流对利息的覆盖情况何时披露。三个都不恶化,“资不抵债”就仍是爬坡期的会计现象;任何一个失守,问题才会从账面走进现实。