
















8
10
拉布布退潮,泡泡玛特Q3腰斩
2026-10-27 21:55:52
0点赞
0收藏
0评论
2026年10月27日,泡泡玛特发了一则自愿公告。没有发布会,没有管理层电话会,只有一段未经审核的数字。
第三季度整体收益同比下降45%到50%。中国降25%到30%,亚太降65%到70%,美洲降70%到75%,欧洲及其他地区降50%到55%。
摩根大通在10月21日给出的预测是下降37%。实际数字比这个最悲观的卖方预期还低了近10个百分点。
公告发布当天,股价收在132港元,跌0.75%。52周高点是274.20港元。
——
超预期
“超预期”在泡泡玛特这份季报里,方向是反的。
汇丰在业绩公布前把2026年销售额预估从346亿元下调到332亿元,给出的理由是“企稳之路可能较预期更为漫长”。一周之后,实际的降幅证明汇丰还是乐观了。
线上渠道的裂缝更早出现。高盛的渠道跟踪报告显示,三季度泡泡玛特天猫、抖音合计销售额同比下降30%,9月单月下降44%。最终公告里中国线上收益下降45%到50%,线下的降幅只有5%到10%。线下门店还在撑着,但撑的是客流,不是成交。真正在萎缩的是那些曾经把拉布布推上热搜的线上冲动消费。
上半年的底色本来就不厚。营收171.73亿元,同比增长23.76%;归母净利润50.38亿元,同比增长10.14%——两个数字都低于市场预估的199.8亿元和66.4亿元。增速还在,但增速的质量已经在往下走。Q3只是把这条线拉直了。
——
破发先于报表
拉布布的退潮,不是从Q3公告开始的。是从二手市场开始的。
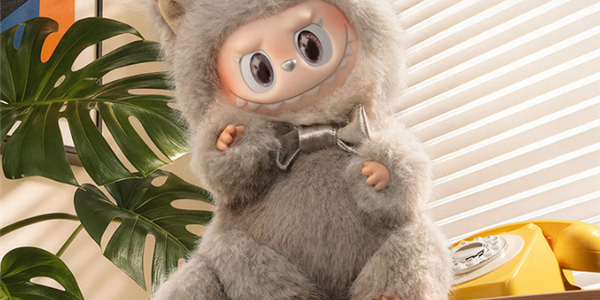
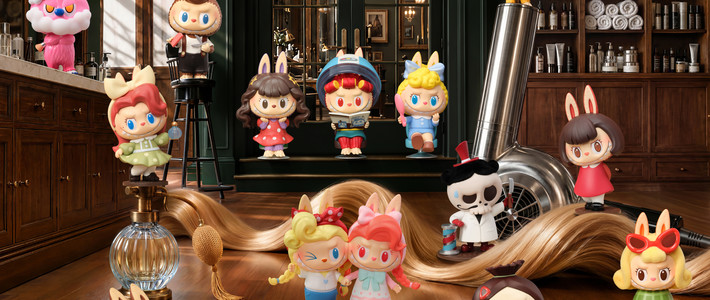
6月25日晚,“复古理发店”系列线上发售。159元一盒,整盒954元。和过去每一次拉布布新品“掐秒抢、全线加价”的行情不同,这次“雨过天晴”“浅蓝序曲”等常规款在发售半小时内成交价跌到100元,较发售价便宜59元,降幅超过30%。隐藏款“迷雾白噪音”还有溢价,成交价855元,但和“前方高能”系列隐藏款曾经冲到2700元的峰值相比,溢价空间已经不是一个量级。
二手价格破发,不等于官方渠道卖不动。但拉布布这个IP的特殊之处在于,它的热度本身就是由二级市场的溢价叙事驱动的。当“买到就是赚到”的预期消失,新品发售的抢购动能会跟着消失。摩根大通把泡泡玛特的增长故事从“超高增长”改写成“正常化”,用的就是这个词。
更硬的数字在上半年财报里。THE MONSTERS系列收入44.54亿元,仍是第一大IP,但同比下滑7.5%——这是拉布布爆火以来首次收入负增长,营收占比从34.7%降到26%。一个贡献了三分之一收入的IP,在Q3之前就已经在缩。Q3的腰斩不是意外,是这条曲线的延续。
——
海外是最疼的那一刀
各区域里,美洲降70%到75%,亚太降65%到70%,欧洲降50%到55%。没有一个海外市场守住了。
拉布布在2025年的全球热度,给泡泡玛特造了一个极高的基数。2026年同一时间,海外消费者对拉布布之外的其他IP是否还有同样的饥饿感,Q3的数字给了一个很直接的答案。汇丰的测算显示,Q3海外收入同比下降67%,中国业务同比下降17%。海外不是“增速放缓”,是“需求退潮”。
退潮的时候,泡泡玛特正在做一件反向的事:加速开大店。纽约时代广场、第五大道、SoHo,巴黎的大型旗舰店,都在推进中。收入端急剧收缩,固定租约成本和前期装修投入却是刚性的。摩根大通指出,海外运营利润率已经同比下降14个百分点,落到30%。
大店战略的逻辑是品牌升级,是让泡泡玛特从“潮玩货架”变成“文化地标”。但这个逻辑需要客流和客单价同时往上走才能成立。Q3的海外数据给出的信号是反的。店越大,单位收入的租金负担越重。
——
谁还在买
管理层不是没有预警。8月20日的中期业绩会上,CEO王宁把下半年压力描述为大于上半年,并直接说“大概率完不成年初既定的20%增长目标”,把2026年定义为经营调整年。一个创始人公开说“完不成目标”,在消费公司里并不常见。这句话当时被解读为预期管理,现在回头看,它更像是一句提前说出来的实话。
段永平还在。他通过H&H International持有约1.02亿股,持股8.01%,是仅次于王宁的第二大股东。持仓成本中枢约150港元,按132港元的股价算,账面浮亏约18.46亿港元。10月21日有人问他会不会继续买,他的回答是“应该还会再买一些,但不会超过公司的10%”。
一个在2025年8月说“看不懂这门生意、不会碰”的人,一年后在Q3腰斩的公告前说“还会再买”。这句话对泡泡玛特的多头是一个安慰,但它改变不了一个事实:段永平买的是他认为的长期IP价值,Q3报表反映的是拉布布退潮的速度。两种时间框架之间的裂缝,不会因为一个人的持仓成本而收窄。
机构的分歧也摆在那里。摩根大通维持“跑输大市”,目标价110港元;汇丰“持有”,目标价124.40港元;花旗和大摩的目标价还在198到203港元的区间。同一个Q3,有人看到的是周期底,有人看到的是正常化的开始。
——
泡泡玛特Q3的45%到50%,不是一个季度性的失速。它是一个IP驱动的公司在超级IP退潮时,必须经历的第一次真正的重力测试。
拉布布把泡泡玛特推到了一个它此前从未到达的高度。Q3只是告诉市场,从那个高度落回地面的速度有多快。王宁说2026年是调整年,这句话的代价现在已经写在了公告里。调整年之后是重新增长还是继续正常化,取决于下一个IP能不能在拉布布留下的26%的收入缺口里,长出足够大的东西。
段永平说“对错几年就知道了”。泡泡玛特的几年,从这份Q3公告开始计时。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~