这两天打开银行App,看到理财收益那栏是绿的,心凉半截。
“要不要跑?”——最近几天,这两个字是理财讨论群里出现频率最高的问题。小红书上那篇《最近银行理财需要赎回吗》,楼主一句「连续两天收益负数(还负数很多)」,评论区挤了一百多条:「赎回了 全在亏」「封闭的没到期赎回不了啊」「今天一看更吓人了」。小红书
这一次,不是你买的产品出了毛病,是整片市场都在挨打。
发生了什么?10月末以来,股债两市一起调整,上演"股债双杀"。截至11月4日的行业样本数据显示:固收纯债理财近1个月年化收益率约0.69%,带权益仓位的"固收+"理财是-1.46%。截至11月16日,全市场理财产品规模较10月末少了约1000亿元,其中固收类被净赎走约600亿,现金管理类反而多了约600亿。钱在连夜搬家找"安全垫"。中国证券报第一财经上海证券报
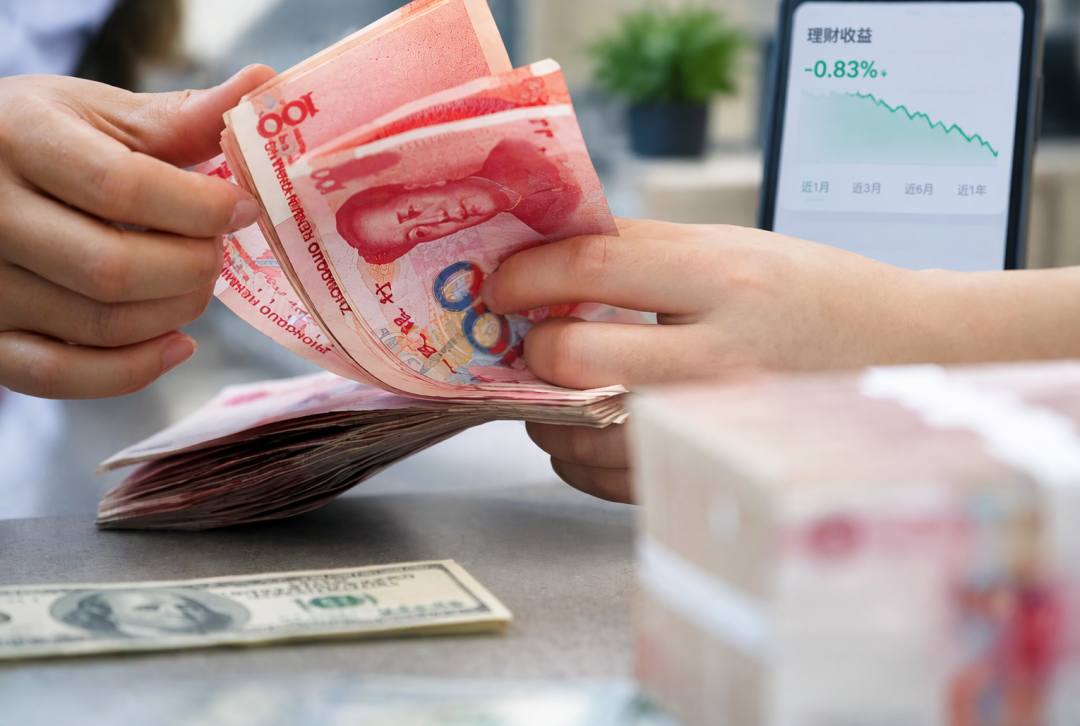
为什么这轮回撤格外疼?因为垫子被抽走了。过去部分机构习惯跨期调节收益"以丰补歉"把净值抹平,刚出台的资产管理信托新规把这类不合规操作禁掉了。好日子和坏日子,现在都裸奔在你的账户里。净值曲线上那个"坑",不是新挖的,是终于给你看了。中国证券报
要不要赎回?先看你手里这笔钱的三个数字
1.1%:现金管理类理财平均近7日年化收益,货币基金约0.96%。这类最抗揍,三个月内要用的钱停在这里最合适。券商中国
64天:复盘过去20年债市六次回撤,短债产品平均回本时间。
155天:中长期纯债基金平均回本时间。
这组回本数字来自机构对过去20年债市六次回撤的复盘:每一轮都跌回来了,而且再创新高。但历史是参考,不是承诺,也不代表你手里那款产品的个体风险。小红书
所以分型处理,别一刀切:最疼的是"固收+",先翻产品详情页看权益仓位再决定;短债、纯债目前是浮亏,在流动性最紧的时候赎回,就是把浮亏变成实亏;封闭期没到的产品想跑也跑不了,慌之前先看清条款。
机构也在动,但没你想的慌。已有理财公司连续多日赎回所持债基、为客户赎回预留现金,但受访机构口径是:本轮更像流动性冲击,不是债市基本面反转,当前客户赎回压力明显小于2022年债市调整期间。甚至有分析师预计12月债市将明显好转。听清楚:这是观点,不是结论。上海证券报券商中国
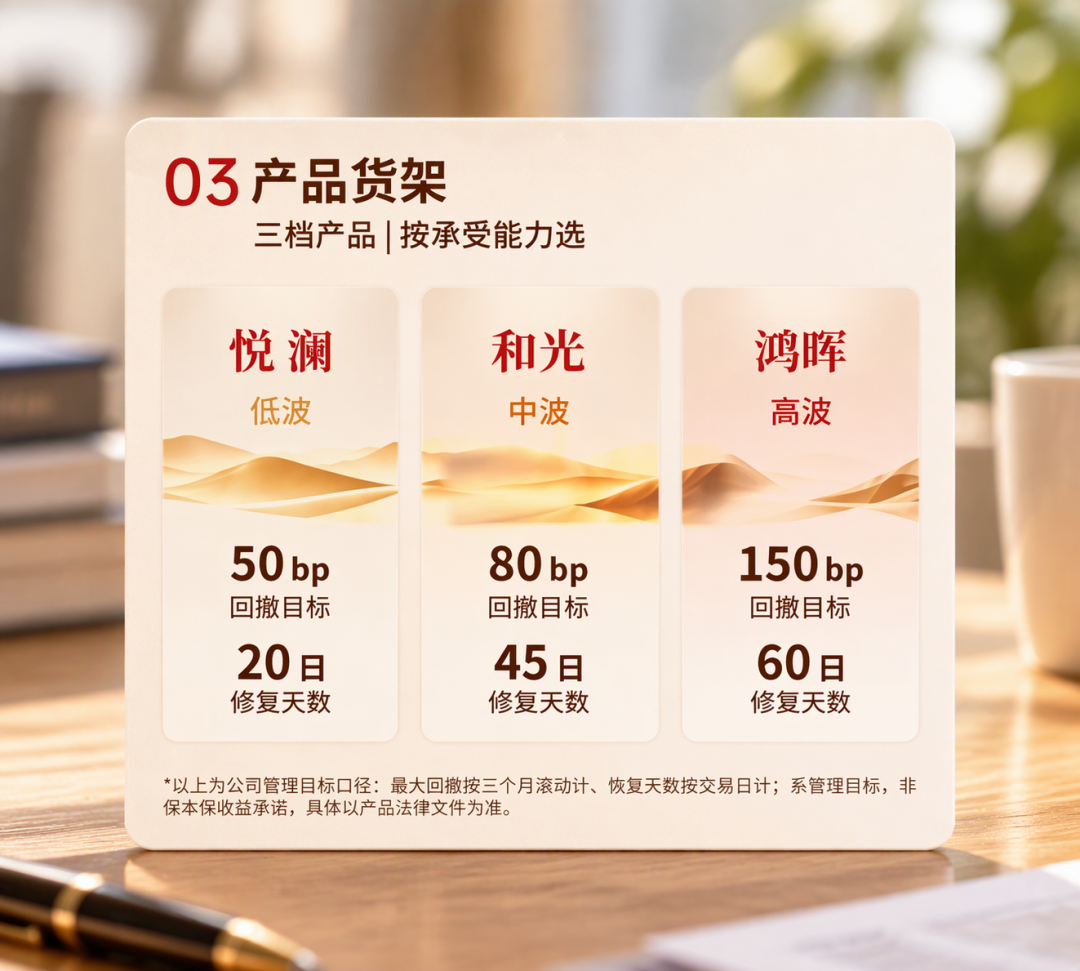
行动清单就三步:
三个月内确定要用的钱(学费、还贷、换车),挪进现金管理类或货币基金,跌成什么样都别拿出来;
能放半年到一年的钱,看短债、持有期产品的回撤红线,没破线就拿住;
长期配置的钱,把申赎拆成几笔错开做,别让一个月的净值决定全部动作。
最后泼盆冷水:最近不少定制型固收纯债产品卖得很火,有的"发售一天销售一空",业绩比较基准很好看。但业绩基准不是实际收益,买之前只问一个问题:跌的时候它最多回撤多少,你的产品详情页写没写。券商中国
理财这只看不见的手,从来不是市场的,是你自己给每笔钱贴好标签的那只手。