

8月28日,央行和金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,个人住房贷款最长期限从30年延长到40年。8月30日财联社记者打电话求证:建设银行已经开始受理存量房贷的期限延长申请,工商银行、农业银行、交通银行的客服则回复暂未查询到具体政策。上周末儿子把新闻转给我。他那笔商贷2021年签的30年,本金82万,去年存量利率统一调整后执行同期LPR减30个基点,按现在5年期以上LPR3.5%算就是3.2%,合同上剩余本金73万1千7百元,月供3546元。儿媳肚子里二宝明年开春落地,儿子单位绩效连着降,他第一反应:延到40年,月供降下来。
我把他按住,按政策原文先算三笔账。
第一笔账:能延几年,先过合同期这道门。
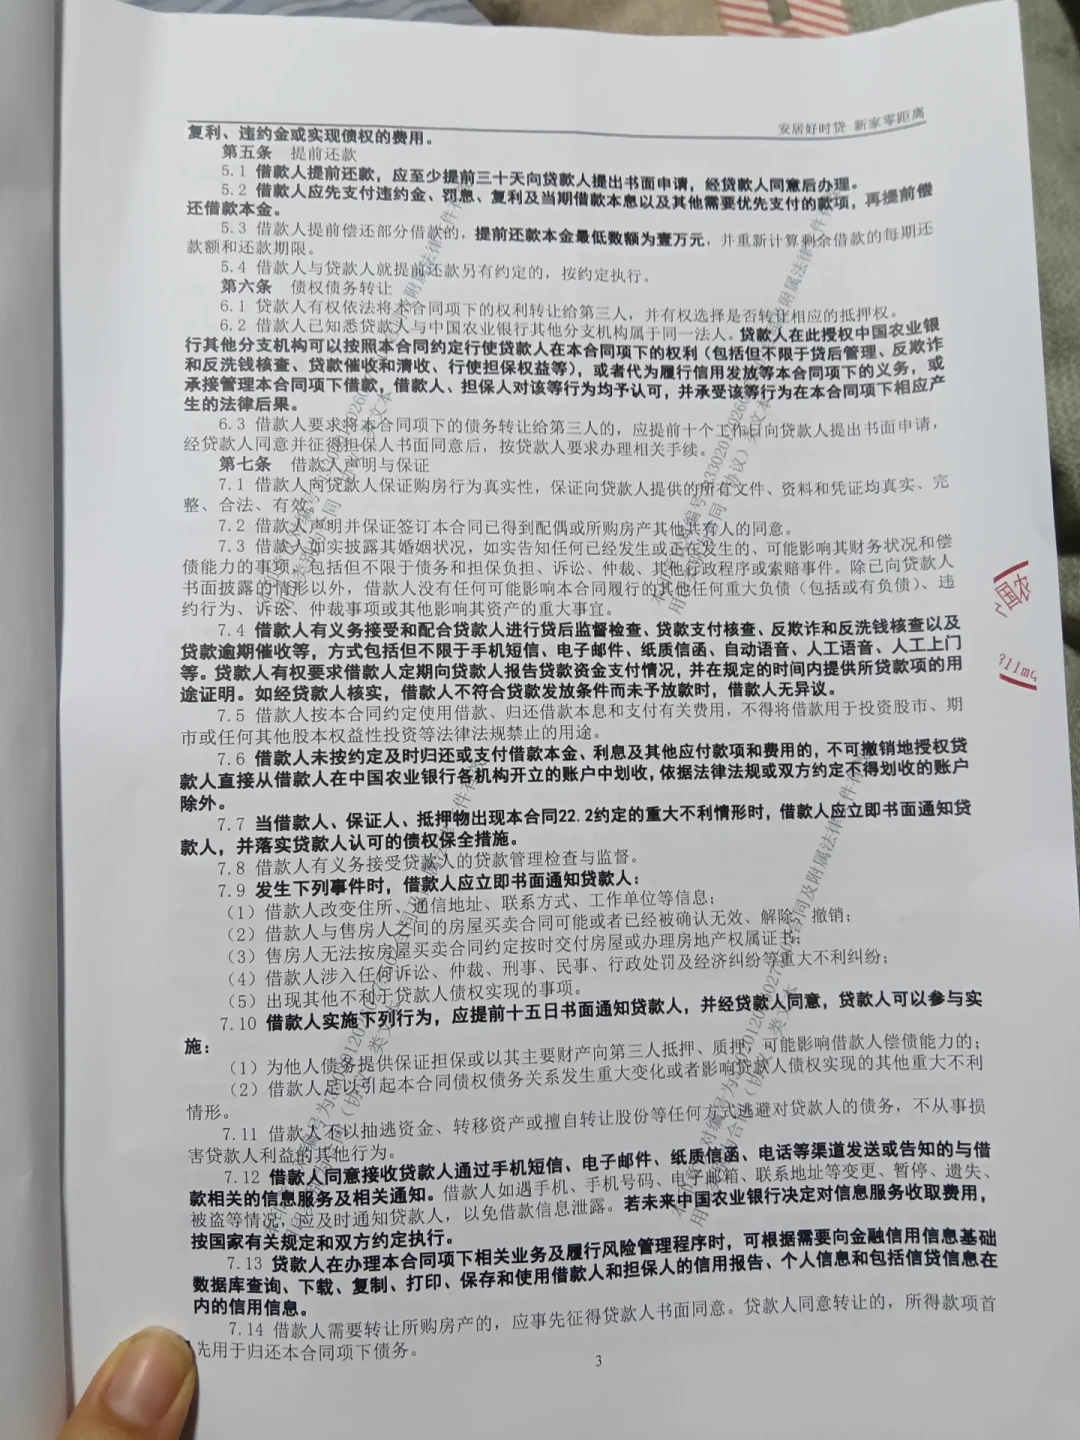
同日发布的《个人住房贷款管理办法(试行)》把展期口径卡死了:展期期限累计不得超过原贷款期限的一半,原期限加展期合计不得超过40年。建行的执行口径一样——原贷款30年最多延10年,原贷款10年最多延5年。这一步我先算错过:以为剩下25年可以一路拉到40年,翻原文才发现账是从原合同期限起算的,不是你还剩几年;光明网引述的银行测算更具体,原贷款期限要在26.7年以上,才够得着40年。而且能不能批,银行要评估申请原因、还款来源和后续还款安排,不是举手就给你。
第二笔账:每月648元喘息,标价多少。
用等额本息公式月供=本金×月利率×(1+月利率)期数÷((1+月利率)期数-1),月利率3.2%÷12,拿剩余本金73万1千7百元套进去:
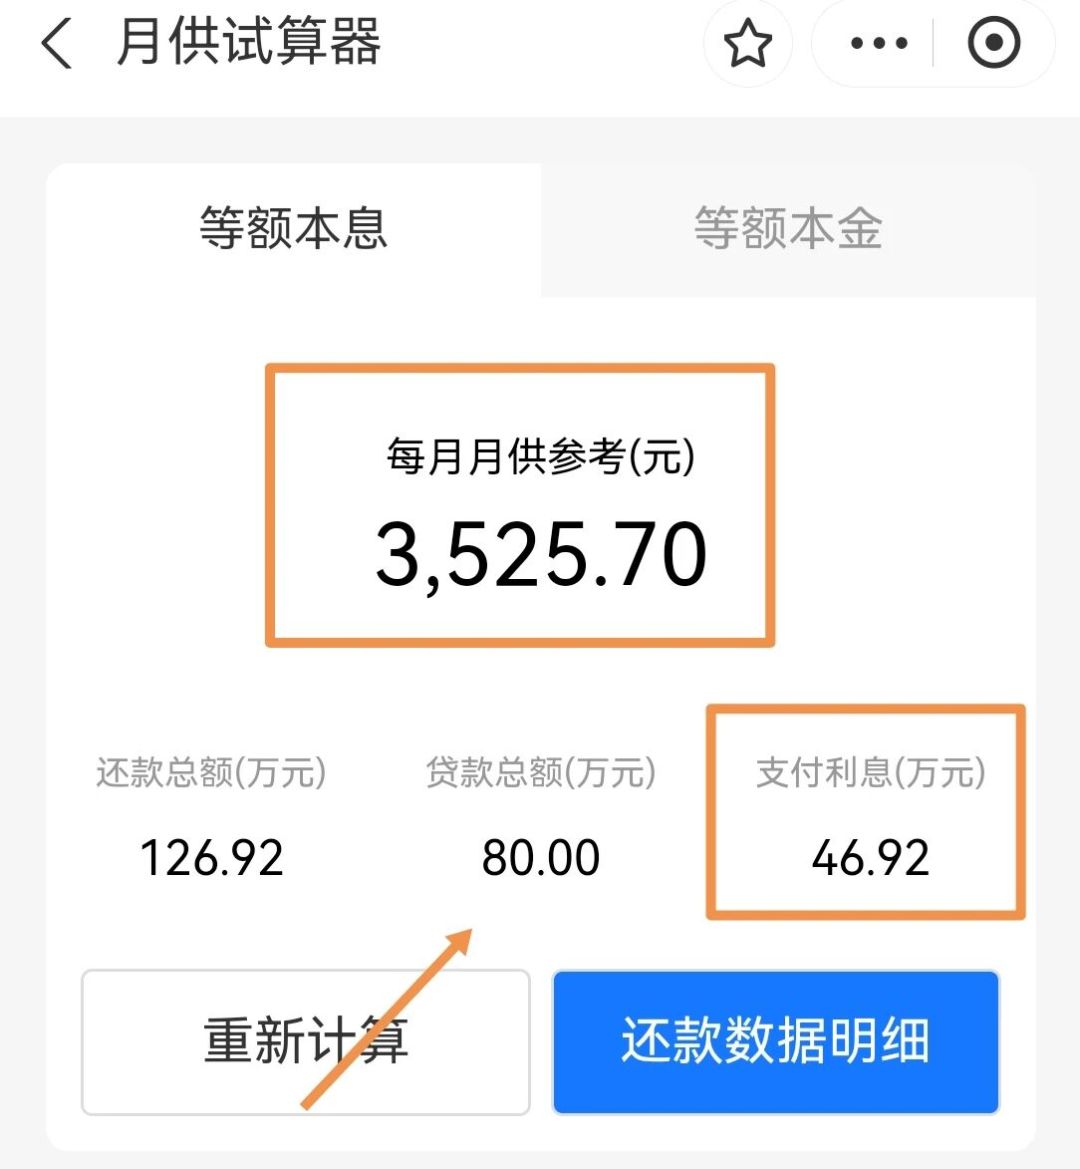
照原合同还剩300期还完,月供3546元,未来总还款106万3千9百元;延长10年到420期,月供2898元,未来总还款121万7千3百元。
月供降648元,一年松7776元,头三年腾出23328元——这就是媒体引述易居研究院严跃进说的「以时间换空间」,官方媒体用的百万本金、3%利率例子里,月供降635元、一年省7620元,和我家这笔走势一致。但往后总还款多出15万3千4百元。15万3千4百元除以648元:每换1元月供喘息,往后要还236元。这个式子请各位拿走:喘息每元价=(新方案总还款-旧方案总还款)÷每月少还金额。我算了三遍,236、236、还是236。
第三笔账:省下来的是钱,还是时间。
展期省的是现金流,不是利息。新政把借款人月供收入比上限从55%调到60%,收入真断了的时候,这648元是保征信的缓冲垫。可我家情况是:绩效一个月少1460元,家里还压着两张明年到期的存单和8万元活期。3.2%的债换0.05%活期、不到1%的货币基金,换出来的钱趴在账上,这笔账必亏。
我家的选择:现在不延,但做两件事。
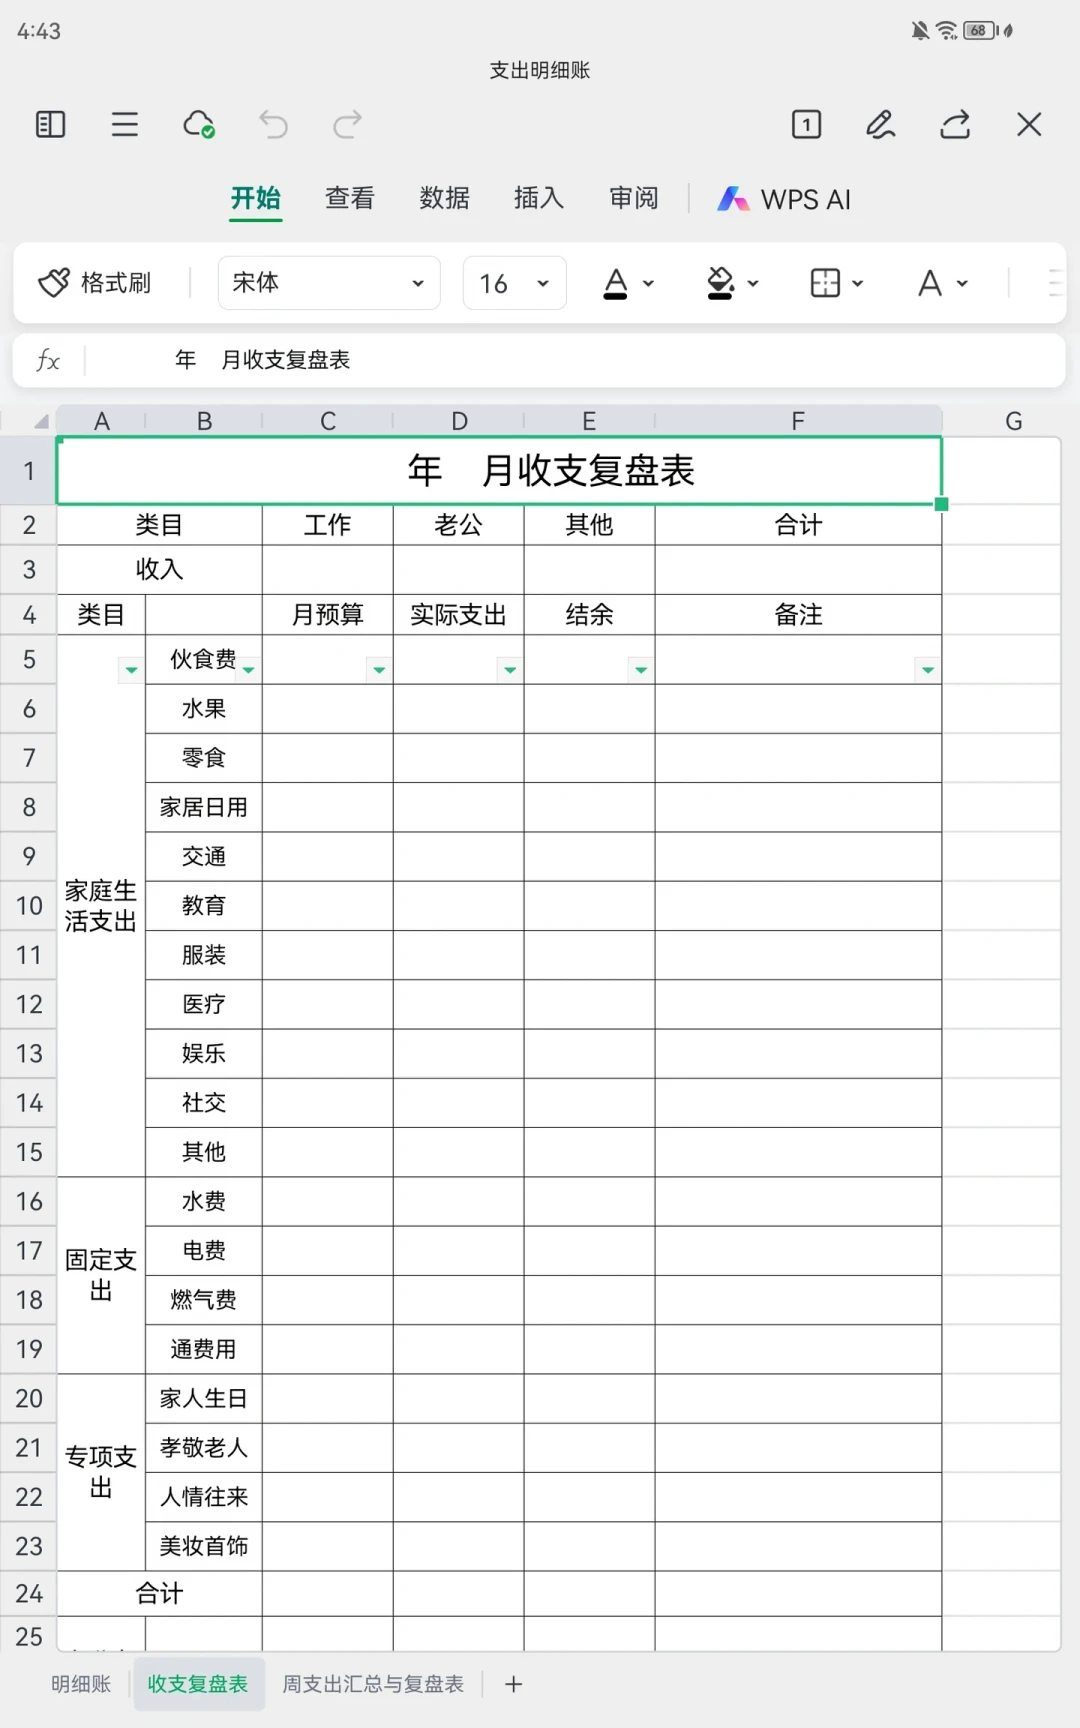
一,二宝落地后每月对一次账:如果家庭净现金流连续三个月缺口超过1000元,立刻去经办网点申请展期,不硬扛;二,明年1月1日重定价日前,翻出合同利率条款,对照新政里「存量浮动利率房贷与新发放利率偏离达一定幅度可协商变更」的条款,问经办行我家3.2%够不够协商线。延不延不靠心情,靠这两个触发点。
动手之前,四问自查:
原合同期限几年?想延的年限超没超原期限一半、合计超没超40年?
你的贷款行出细则了吗?8月底国有大行里只有建行开门,我11月中旬打经办网点,答复仍是个案受理——出发前先问经办行。
把「喘息每元价」算出来,对照你的应急能力:腾出来的钱只趴账上,就是花钱买焦虑。
只走银行官方渠道,凡是自称「内部关系代办展期」的,都是骗子。
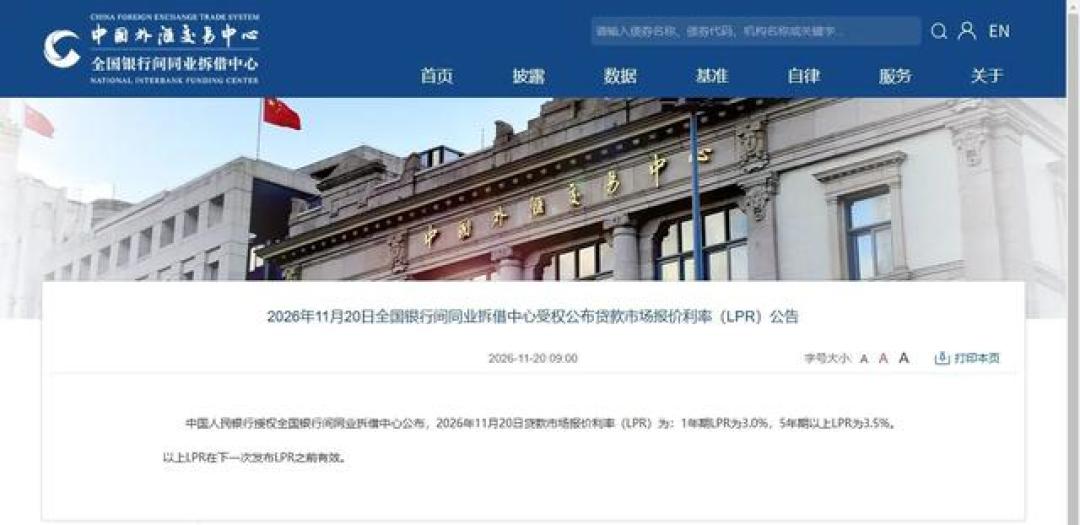
顺带一个背景:11月20日最新一期LPR,1年期3.0%、5年期以上3.5%,连续18个月按兵不动。期限的工具已经打开,价格的工具动不动,是另一笔账,我家留到重定价日再算。
【作者声明】我是老周,家里那个管钱的人。以上账目按我家合同数据演算,各家合同期限、利率、现金流都不同,我的选择不是普遍建议;政策口径以监管部门原文与经办行答复为准。
当前文章无评论,是时候发表评论了