

11月的固态新闻,看着像春天来了。
先是现货端松了:从10月中下旬起,NAND闪存现货价已经跌掉约两成,512Gb晶圆环比跌32%落到14.30美元,1TB晶圆跌19%到24.90美元。张通社微博
集邦咨询11月19日跟着定调,说2027年NAND供给位元年增25%~30%、资本支出涨到299亿美元,合约价从明年一季度起转跌、二季度进入全品类跌价循环。微博
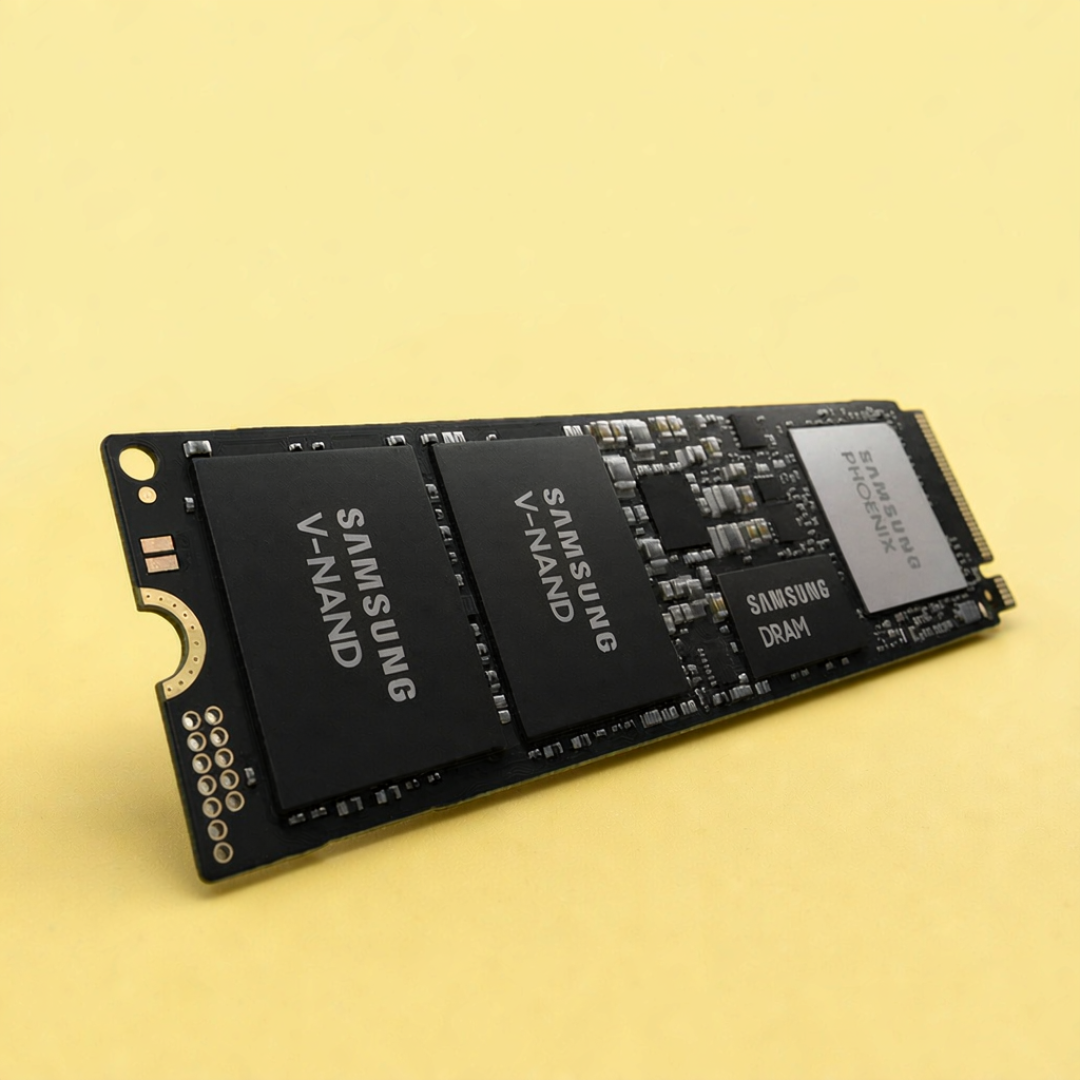
标题挺热闹。现在打开你的购物车看看。
11月21日凌晨,天天盯渠道价的"今日卡价"发日报:固态四档全平,PCIe 4.0 1TB报819元,2TB报1499元。微博
B站"东海与西海"11月20日贴出的渠道报价单里,13个型号的1TB固态,报价从830元排到1860元。哔哩哔哩
再看原厂盘。博主"孤城Hardware"11月19日记了两个数——致态TiPlus 7100s 1TB 1149元,三星990 EVO Plus 1TB 1399元。微博
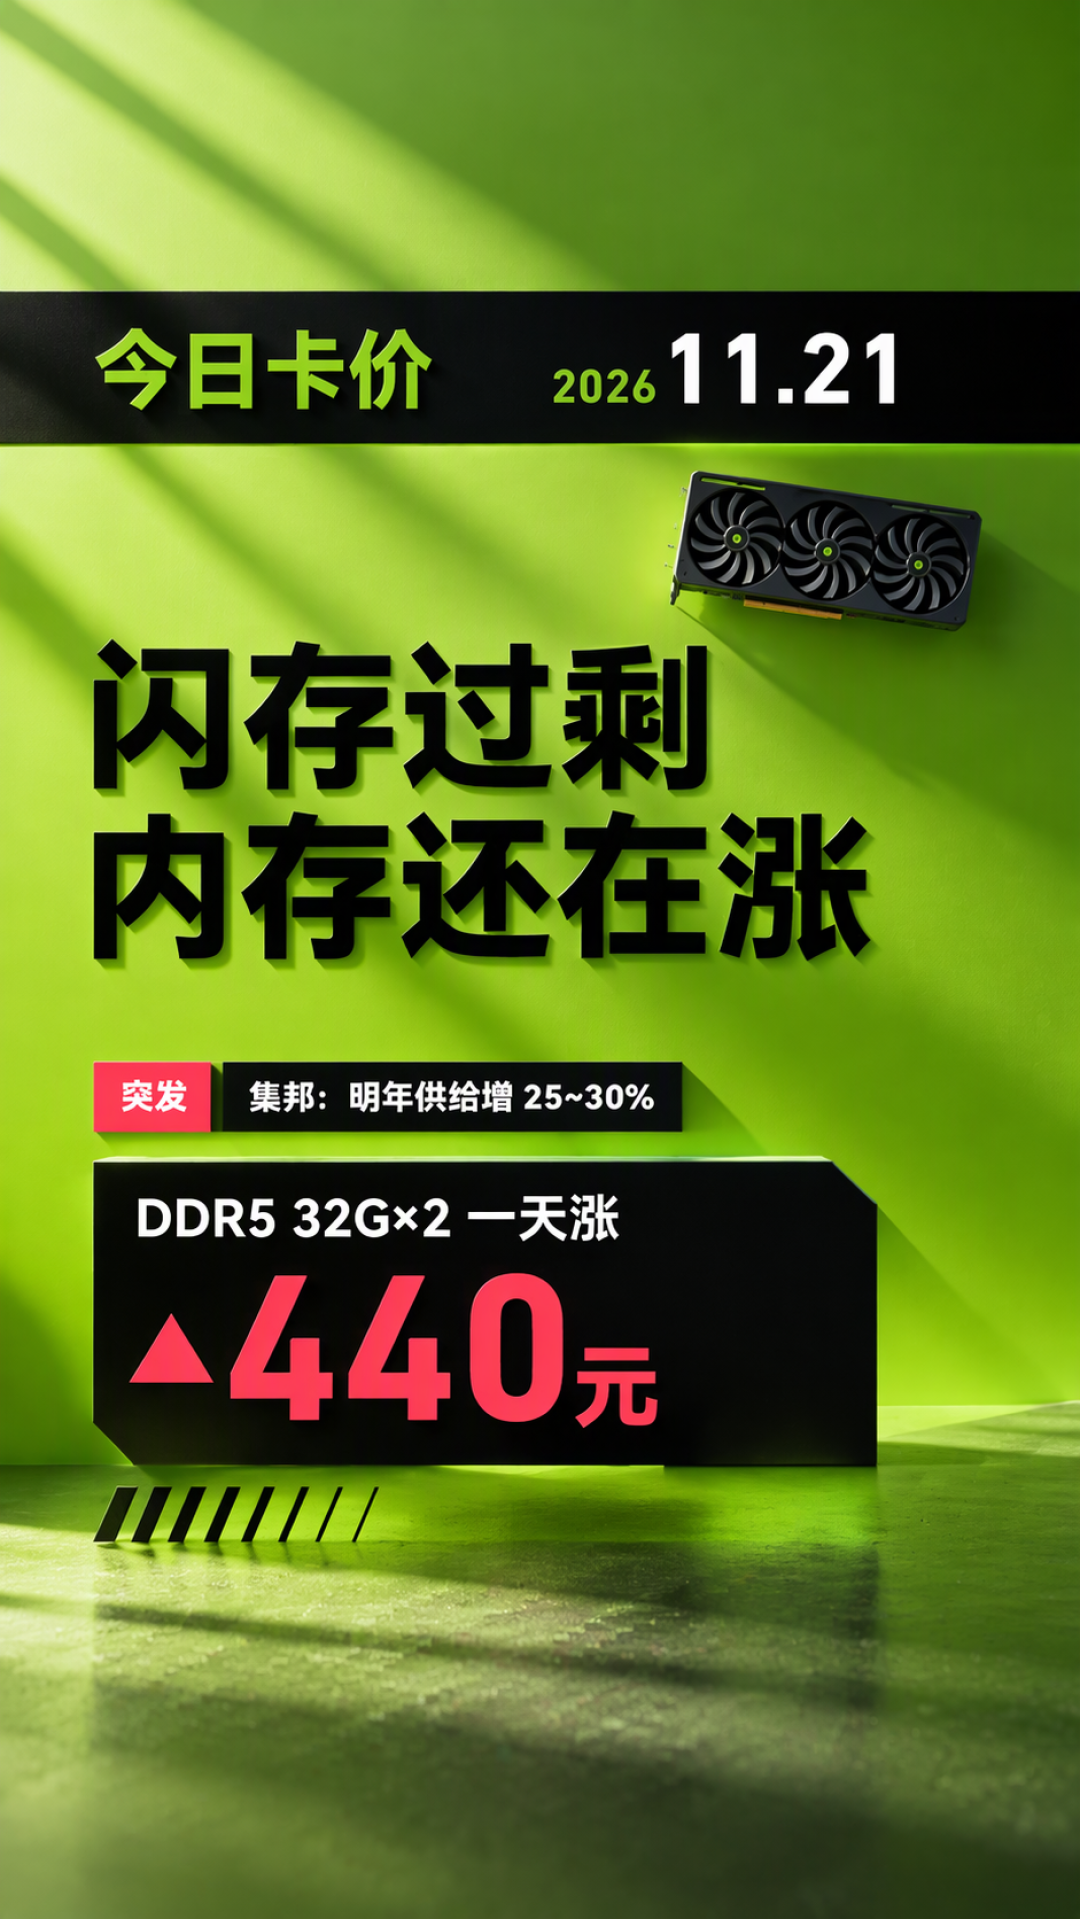
晶圆在跌,盘没跌。中间卡着三道闸。
第一道闸:合约价还没轮到跌
现货价是贸易商手里的货,合约价才是原厂卖给模组厂的价,而你买到的盘跟着后者走。
把时间轴拉开看:集邦给2026年四季度的判断是NAND涨幅下修到8%~13%——注意,是"下修后的涨幅",不是跌幅。真正转跌要等2027年一季度,环比持平到跌5%,全品类跌价循环从二季度才开始。微博微博
而一季度的企业级产品,可能持平或略高。这轮砍单的主力,是中国云厂商的企业级SSD订单。你的游戏盘,排在数据中心后面。张通社微博
第二道闸:产能被长约锁到了2029年
现货跌成这样,原厂为什么不慌?因为货早就不归他们卖了。
美光在投资者会上说,2027年规划产能75%已被客户提前订走,现在谈的是2028年供货协议。哔哩哔哩
它手里还握着26份多年期合约,客户承诺的预付款合计320亿美元——真金白银预付,不是口头订单,很难取消。产能一旦被锁定,就不会因为现货价波动重新流回市场。哔哩哔哩
也不止一家。铠侠在2027财年二季度电话会上说,2027年产能配额基本分配完毕、完全售罄,2028年远期配额也锁定超50%;SK海力士更干脆,排到2029年的远期配额同样基本售罄。哔哩哔哩
11月20日还发生了一件事。SK海力士把1290亿日元可转债转成股票,间接持有铠侠约14.1%,超过东芝的10.46%,成为铠侠第一大股东。NAND桌上的玩家,正在变少。财联社科创板日报微博
第三道闸,也是你唯一推得开的那道
回到"东海与西海"那张报价单:35条在售SKU,1TB固态最高价是最低价的2.24倍;同一个型号,两家渠道最大价差450元。哔哩哔哩
450元。就算集邦说的2027年一季度季减5%真能落地,摊到一块819元的1TB上,也就40元出头。这才是眼下真能拿到手的钱——降价窗口不在2027年,在你换一家店。
装机党现在该怎么走
别等。 广州岗顶一位装机UP主晒出真单:i5-12400F、B760M、32G DDR4、致态Ti600 1TB、技嘉5060 8G,合计7380元;他从2025年12月开始问价,问一次涨一次,最后写下"从5k等到7k忍不住下单了"。等等党的成本是时间,而时间在这轮行情里一直在涨价。哔哩哔哩
固态和内存要分开算。 固态这一头在松,DRAM不是——集邦给DRAM的判断是4Q26涨10%~15%、1Q27还涨5%~10%,涨幅在收窄但没转跌。别把两条曲线混成一句"存储要降价了"。微博
系统盘买原厂,仓库盘买第三方。 现在松的主要是第三方模组,原厂盘价格没动。系统盘要颗粒和保修,仓库盘要每GB单价,两笔钱分开花。哔哩哔哩
2TB别指望。 转跌从消费级开始,大容量产能优先供企业级;盯价格的UP主给的结论更直接——闪存供应明年增30%,2TB固态还是降不动。哔哩哔哩
真想等,盯长江存储这条线。 NAND和DRAM不一样,桌上还有铠侠、闪迪、长江存储在搅局;除了激进定价,长江存储还在大力扩产,被列为压低NAND价格的原因之一。消费级固态唯一可能的真降价,从这里来。张通社
最后一句:批发端在松,零售端还在涨,两头的价差就是眼下的机会窗口。11月装机想省钱,先比三家渠道,再谈等2027。微博

当前文章无评论,是时候发表评论了