11月16日晚间,小鹏集团交出2026年三季报:总收入242.8亿元,同比增长19.1%、环比增长23.0%,单季交付118,390辆,两项均为历史最高水平。。更关键的信号在亏损端:单季净亏损8.7亿元,环比收窄35.1%,但相较上年同期3.8亿元的亏损,同比扩大127.9%。“收窄”和“扩大”在同一份财报里同时成立,并不是报道打架:环比改善来自汽车业务单位盈利能力的真实修复,同比压力则来自一次性收益退坡和费用高增,这份财报究竟算不算盈利拐点,最终要看四季度指引中那次近乎翻倍的交付跳跃能否兑现。证券时报网财联社
环比为什么能收窄:均价重回18万元,高端与出海两张牌
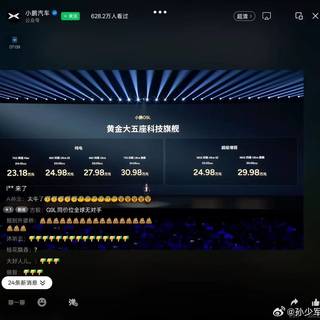
收窄最直接的杠杆是“每辆车更赚钱了”。三季度交付量环比增长14.6%,汽车销售收入却增长26.9%,按收入与交付量粗略测算,单车均价从二季度的约16.5万元回升至约18.3万元。结构上的关键推力是旗舰车型:5月上市的全尺寸SUV小鹏GX三季度单季交付突破2万辆,占当季总交付比重接近20%,9月17日上市的大五座SUV G9L又在接续高端需求。36氪知乎
出海是另一张牌:三季度海外交付27,882辆,同比增长153%,公司已进入82个国家和地区、布局552家海外门店。管理层在电话会中进一步披露,海外业务的毛利率水平是国内业务的两倍以上。两相叠加,当季汽车毛利率13.1%,同比持平但较二季度的12.1%环比回升1.0个百分点,公司口径的归因是交付量增加及车型产品组合改善带动的平均售价上升。上海证券报知乎
同比反而扩大:一次性“外快”退坡,费用还在快跑
把基数拆开就清楚了:上年同期营收为203.8亿元,今年二季度为197.4亿元,242.8亿元的增长节奏并不慢。真正推高亏损的是结构:综合毛利率回落至18.9%,主要拖累来自高毛利的服务及其他业务——该板块收入从二季度的27.0亿元微降至26.5亿元,利润率从75.1%掉到67.1%,二季度确认了大众汽车技术合作的节点收入,三季度则主要靠欧洲碳积分支撑。时代周报知乎
费用端的刚性是另一半答案:研发开支28.5亿元、销售费用及管理费用27.8亿元,两项合计56.3亿元,已经超过当季46.0亿元的毛利约22%。换句话说,环比收窄主要靠“多赚”,公司层面还谈不上“少花”;汽车毛利率的回升被服务板块的退坡对冲,这才造就了环比、同比两个方向相反的亏损数字。36氪
四季度指引近乎翻倍:这才是真正的分水岭
小鹏还有得烧:截至三季度末现金储备454.1亿元,较二季度末净增约49.3亿元,可以支撑研发和海外扩张的持续投入。管理层给出的四季度指引相当激进:预计交付量介于16.9万辆至17.4万辆,环比增长42.75%至46.97%,总收入介于304亿元至318亿元,同比增长36.61%至42.90%。爬坡节奏已有铺垫:10月单月交付50,237辆,何小鹏称预计11月月销量首次超6万台,四季度海外销量目标超过4万台。按电话会披露的口径,公司短期内的目标是先让汽车业务实现正向现金流和盈利;粗算一下,若四季度兑现指引中值约311亿元收入、毛利率守住18.9%上下,当季毛利可接近59亿元——与当前56亿元级别的季度费用几乎打平,盈利拐点不是远期叙事,就在这一季的规模账本里。红星资本局上海证券报雷递
观察窗口已经排好
当然,还不能提前下“扭亏”的结论。1至9月累计交付约28.4万辆,同比仍下降约9.2%,全年基数尚未转正。亏损成色最终要靠四季度的毛利和费用结构证明。真正的变量还在第二曲线:Robotaxi已获批L4级示范运营资质,新一代人形机器人正向年底规模量产推进,何小鹏认为这种物理AI的技术领先会给公司带来更多高毛利、高壁垒的商业化机会。接下来最值得盯的信号很具体:11月6万台销量能否兑现、四季度汽车毛利率与综合毛利率能否同步回升,以及管理层给出的2027年海外销量翻倍至20万台目标能否逐月验证。知乎上海证券报红星资本局