武汉的徐先生怎么也没想到,续保这天,轮到自己被"已读不回"了。
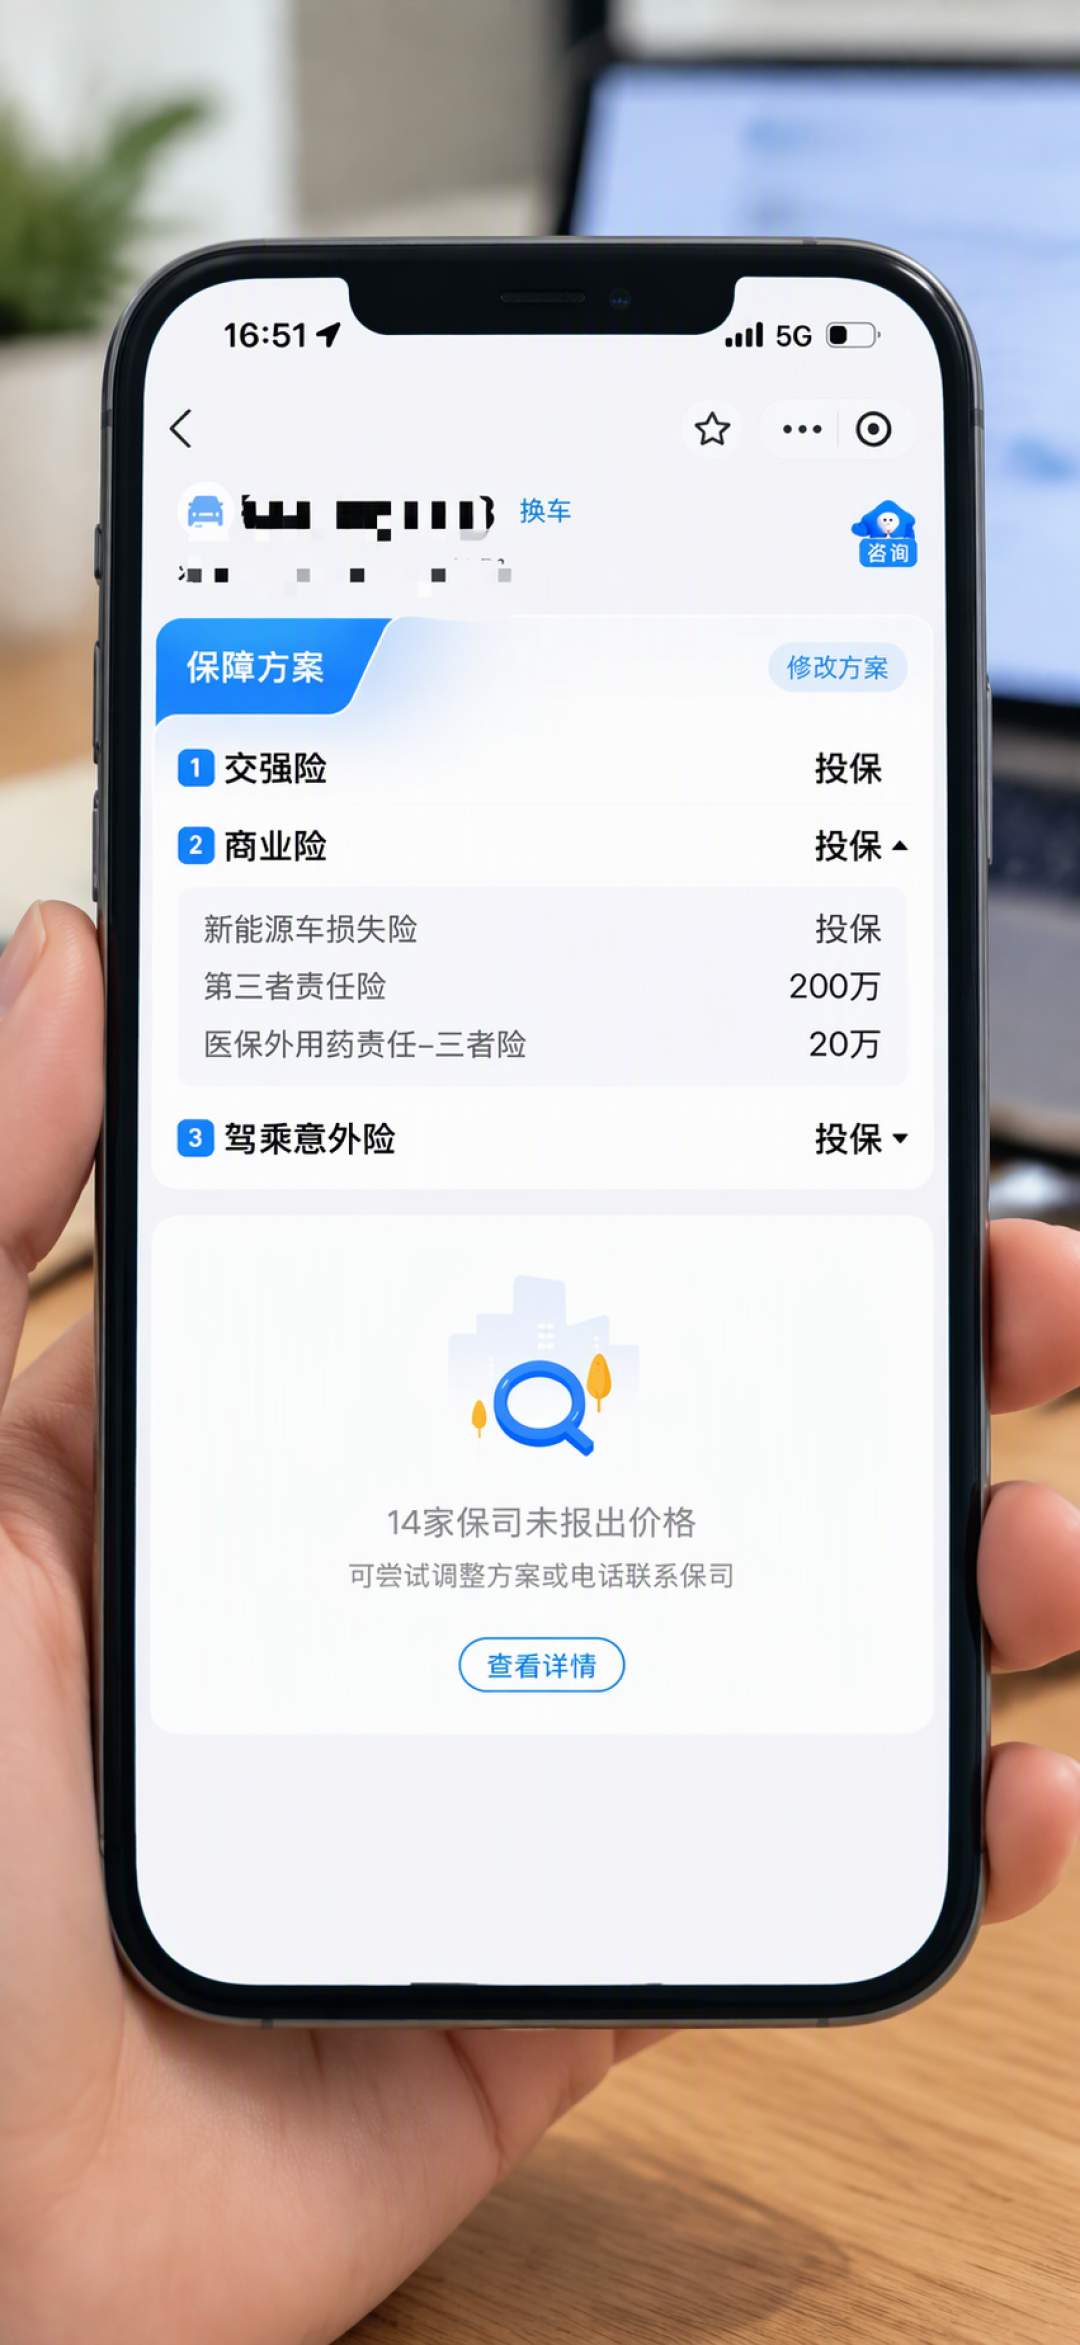
驾龄二十多年,去年只出过一次险,他在线上车险比价平台提交询价后,14家保险公司没有一家给他的新能源车报出价格。不是报价高,是一家都不报。21世纪经济报道把这事儿报道出来后,#新能源车险正被模型重新定价#冲上了话题榜。微博知乎
不少电车车主都有类似体感:保费莫名上涨、部分渠道干脆不给承保,甚至有"出两次险就买不到保险"的说法流传。这不是保司集体任性,是新能源车险的定价逻辑正在被改写。
保司为什么"慌"了
账面上看,这门生意在亏钱。2025年,新能源车险承保4358万辆、保费收入1900亿元,却承保亏损56亿元;赔付率超过100%的车系有143个——保得越多,亏得越多。知乎知乎
亏在哪?三个源头:
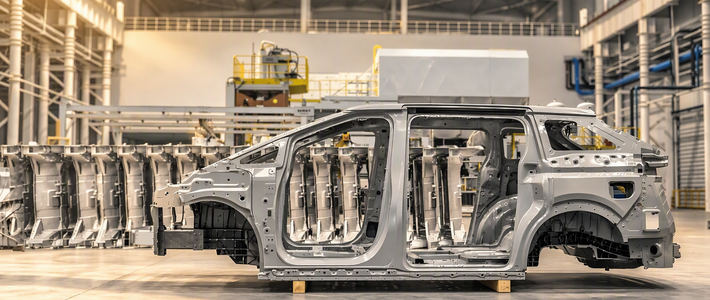
维修贵。君迪(J.D. Power)数据显示,新能源事故车平均维修费是燃油车的1.7倍。一体化压铸车身、电池包"坏一点换一整包",一次定损就能把赔付率顶穿。知乎
用车性质复杂。专家直言,家用车拿去跑网约车、顺风车,里程和出险概率都高出一截,保费却按家用车收。模型现在开始纠偏这部分错配。
溢价不够覆盖风险。同级纯电车保费已比燃油车高15%~20%,10~20万的主流家用车每年多花1200~2000元。但这笔溢价,仍没完全兜住实际赔付。
算法变了:有人降价,有人猛涨
2026年3月,新能源车险定价规则调整,核心就一句:低风险折扣更大,高风险上浮上限更高。知乎
翻译过来——
三类车主保费上涨:出险频繁的;30万以上高端车、配件稀缺车型的;有营运、网约车记录的。
三类车主享受折扣:连续多年没出险的;10~20万主流家用车型、配件充足的;年均里程低的。
所以才会出现"同是电车车主,有人续保收到近千元返现,有人保费接近翻倍"的分化。不是保司看心情,是你的车被模型单独打了分。知乎
续保前的三个自查动作
先核对用车性质。家用车偶尔跑网约单,定价和理赔都会受影响,隐瞒性质出险时可能被拒赔,别心存侥幸。
小剐蹭算算要不要走保险。几百块能修好的,可以权衡自费——一次出险记录,可能影响之后几年的折扣系数。
别等到脱保前一天才动手。如果线上询价被拒,还有兜底通道:"车险好投保"平台,这是保险行业协会牵头的投保兜底机制,多家保司参与,明确不得拒保,微信服务号、支付宝生活号都能进;也可以直接联系保司线下投保。知乎
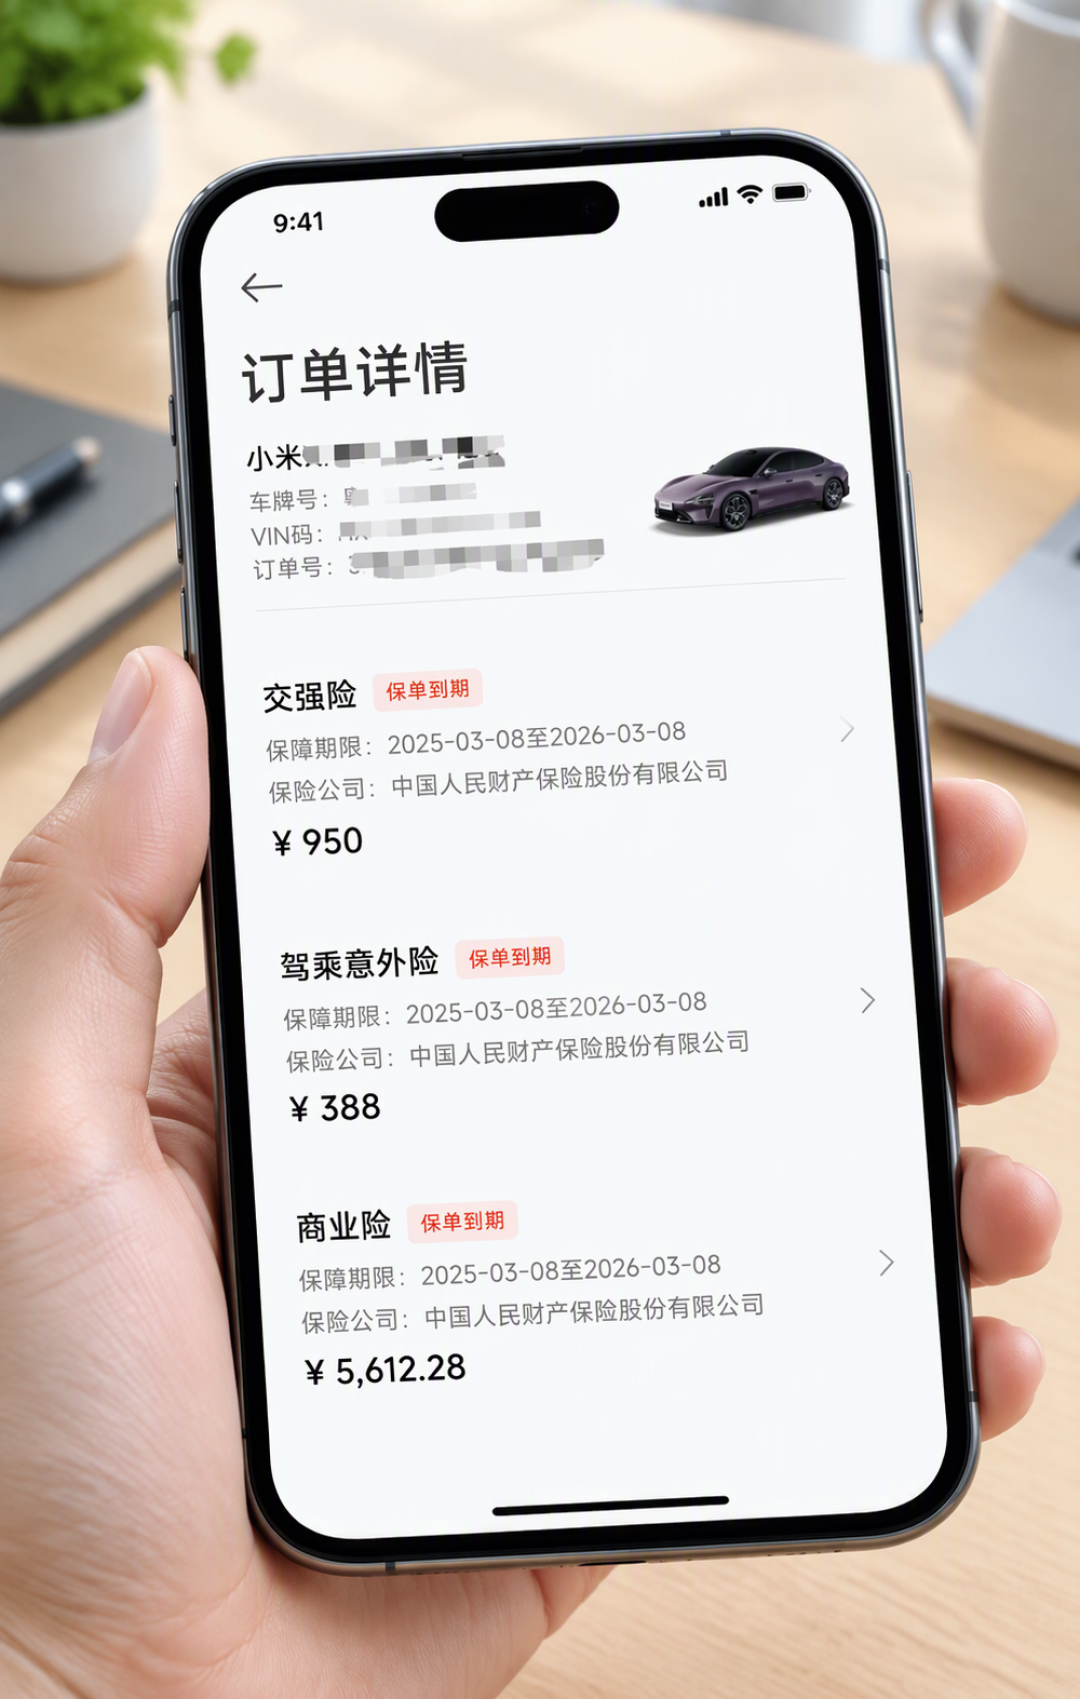
说到底,新能源车险"人人一个价"的时代结束了。你的保费会越来越取决于你怎么开车、开什么车、拿车干什么。续保前花十分钟自查、多渠道比价,比赌运气省得多。