
















9
16
停售大半年,1.6%大额存单回来了:我拿30万和国债算了笔账
2026-10-22 01:51:27
0点赞
0收藏
0评论
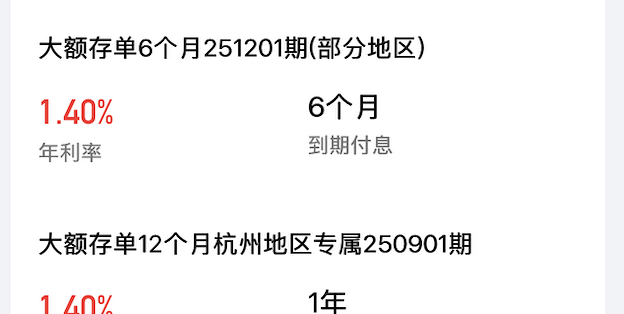
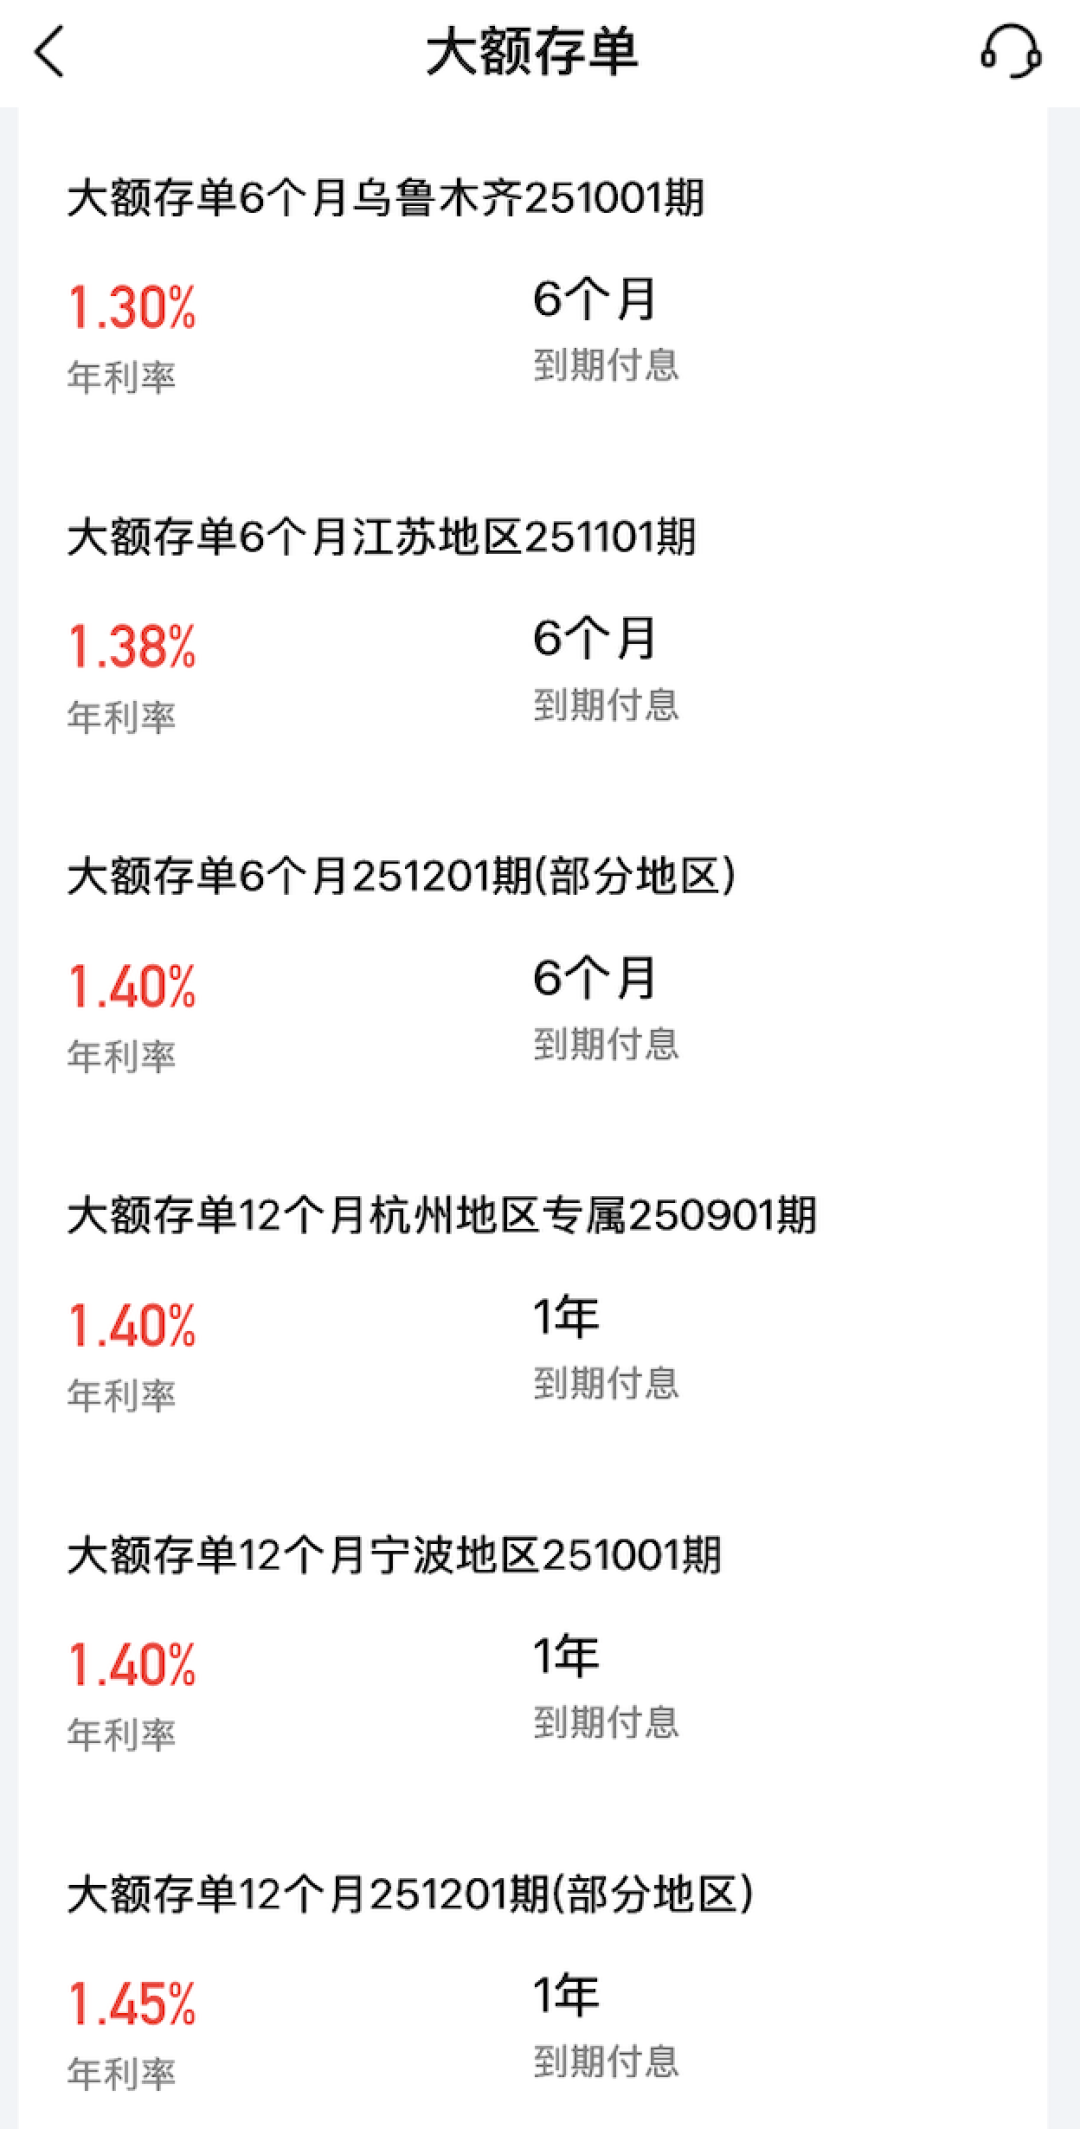
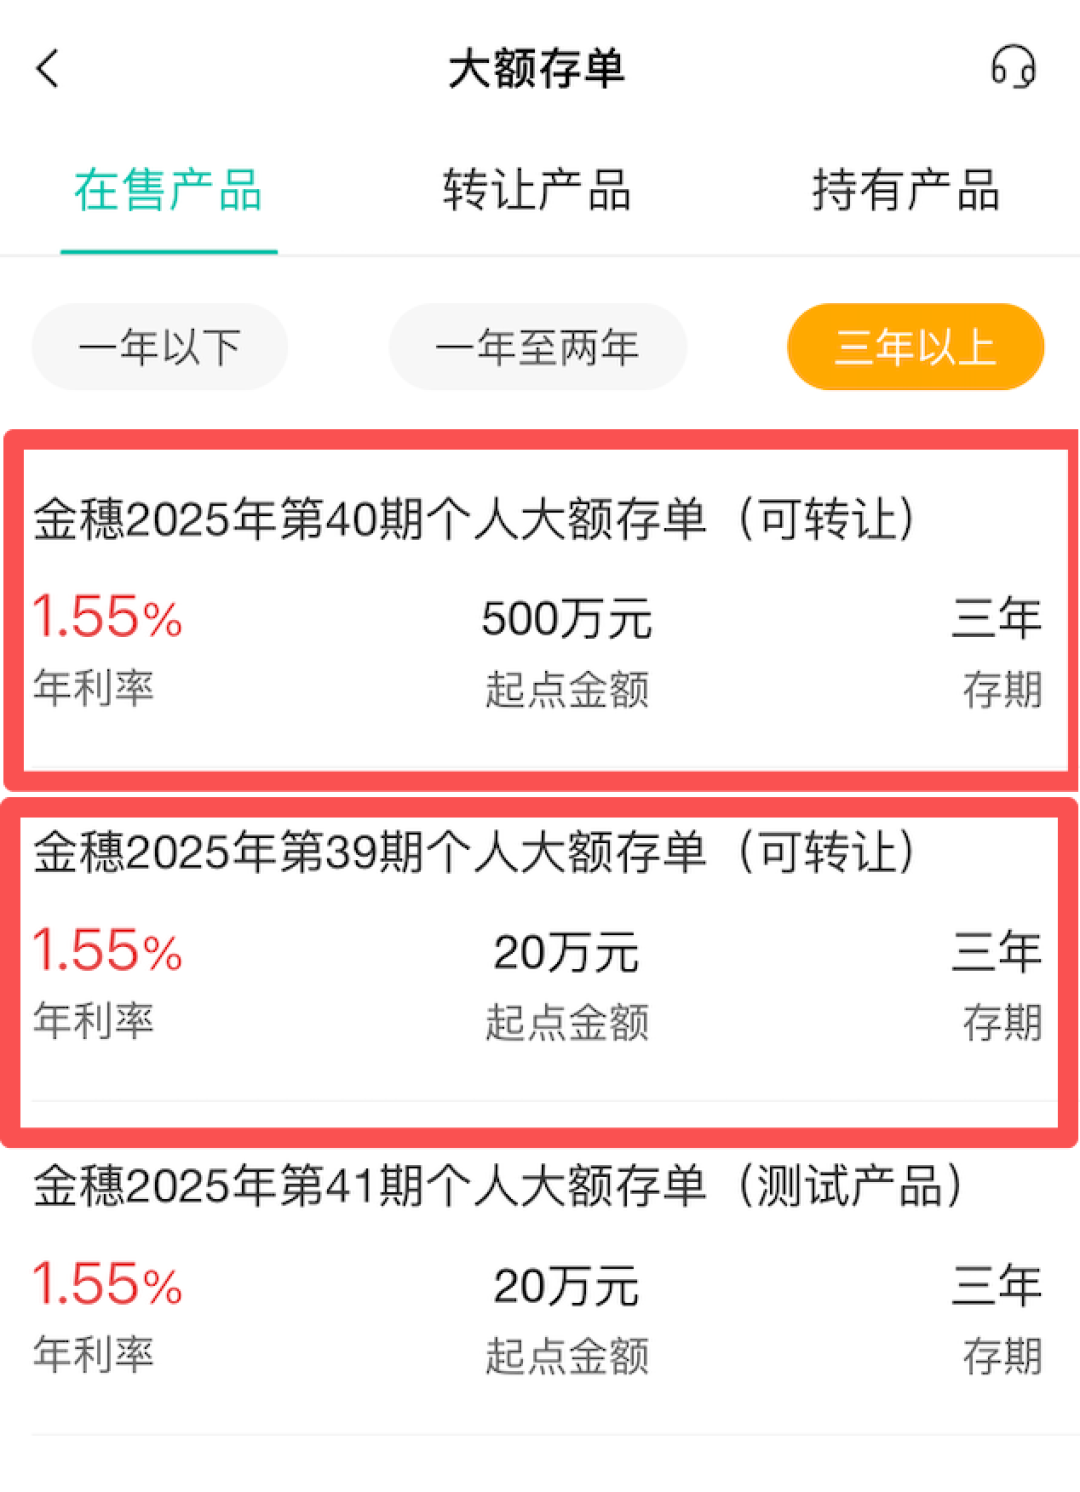
10月中旬,我家那笔30万的大额存单到期了。这张存单是我2021年在柜台抢的,票面远比现在在售的任何一档都高,当时柜员笑着说"这种额度抢到了就要拿住"。这回到期想续存,打开几家大行手机银行,大额存单专区里5年期产品一片空白——21金融圈2025年12月4日报道过,工行、农行、中行、建行、交行、邮储六大行的手机银行端在那之前集体下架了5年期大额存单,在售的缩到3年及以内,利率集中在1.20%到1.55%区间。我妈看完只问了一句:高息的,真没了?
先查规则:消失的5年期,今年夏天回来了
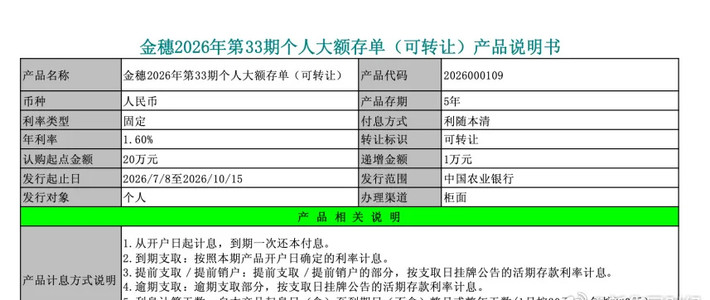
变化的节点在7月。界面新闻2026年7月31日报道:中国银行7月1日率先发售2026年第一期个人大额存单,5年期年化1.60%,20万元起存,支持转让与质押;农业银行7月8日跟进,同样1.60%、同样20万起存,但仅限柜面办理;建设银行也在重启之列。报道同时写明,部分产品因额度售罄已下架。股份行给的利率更高:华夏银行6款5年期产品在1.75%到1.80%之间,起存从20万元到100万元不等;平安银行5年期1.75%;民生银行同期产品报1.77%和1.75%。
还有一条自媒体口径的信息我要单独摆出来:今日头条账号"小杰同学"8月2日的文章称工商银行8月1日正式跟进、1.6%高息款在不少网点当日售罄。这个说法在界面新闻原文里没有对应表述,我只把它当参考,写账的时候按"高息额度紧张"来对待,不当成"一定能抢到"。
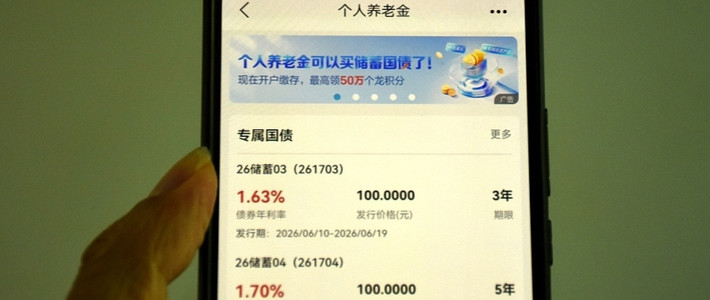
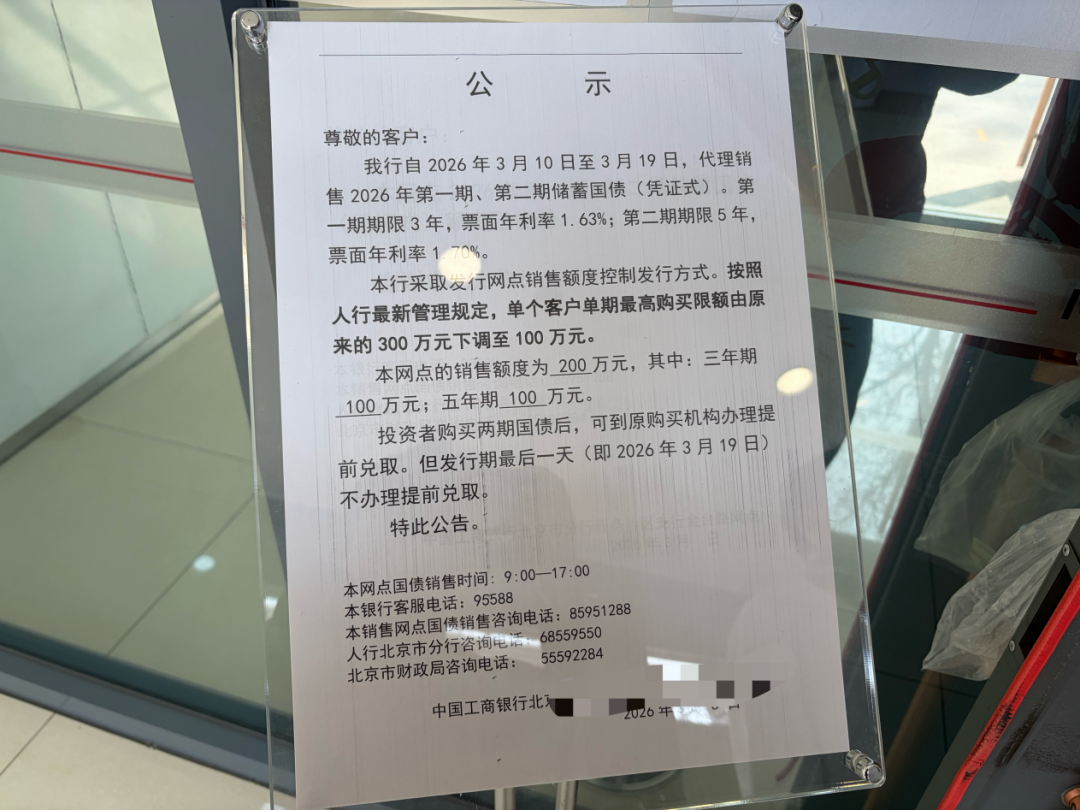
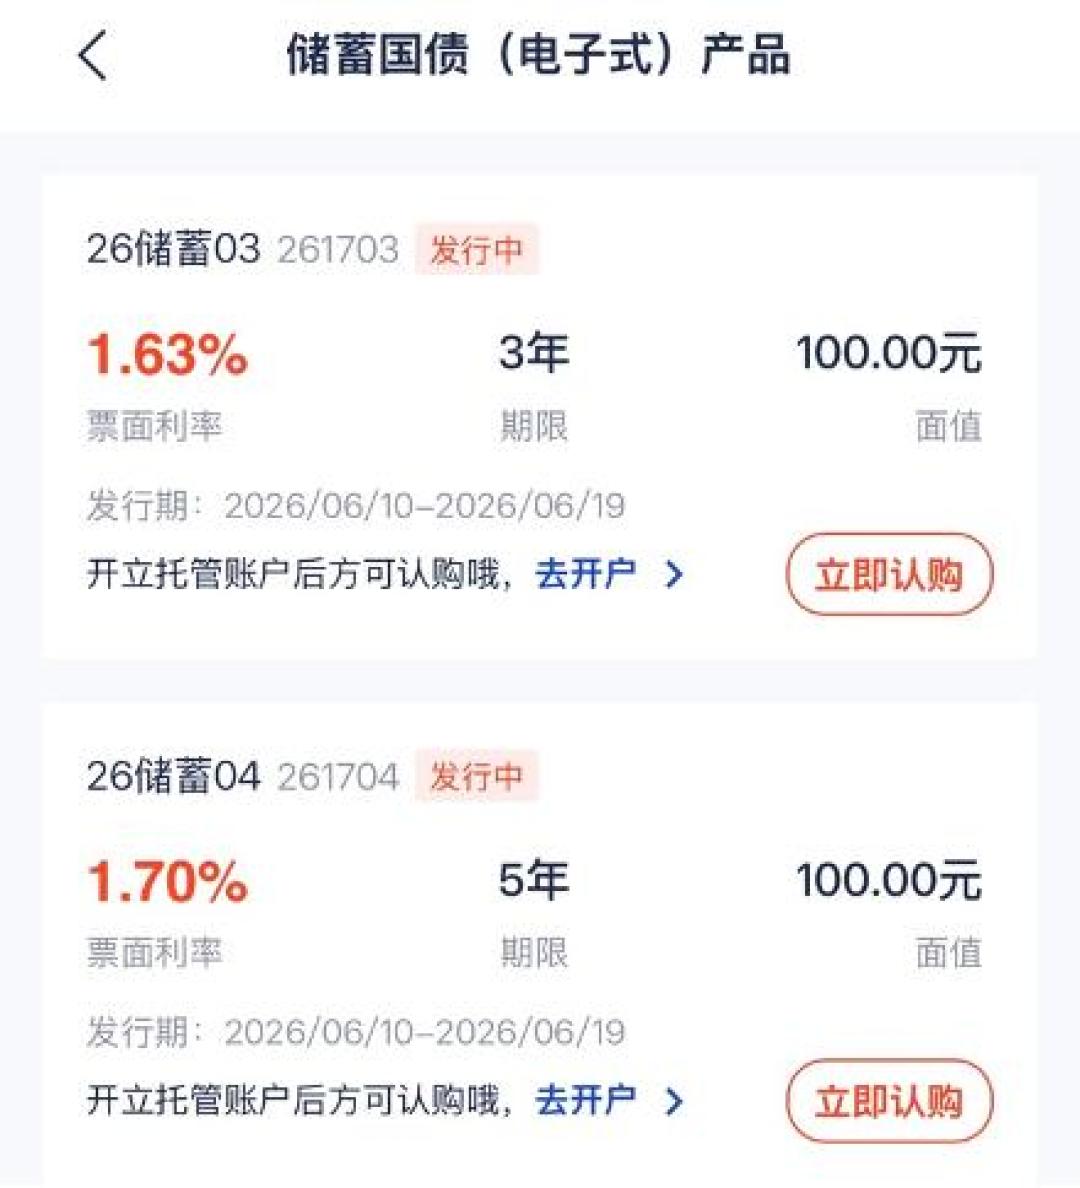
另一头,储蓄国债一直在同场竞技。经理人杂志2026年4月13日的报道写得清楚:今年首批电子式储蓄国债3年期票面1.63%、最大发行额270亿元,5年期1.70%、最大发行额330亿元,100元起购,单一个人每期上限100万元,4月10日8:30线上开售几分钟,多家大行手机银行额度售罄。到10月,多篇文章预告的凭证式国债窗口是10日到19日,3年期1.63%发行135亿元、5年期1.70%发行165亿元,合计300亿元,柜台购买、到期一次还本付息。我下笔这天是10月21日,10月这期已经收档;今年4月、8月、9月、10月的窗口都落在每月10日前后,下一趟车按这个节奏看11月10日。
算第一笔账:30万挪进去,5年各拿多少利息
我的算法就一行:利息=本金×年利率×年数。国债利息免征个人所得税(见经理人杂志报道),大额存单按票面计息。以30万整取为例,利率全部取上面报道里的现行在售口径:
去向 | 年利率 | 起存门槛 | 3年利息 | 5年利息 |
|---|---|---|---|---|
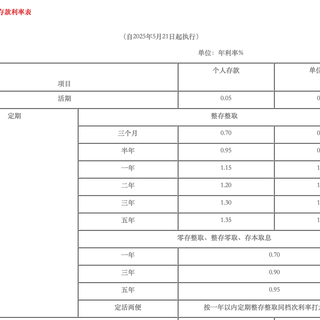
大行3年定期 | 1.25%(今日头条"地产资管Plus"2026-04-05报道的六大行挂牌) | —— | 11250元 | 无此档 |
大行3年大额存单 | 1.55%(21金融圈2025-12-04报道) | 20万元 | 13950元 | —— |
储蓄国债3年 | 1.63%(经理人杂志2026-04-13报道) | 100元 | 14670元 | —— |
大行5年大额存单 | 1.60%(界面新闻2026-07-31报道) | 20万元 | —— | 24000元 |
储蓄国债5年 | 1.70%(经理人杂志2026-04-13报道) | 100元 | —— | 25500元 |
这张表是我第一版算错之后重排出来的。错误本身值得说:我一开始拿国债5年期1.70%去比大额存单3年期1.55%,得出"国债高0.15个百分点、30万全压国债"的结论,被我爱人一句话顶回来——你比的都不是同一个期限。正确的配法是同期限对同期限:3年档,国债比存单多720元;5年档,国债比存单多1500元。利差是真的:同期限下,国债票面3年档比存单高0.08个百分点、5年档高0.10个百分点,小知天下2026年8月26日的文章也是这么算的:10万元存3年,国债利息4890元,大行3年定期3750元。
算第二笔账:能不能拿到,才是这轮的关键
票面高0.1个百分点只是账面,够不够格买、抢不抢得到,是另外两笔账。
第一笔是门槛账。国债100元起购;大额存单20万元起存,我家30万里要留出随用的钱,够得上5年档的只有20万。第二笔是额度账。农行那期5年期只开放柜面(界面新闻2026-07-31),1.6%档"部分产品因额度售罄已下架",4月国债电子式8:30线上几分钟售罄——这轮所有比存款高的选择,共同点都是要抢。第三笔是我踩过坑的流动性账。我原本打算把"大额存单支持转让"当活期保险用,后来翻了两篇财经号的操作帖才明白:转让不是挂牌就有人接,折价成交是常事,而且不是每家银行都开转让通道;中国经济网2026年7月9日还专门写了《大额存单转让岂能是黄牛生意》,点名转让区的乱象。提前支取那条路更窄:靠档计息2019年12月17日起停止新办、2020年末压降清零(微信财经号2026年6月29日梳理),现在提前取出来的部分多数按活期计息。
所以5年期这笔钱,锁之前先问自己:这20万是不是5年确定不动的?答不上来,就不该抢。
我家的分法
算完这两笔账,我家这30万这么放:
20万存大行5年期大额存单。5年内确定不动的压箱底钱,刚好够到20万元起存门槛;1.60%那档额度紧张,抢不到就不追,退到3年期1.55%,也比定存1.25%高。
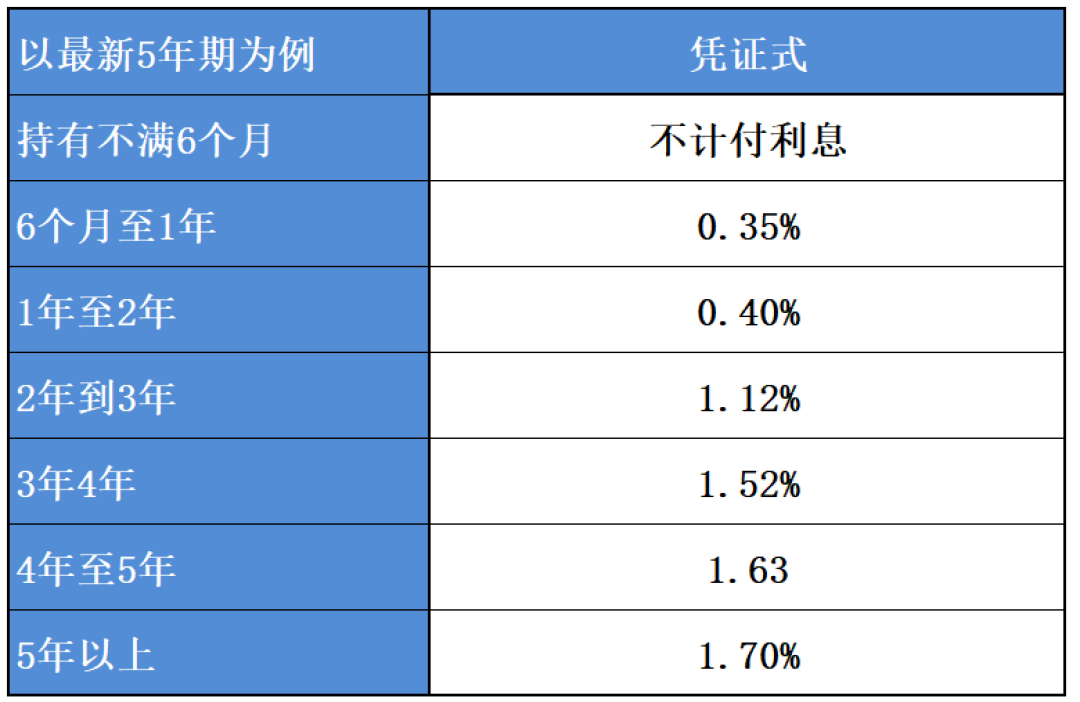
5万买储蓄国债。这是3年以上不用的钱,100元起购、没有门槛压力;但要说清,它不是"随用"的钱——小知天下2026年8月26日的文章写明的规则是持有满6个月才能提前兑取、按档计息、还要扣0.1%手续费,动用前利息要认亏。下一期窗口按今年每月10日前后的节奏看11月10日,具体以当期公告为准。
5万放1年以内定期加活期。我妈的慢病开药、随份子的钱从这里走,应急专用,不碰任何要抢的产品。
可带走的两件工具
对照表:上面那张"30万利息对照表",把你家本金换进去,用"利息=本金×年利率×年数"重算一遍,5年档国债比存单多1500元、3年档多720元,两个数就是你家版本的差。
到期搬家三问清单:
单笔够不够20万?不够,大额存单这个品类直接出局,看国债。
同期限对同期限了吗?拿5年国债比3年存单,就是我犯过的错。
这笔钱5年不动答不答应?不答应,别把"可转让"当提款机——折价、不开放、没人接,三种情况都出现过。
最后照例泼半盆冷水:大额存单和储蓄国债都是储蓄类工具,不是投资,本文不构成任何投资建议;文中利率是2026年10月21日媒体公开报道的当期口径,每一期发行都有调整,以银行和财政部当期公告为准,下一期有什么价没人能替你先答应。
作者声明:我是老周,家里那个管钱的人。以上只是我拿着公开报道替自家算的一笔账,我的选择不是普遍建议,请按你家的本金、门槛和用钱计划自己比一遍。
内容由AI生成