内存涨价的当口,全球最重要的两家公司,为一个字母吵了起来。
上周的全球存储股,被一场“口水战”甩得七荤八素:10月10日,长鑫存储披露计划年底推出基于4F²架构的新一代DDR5 RDIMM服务器内存,相比主流6F²架构,芯片面积可缩减约30%,单片晶圆能切出更多颗粒。导火索就是这套新架构:10月13日隔夜,全球存储芯片重挫,美光、SK海力士双双跌超5%。华尔街见闻观察者网微博
一边说不划算,一边说全押上。谁对?先别急着站队——这俩算的根本是两本账。
美光的账:不是做不出,是回不了本
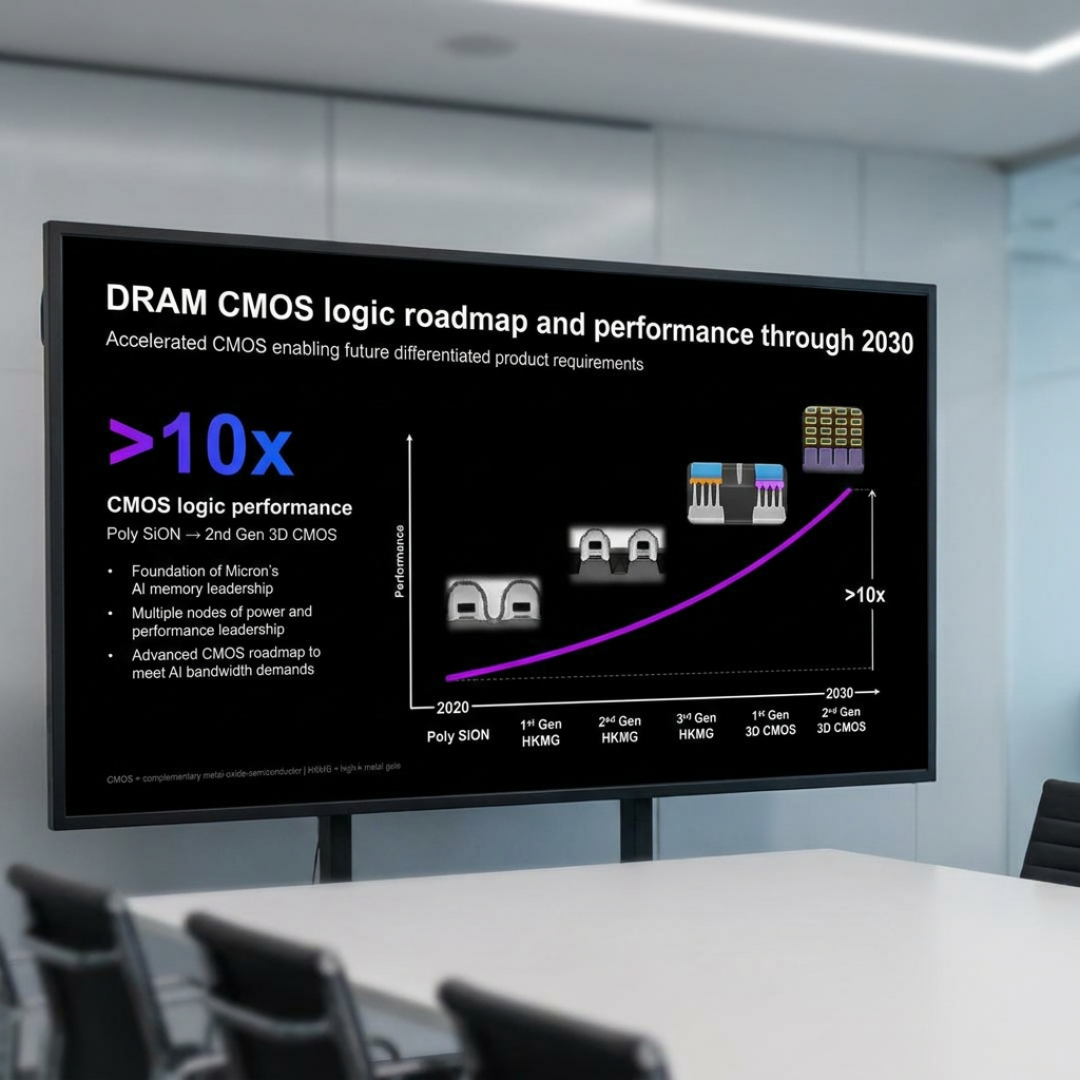
10月21日的技术研讨会上,美光总裁兼首席技术与产品官德波尔把话挑明:4F²这条路人家公司过去约20年一直在研究,原型也做过了,但最终没有选择这一架构。他们坚持的,是走6F²平面微缩、然后直接迈向3D DRAM。第二天市场就给了反应:A股存储器指数下跌2.65%,长鑫科技股价跌3.1%,三星电子下跌4%。观察者网华尔街见闻文兰公子
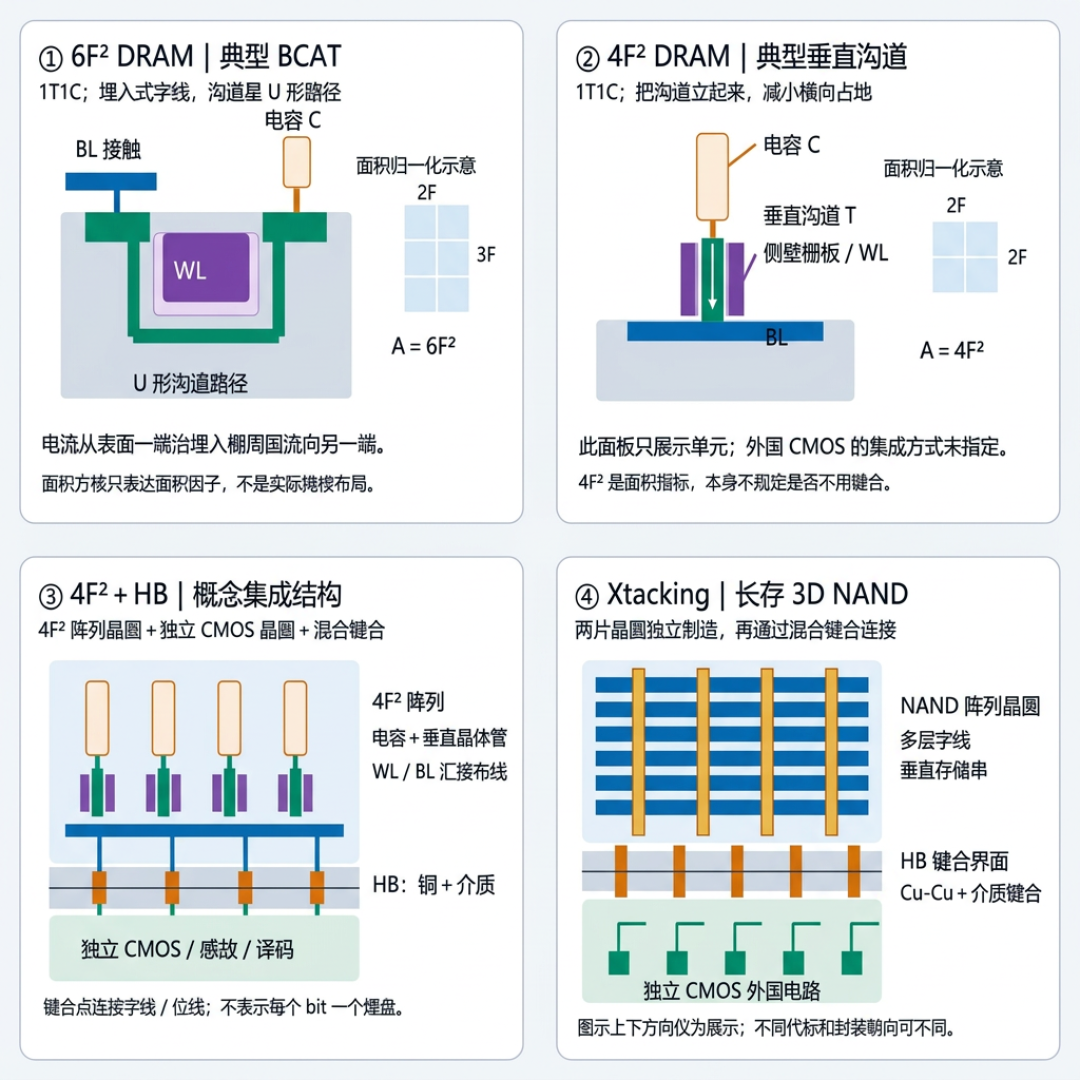
美光敢嫌贵,是因为它认定DRAM微缩的真正瓶颈是电容间距,不是晶体管怎么摆——电容缩不下去,把晶体管竖起来(4F²的垂直沟道结构)也换不来理论密度,还得额外支付原子层沉积、选择性外延的高额工艺成本。有分析概括得更直白:为省30%面积多付50%制造成本,这笔买卖亏。而美光手里有EUV,6F²平面微缩还有路可挖:1δ节点预计2027年下半年进入量产爬坡,位密度较前代提升20%以上。文兰公子观察者网
长鑫的账:不是想全押,是只有一条路
问题在于,长鑫没有美光那把尺子。受外部设备限制,平面微缩这条路它被锁死了——4F²不是多个选项里挑出来的最优解,而是它现有条件下少数还能往下走的工程选项。文兰公子
咨询公司CIC灼识说得更直白:海外巨头原就计划在2027到2028年推进至10nm以下时才导入4F²,长鑫只是因设备受限把跳切提前了。而且这步棋筹划多年:混合键合与4F²要一起上,年底就交服务器内存产品去验证。文兰公子观察者网
最有意思的是第三个玩家的态度
三大原厂里,没有一家彻底否定4F²:三星展示过功能性4F²测试芯片,计划2028年底前导入,节奏是“先6F²、再4F²、然后3D”的三步走;海力士更直接,把4F²的垂直栅极平台当成通往3D DRAM的垫脚石。美光的立场最激进,但它代表的是“有EUV、等得起3D”的那一类厂商的最优解,不是产业共识。文兰公子
这事跟普通人有什么关系?跟内存降价那天有关
眼下的盘面是:涨价逻辑短期没变,美光自己估计2027和2028年存储供应还会进一步收紧。但长鑫的4F²是这盘棋里唯一新增的降价变量:先泼盆冷水,现在官宣的还是研发进展,从样品到稳定良率、规模化供货中间隔着漫长的验证周期。可一旦它真把良率和成本关过了,国产产能就能给消费市场摆上一个真正的降价选项——过不了,这“内存税”大家还得接着交。文兰公子微博
同一场研讨会上,美光还公布了新路线图:DDR6带宽再翻倍,2028年迈向商业化。下一代内存的天花板也在同步抬高,但那是2028年以后的事了。AMPEXIUM
一句话总结
这不是谁蠢谁聪明的对决,而是两个时间表互赌:美光赌3D DRAM的经济性比4F²的良率来得更早,长鑫赌4F²的量产爬坡比3D DRAM的成熟来得更早。2027~2028年两个时间表撞车的那天,才是内存价格真正的拐点窗口。等等党不用今天就下注,把年底的送样验证和明年的良率数据记进日历就行。