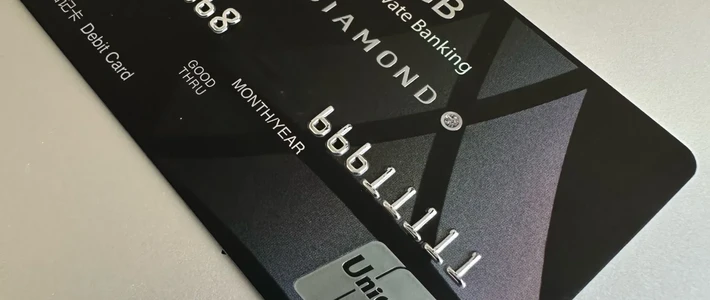
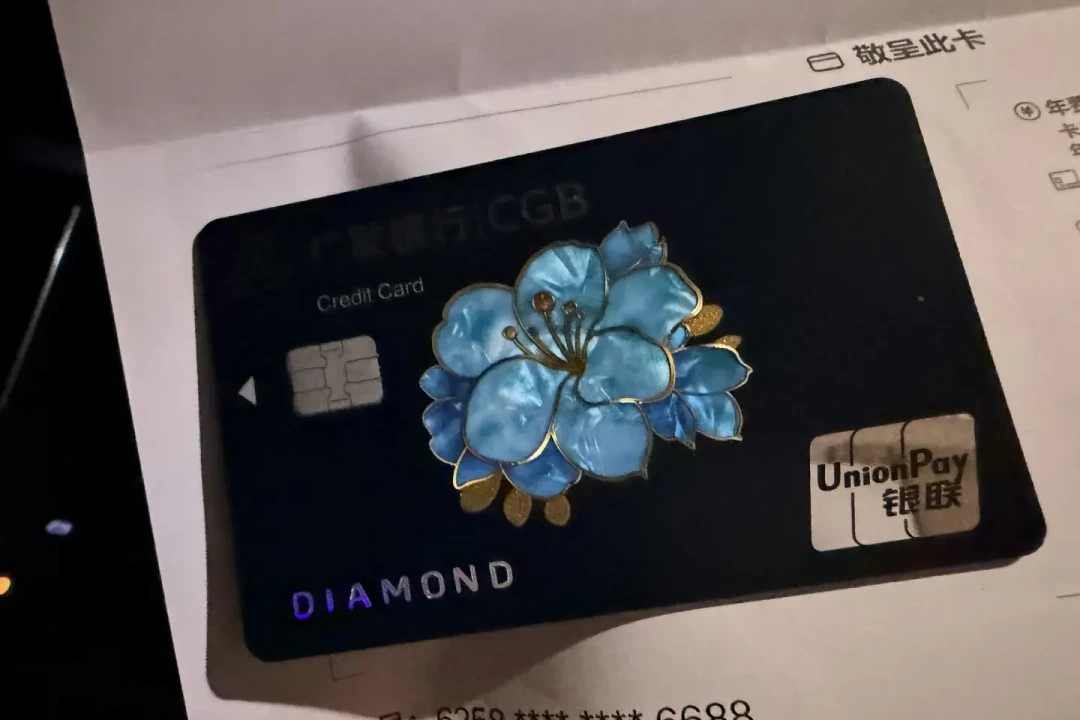
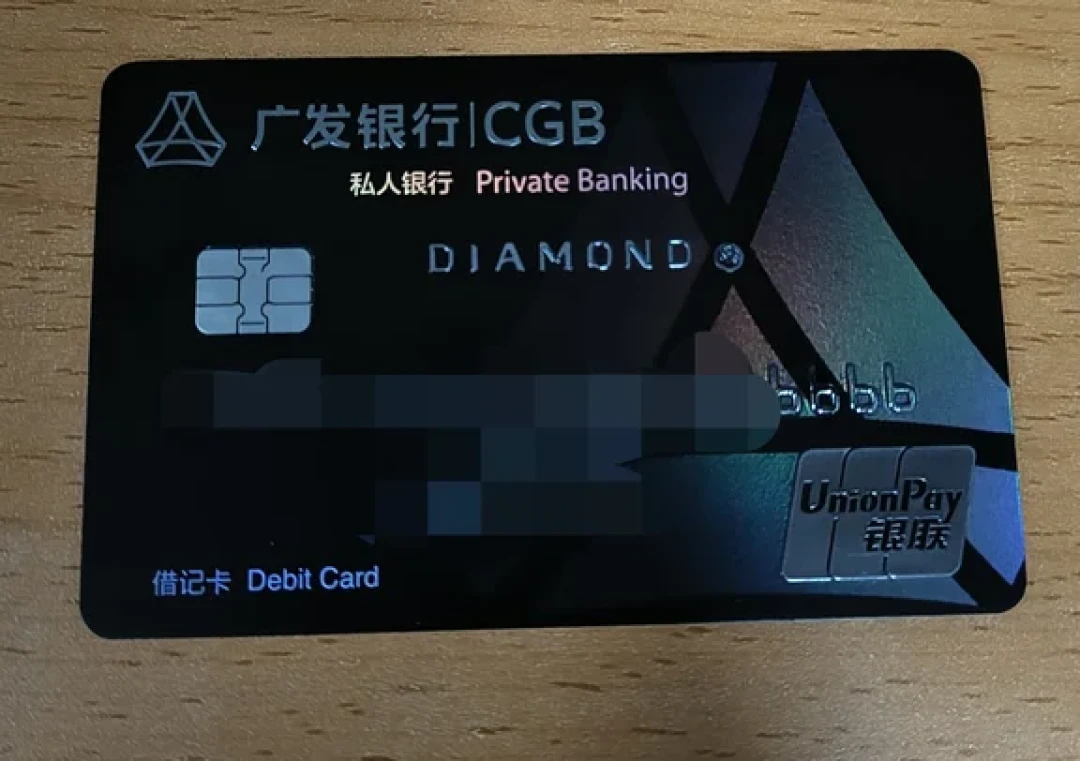
9月14日晚上,卡圈博主"Pizzzaa"发了一篇很短的帖子,标题叫《(补充版)广发银行钻石卡》,内容全是干货:卡BIN 621462,和私行卡共用卡段;制卡商是楚天龙;新开卡要求在行内个人资产达到200万元及以上;存量客户新增资产50万以上、且资产达到200万元,可以办同卡号换卡或直接办II类卡;只有极少数分行有卡板,没卡板的分行要向广州总行提审批、再向卡厂申请制卡,新卡要客户本人到网点领卡激活。小红书
评论区里几乎没有提问,全是"带带"——排队求带的。
而在同一个平台的另一个角落,"🔥0存款拿下广发私行卡❗还能定制生日/连号靓号,名额有限,懂的滴滴我"这类帖子,从今年5月一直挂到今天。小红书
一边是200万的硬门槛、等卡板、等审批、跑网点;一边是0存款、靓号随便挑。总有一边在撒谎。
先搞清楚这张卡值什么
把这半年多的小红书卡圈帖子拼起来看,广发这张钻石卡(含私行借记卡这条线)被抢,就为三件事:
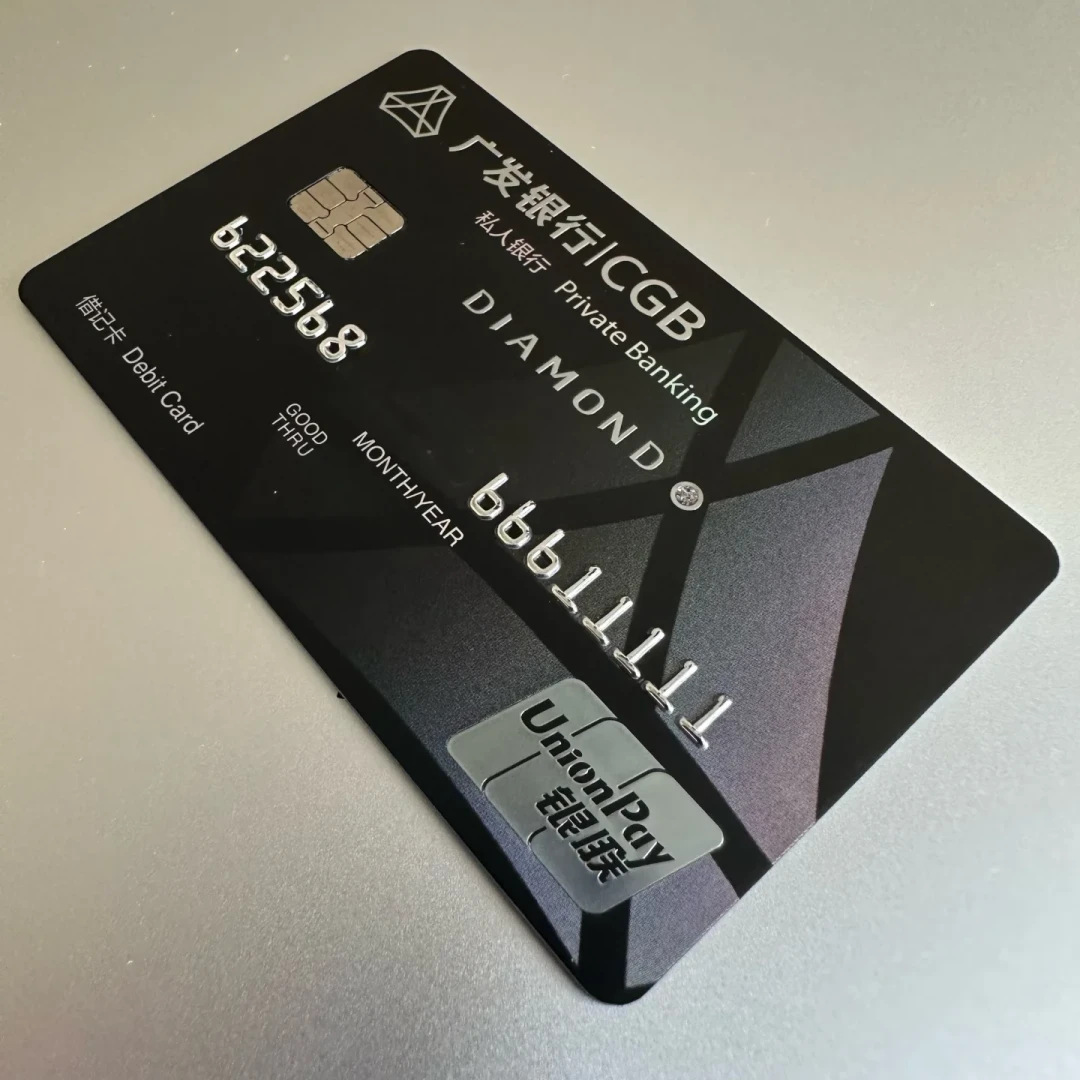
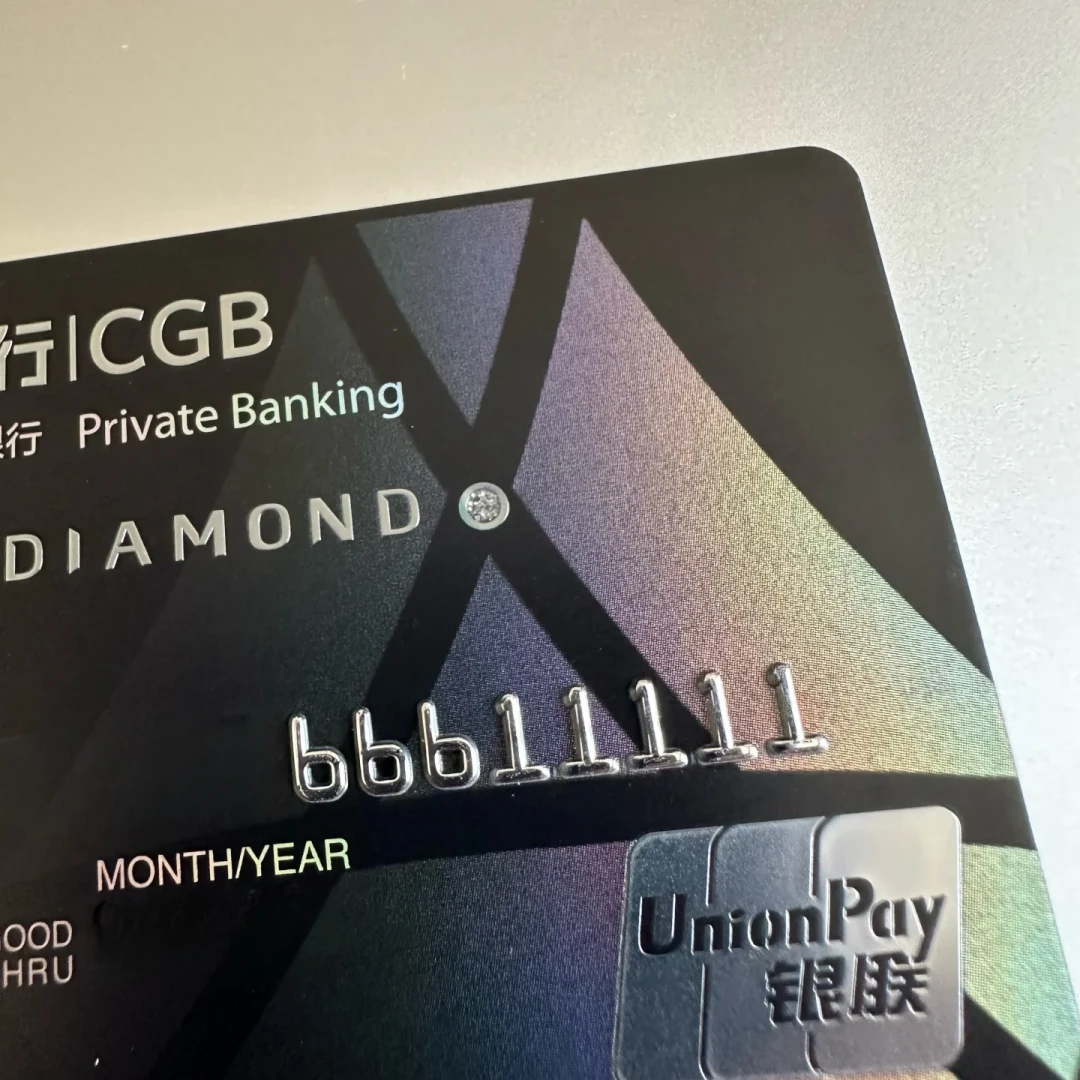
卡面上镶了一颗真钻。 有晒卡帖写"因为这卡上面有一颗真钻石,平时在阳光下闪闪的",卡圈最近流行晒"广私10A8"这类卡号。小红书
号是稀缺资源。 有卡友记录选号过程:“试了很多次6a8都没了,只能勉强选了个5a6”,连总行特批都要"向总行审批了两天"。9月13日的《国内6家银行私行钻石借记卡合集》里,广发黑卡也是常客。小红书
权益是报白名单的。 7月一篇讲广发私行卡的帖子写得很直白:自营贵宾厅"无限使用需客户经理报白名单"。白名单制权益,神秘感就是这么来的。小红书
四条"能拿到卡"的路,只有两条半是真的
路一:官方达标。 私行借记卡的口径是AUM月日均600万(7月、9月多篇实测帖口径一致);钻石卡借记版在9月14日补充帖里是200万。必须说明:这张卡几乎没有公开官方资料,200万是卡圈卡友按自己办卡经历的自述,作者自己也标了"依据各地分行政策不同,本文仅供参考"——能确认的是存在硬资产门槛,网点会查。
路二:“体验期”,也就是"0存款"话术的原型。 7月和9月的帖子都提到过旧政策:他行私行客户或存50万,可向理财经理申请体验广发私行权益半年、可以下卡。但9月22日帖子的实测是:"开卡可以询问网点还有没有体验私行这个活动,反正我这边没有了。"一个去年秋天就开始收紧的活动,今年还有人拿来当"渠道"卖——那不是名额,是过期文件的余温。小红书
路三:保险计资产,真实但贵。 2025年11月的帖子:"在广发行买了份保险,结果成了私行客户,然后就给发了一张钻石信用卡。“60万保费计入资产、够到私行线,这条路存在;但对应的钻石信用卡是"刚性年费12000、年刷30万免”。值不值,取决于你是否本来就打算买这份保险,而不是为了卡面。小红书
路四:代办"带带"。 把广告话术拆开,代办大概率在卖三种东西之一:过期的体验期政策、客户经理权限内的"报白名单"顺水人情,或者纯信息差收费。如果这三样都不成立,那收的就不是"带带"的钱,是你的身份证、手机验证码和人脸识别——更糟的是让你"本人办卡、交给他用"。银行卡账户不得出租、出借、出售,这是法律红线,不是"灵活方法"。
有钱也不一定能马上拿到
1月一篇晒卡帖写自己"一波三折,历经半年多才办下来卡":问了好多网点,“哪哪说硬性达标、强制的”,最后第一次去的网点行长回电话说"可以办"才成。没卡板的分行要等总行审批再等卡厂制卡,有博主领卡时发现新卡卡面还有小瑕疵,有效期寄来的是08/36的新卡。小红书
也就是说,就算你资产达标,真实流程也是"查卡板→报审批→等制卡→本人领卡"。代办一句"0存款、马上有卡",第一关就过不去。
一个容易忽略的细节:这张卡的权益正在缩水
钻石卡/私行卡最实在的卖点是自营贵宾体系,而广发这套体系正在收缩:北京贵宾楼已公告9月15日起关停。如果你的办卡理由里有"贵宾厅随便进"这条,办卡前先问两个问题:你所在城市现在还生效的自营贵宾楼/厅有几家?白名单是一次性报备还是每年重新核?这两个答案,比卡面那颗钻值钱。
谁该办,谁该跑
资产真的在200万—600万、本来就高频用贵宾厅:直接让自己的客户经理查本地卡板和选号规则,不用上网找渠道。
只是想要卡面和靓号:你要付出的是压200万资产+等几个月的制卡+本人跑网点,为这个付"带带"钱和信息,不值。看到"0存款、名额有限、滴滴我",划走。
已经聊过代办的:付款前问三件事——"依据的正式文件是哪条政策?本地哪个网点有卡板?需要我提供证件、验证码或者本人到场几次?"任何一问答得含糊,就停。
卡圈收藏党红线:卡面可以收,账户不能借。
继续盯三个信号
一是"体验期"政策会不会回潮,那决定代办的老话术还有没有得卖;二是钻石卡会不会出正式的官方页面或公告——公开资料越少,信息差越贵;三是贵宾楼/贵宾厅的收缩名单,这个直接决定这张卡的门槛还值不值。