9月21日下午(韩时间),一条刷屏的消息:全球最大半导体ETF——VanEck的SMH,半年度审查剔除思佳讯、纳入SK海力士在美上市的ADR,权重上限约5%。按SMH 687亿美元的规模算,意味着约34.3亿美元被动资金"必须"买海力士。微博
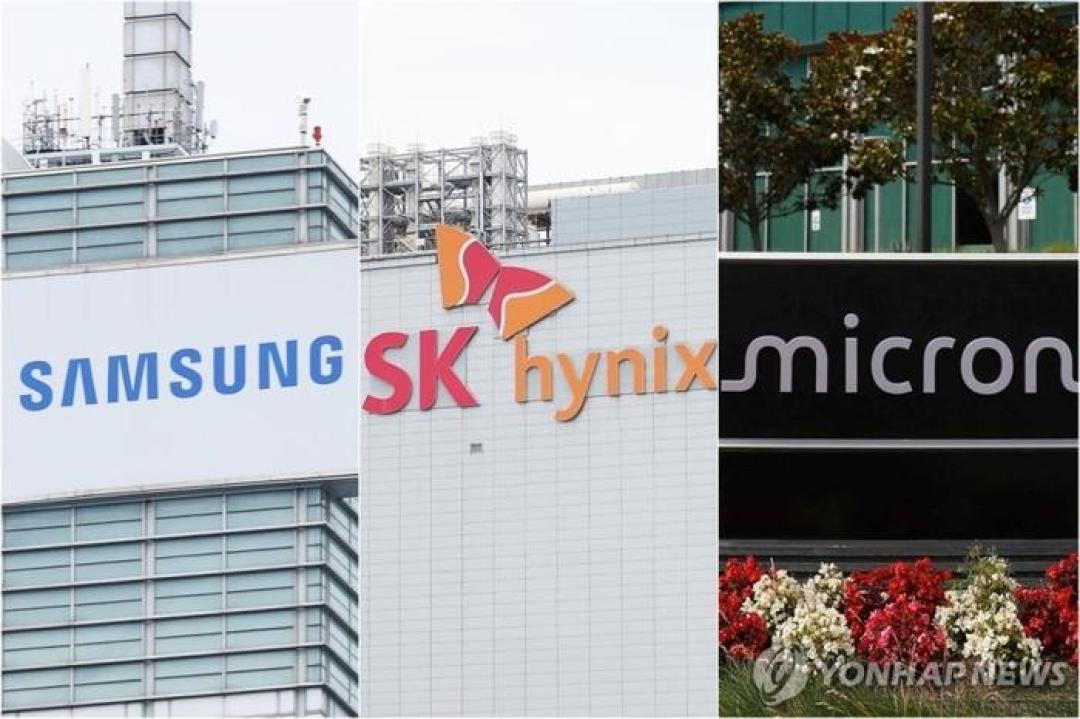
按剧本,这是"强买",股价该拉一根大阳线。实际当晚的盘面是:美股盘初SK海力士股价下跌0.42%,收市时存储板块分化、美光小幅上行,海力士微幅收平。 评论区有人不解:"啥时候的消息,咋没暴涨一下?“这个落差,才是本周这条新闻最有信息量的地方。34亿美元是真的,但它既不是新钱,买的也不是你理解的那个"海力士”。下面四本账,追高之前最好先对完。财联社微博
第一本账:这34亿美元,两个月前就被算过一遍了
把时间线拼起来看(均为公开报道与社区讨论串起来的时间点):
7月10日:海力士ADR正式登陆纳斯达克,发行价149美元,首日开盘170美元、盘中一度触及177美元,完成约265亿美元募资。 这一融资规模打破了阿里巴巴保持十余年的赴美IPO纪录;上市首日涨超12%,市值达到1.22万亿美元,超越美光科技。36氪微博
7月14日:SK海力士在美股交易的ADR单日暴涨27.2%,比它在韩国本土的股价还溢价了51%。微博
钱能有多大概率进来,瑞银在上市前后就算过:纳入SMH最高权重5%,对应约35亿美元流入;SOXX因海外ADR封顶,只给海力士约0.5%权重、对应约2亿美元流入。 股价节奏同样被提前定价:9月5日但斌公开表示在美上市的海力士ADR快要创出新高,9月9日ADR盘中刷新历史新高、最高触及194.8美元,总市值突破1.4万亿美元。微博微博
9月11日起,国内社区公开博弈"SMH调整,海力士有可能被纳入",伴随的是另一句吐槽:可惜我们买不了SMH,国内有没有替代产品。 9月18-21日,纳入正式落地。微博
也就是说,从"可能纳入"到"确认纳入",市场前进了两周的明牌,而更早的35亿美元测算连数字都和现在传的34.3亿对得上。确认日ADR反而走平,是典型的"买预期、卖事实":牌桌上的人不用等新闻公布那天才动手。消息出来当天才想起追,你追的不是利好落地,是别人的兑现窗口。
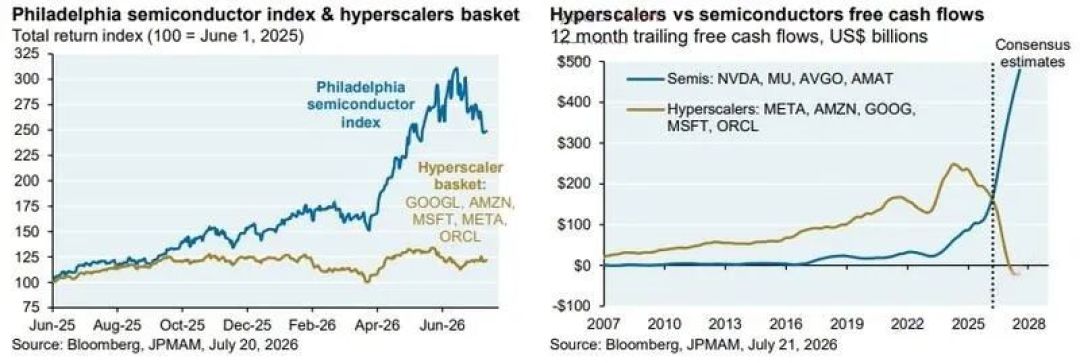
这笔"必须来的钱"背后还有一条更大的资金链:36氪的文章在拆解SKHY溢价逻辑时放过一张摩根大通的图——过去一年半导体公司股价大幅跑赢真正掏钱建AI基建的云厂商,云巨头们的资本开支最终转化成了半导体供应商的收入和自由现金流。 指数被动资金跟进,只是这条资金迁移的最后一环。36氪
第二本账:34亿买的不是"海力士",是美股池里的那一段
SMH纳入的是在美的ADR,不是韩国交易所那只正股。而这两个池子之间有一道很窄的门:ADR与韩股的兑换通道上限为总股本的2.5%,且这个额度在上市后不久就已经用完。36氪
门关上之后,两边就是两个独立的流动性池:
34.3亿美元的被动买盘,只能打在ADR这个池子里;
韩股主板那只海力士,一分钱都分不到。评论区问"可以带带韩股海力士吗?"——答案基本是不能;
SOXX那边只有约2亿美元的边角料,相对ADR池子基本可忽略。
同一家公司、两个报价,ADR溢价越拉越大就是这个结构的直接产物。据报道,SKHY一度相对韩国本土股出现约34%的溢价。 9月21日又有技术博主直言,海力士跟上半年最明显的差别是失去了市场的定价权,明显已经变成了美股的跟随者。 被动钱进来的第一效果,不是把"海力士"买贵,而是把两个池子之间的价差进一步拉开。你以为买的是公司,指数规则买的只是一段可流通的ADR。36氪微博
第三本账:这只票上还有别的"必买的人",节奏各不相同
这一轮的买方名单其实不止指数钱:
公司自己的回购:海力士据悉正在筹备包括股票回购、现金分红等在内的约100万亿韩元规模的股东回报方案,股票回购规模预计达40万亿韩元(约284亿美元),相当于总股本2%出头——与为ADR上市发行的新股占比(约2.5%)相近。 回购何时执行、执行多少,是对ADR供需更实际的变量;微博
主权资金:有消息称,韩国外汇稳定基金购入了约200亿美元的海力士ADR上市后汇回的资金。微博
回购的底气写在业绩里:36氪图表里的季度数据显示,海力士最新披露季度的营收同比增速已达198.1%,是妥妥的三位数增长。赚得越多,越有闲钱去买入并注销自己的股票——这也解释了为什么"股东回报"这件事偏偏发生在ADR上市之后。
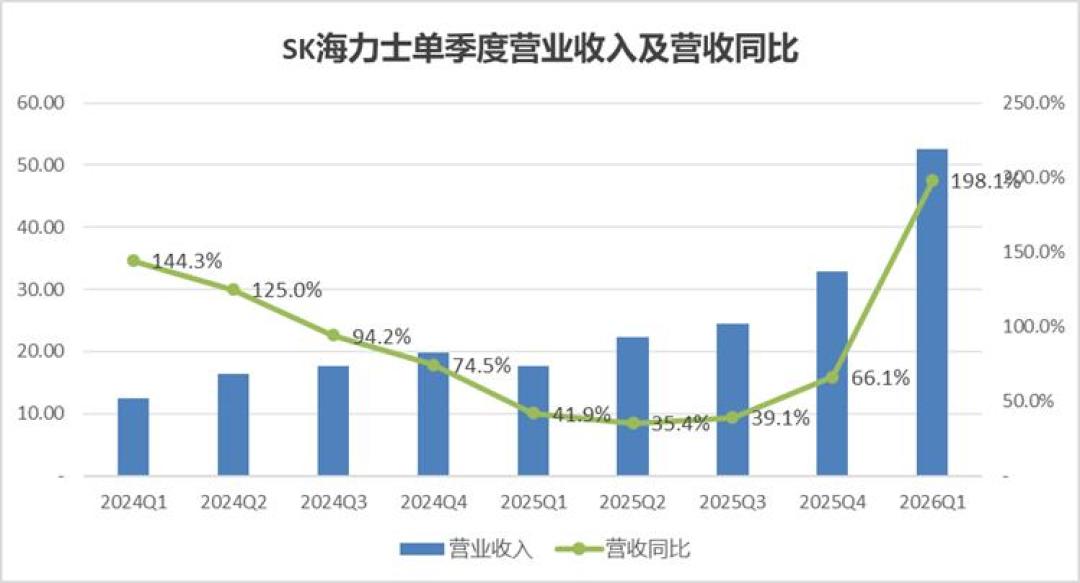
指数钱、回购钱、主权钱,三笔钱逻辑不同、节奏不同,唯一相同的是都不为"新闻日暴涨"负责。另外提醒一句:围绕"40万亿回购",本周有粉丝量很小的自媒体发布了"回购倒计时、最大买家退出"的说法,与8月韩媒原始报道方向对不上,且视频标注含AI生成内容——这种"看着有数字、其实没来源"的叙事,直接跳过。
第四本账:装机党、等等党,这次真的没你的戏
如果你是来看内存降价的,SMH这条新闻可以不点。本周真正跟你有关的数字是另一条:三星、美光及SK海力士的DRAM与HBM 2027年全年产能已全数分配完毕,涵盖长期协议大客户及中小型买家;手机及PC厂商2027年能取得的DRAM配额,预计将较2026年明显减少。 34亿美元的指数钱进不进场,都改变不了供给侧"已售罄"这件事。等等党的敌人不是华尔街,是排到2027年的订单。微博
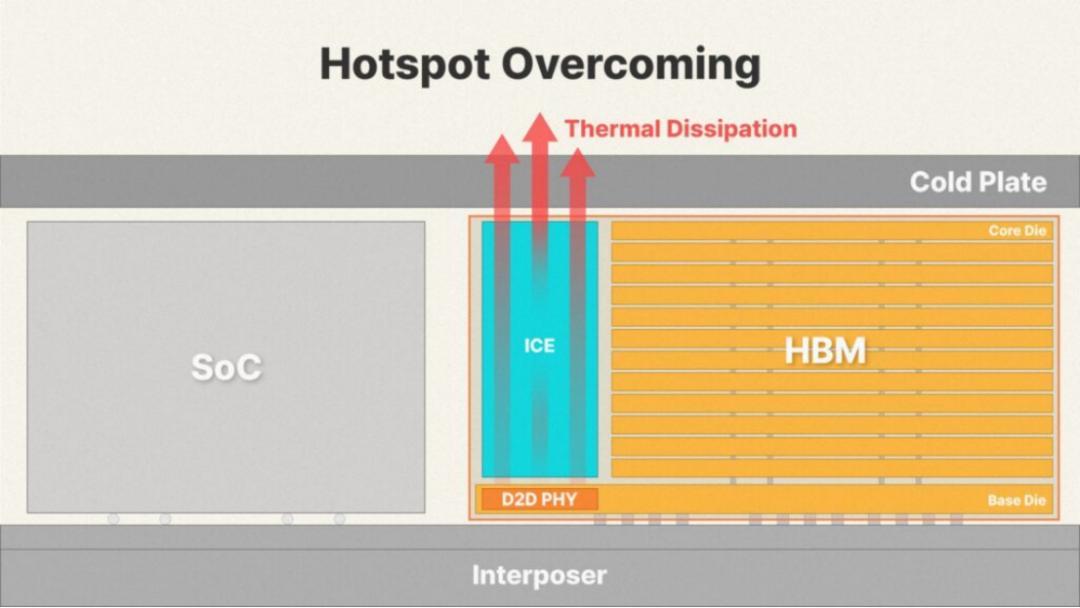
售罄的产能里最金贵的是HBM:把一颗颗DRAM在极小面积里堆成墙、再把热量导出去,就是海力士们卖给AI算力的核心本事,也是产能被优先划走的根本原因——下面这张海力士公开的HBM散热技术剖面,解释了你购物车里那根内存条为什么在跟数据中心抢货。
如果你就在这条新闻里,分别怎么办
手里有海力士ADR美股仓的:纳入已是被抢跑完的预期,别在消息日加仓追。看两个东西——SMH再平衡执行日当天ADR的实际成交放量,以及执行日前溢价是否被提前套走;
没有美股账户、想买韩股或QDII"沾光"的:你和34亿不在一个池子,这套逻辑对你不成立。想复制SMH的人早就发现,国内没有很纯的SMH,买主动基金费用其实也挺高;想按"纳入利好"去买韩股或QDII,是给自己的错误理由找新仓位。微博
装机的:忘掉SMH,盯紧2027售罄这组和双11的实际零售价——这两件事才是你钱包的相关变量。
接下来值得盯的四个信号
SMH本次审查的实际执行日,以及当天SKHY的成交量变化;
ADR相对韩股的溢价率,以及2.5%兑换额度会不会出现松动/扩容的监管动向;
40万亿韩元回购方案的执行金额与节奏;
10月下旬海力士财报里,HBM定价与2027年长协的两条线是否续上。
这轮存储超级周期里,海力士的故事讲得太满了,34亿美元反而是一次很好的祛魅:所谓强买,只是指数规则下的"必须来的钱",它买的是美股池子里那一段流通盘,不是朝鲜半岛上的那家公司,更不是你购物车里的那根内存条。
(本文仅为公开信息整理与机制说明,不构成任何投资建议。)