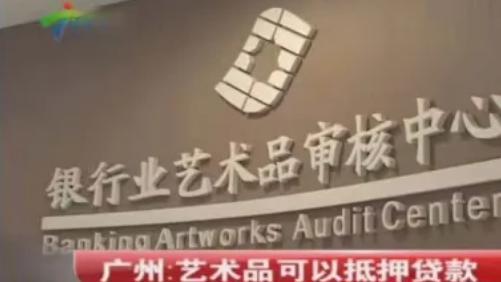
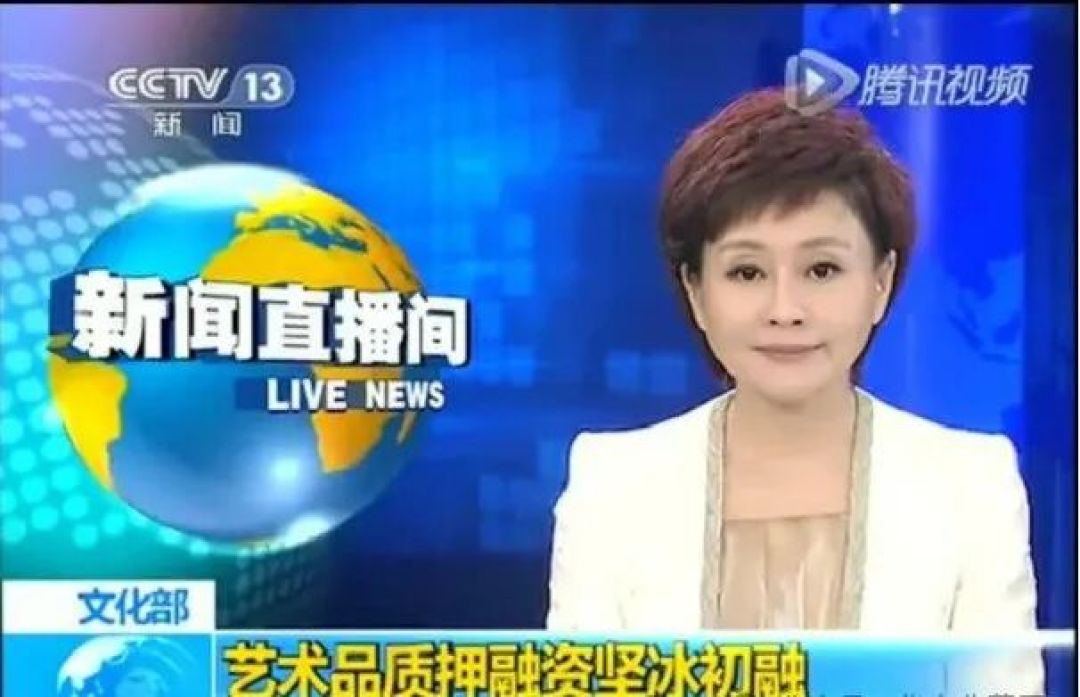
当传世书画与珍稀瓷器不再是束之高阁的收藏品,而是能像房产一样向银行抵押融资,艺术品金融化的时代已悄然到来。央视报道揭示了建行、平安、民生等多家银行已正式开展此项业务,标志着这一领域从理论探讨迈入实战阶段。本内容系统拆解了银行如何通过多元化产品盘活数万亿艺术品资产,并深入剖析了支撑这一变革的信任基石与市场动力,为理解艺术与金融的深度融合提供了全新视角。
 智能速览
建行、平安、民生等多家主流银行已正式开启艺术品抵押贷款业务。
银行探索出直接抵押、质押融资、收益权质押等四种实战路径。
区块链溯源与科技检测手段构建了专业化的鉴定评估体系。
银行通过与拍卖行合作和第三方收购机制,有效化解了处置风险。
政策支持、资本布局与收藏观念升级共同推动了艺术品金融化落地。
 精华内容
艺术品抵押贷款的落地并非偶然,而是银行在政策与市场的双重驱动下,精心构建的一套全新金融业务体系。其背后是多元化的产品布局、严谨的风险控制以及多方力量的共同推动。
银行四大实战路径
银行针对不同客群,设计了多元化的艺术品金融产品。最基础的是直接抵押贷款,银行与第三方权威机构合作鉴定评估后,按评估价值的30%-70%发放贷款,解决藏家短期资金需求。其次是面向文创企业的质押融资支持,将艺术品纳入特色信贷体系。更具创新性的是收益权质押,将藏品未来的展览、版权或拍卖收益权作为质押标的。此外,银行还通过设立艺术品投资基金和财产权信托,推动艺术品金融向专业化资产管理升级。
三大信任基石
银行敢于开展此项业务,核心在于建立了完善的信任基础设施。在鉴定评估环节,引入区块链技术为藏品生成不可篡改的数字身份证,并结合材质分析等科学检测,确保鉴定结果的客观准确。估值方面,银行综合参考拍卖市场数据与艺术市场指数,由独立评估师出具审慎报告,甚至建立定期重估机制。最关键的是处置渠道,银行与大型拍卖行签订合作协议,并引入第三方保证收购机制,为违约后的资金回笼提供了双重保障。
三重市场动力
这场变革的背后是政策、资本与需求的三重共振。国家层面持续出台政策促进文化金融创新,2025年新修订的《文物法》更从法律层面明确了艺术品的资产属性。对银行而言,这是服务高净值客户、拓展财富管理蓝海的重要战略布局。同时,新一代藏家已将艺术品视为重要的资产配置类别,其多元化的金融服务需求,直接推动了金融工具的深度介入。
主流银行的集体入局,标志着中国艺术品市场正式迈入金融化新阶段。这不仅是盘活海量民间资产的关键一步,更将吸引更多理性资本,推动市场走向规范与成熟。未来,随着标准体系的完善,艺术品能否成为更多家庭资产配置的常规选项?这值得期待。