

11月中旬,"NAND现货两周跌20%"的消息刷屏,等等党集体复活,购物车清了又加回来。可你点开购物页,1TB固态还是那个价。
先别急着骂商家。跌的那个价,和你要付的那个价,本来就不是同一个东西。
三个价,走的是三条曲线
现货晶圆价,是真崩了。美银的报告显示,10月中下旬以来NAND现货价跌了约20%;512Gb晶圆现货报14.30美元,比上一季度跌32%;1Tb晶圆季度跌19%,报24.90美元。知乎专栏微博
合约价,还在涨。集邦咨询预测,2026年第四季度企业级NAND合约价环比再涨15%到20%,原厂正把产能往利润高的那头挪。企业级和消费级不是一条产线。微博
零售价,基本没动。海外零售样本RAMList的SSD价格指数(11月8日更新)显示,近30天总指数只降0.2%,NVMe分项降1.7%,SATA分项反而涨5.8%。国内渠道倒是先松了口,闪存市场机构CFM在10月27日的报告里说,国内渠道SSD报价全面下调:主流1TB PCIe4.0单周跌7.69%,256GB PCIe3.0跌13.16%,连2TB大容量也降了4%。知乎专栏微博
但这是渠道去库存,不是原厂降价。你付的是第三个价,它离第一个价,隔着两三个季度的传导。
现货为什么突然崩
不是原厂良心发现,是需求两头一起塌。
TrendForce给的解释很直接:大陆的数据中心买不到计算卡,配套的企业级SSD也就不要了,大范围砍单,削减幅度甚至抵消了北美数据中心的增长,供应链开始争相削库存。集邦11月18日的最新报告又把拐点提前了一季——合约价跌势预计2027年第二季启动,此前持续的涨价周期明年上半年有望终结。而这轮涨价的起点,是2025年9月闪迪率先对所有渠道和消费者客户提价10%以上。知乎专栏微博界面新闻
消费端凉得更早。存储把整机顶贵,消费者推迟换机;手机和PC品牌下调新品内置存储的标配容量;整机厂优先消化手里的高价库存,少下新单。10月底就有报道点过华强北的状态:报价还在往上走,柜台前面冷清。供给侧还有一头在加压:闪存原厂比内存那三家分散得多,份额差距不大,长江存储在消费级抢份额最凶,真要打价格战,消费级先打。微博
所以装机怎么办:别等,但别按均价买
等,等的是2027年的合约价;买,买的是今天的到手价。美银预计明年一季度,通用IT领域的NAND还要再跌5%到10%。这个幅度落到零售端,还得再打个折。微博
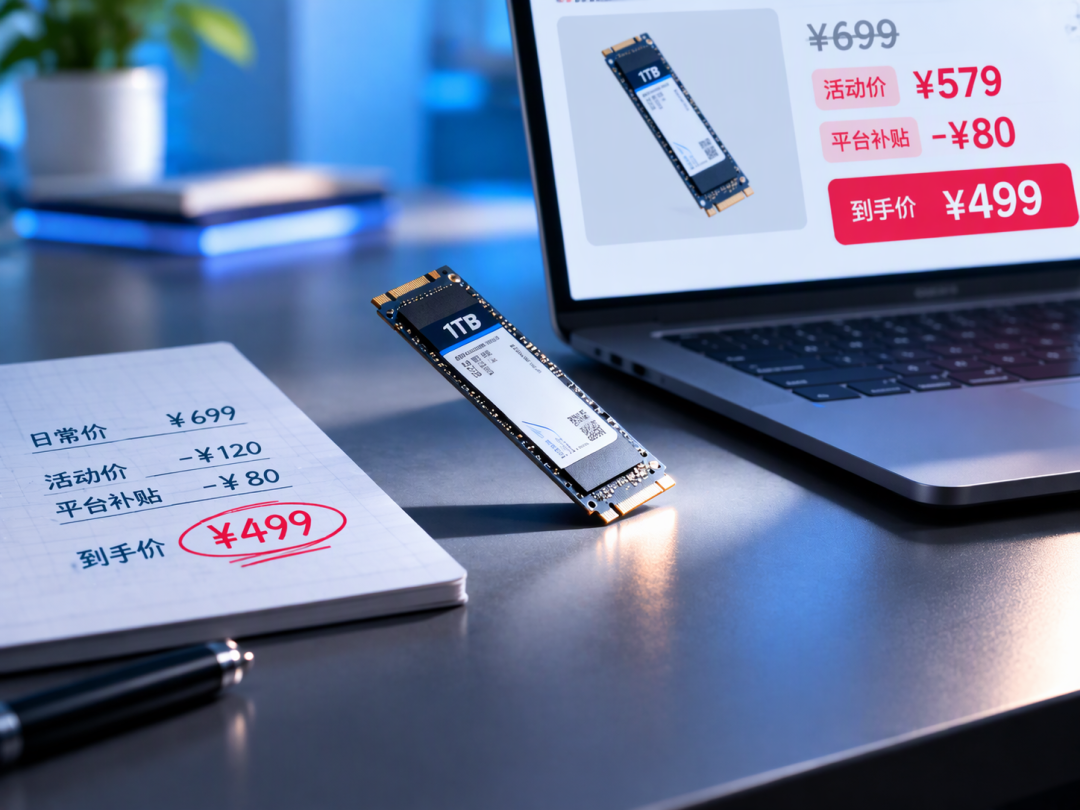
看一组真实数字。11月10日,京东朗科NV3000-Q 1TB活动价778.9元,满减再叠10%国补,实付630.91元;同一天,天猫致态TiPlus7100S 1TB标价1199元,官方补贴187.08元,到手1011.92元。同样的容量、同样的日子,差380块。知乎
再看走势。有人跟踪的12款1TB固态,7月到10月均价从984元抬到1201元,可里面就有一款从958元掉到了849元。均价是给行业看的,你买的只是那一块盘。
所以这轮能省的钱不在"等降价",在"选对档":
涨得最狠的是NVMe和大容量。给老机器续命、给NAS加缓存,PCIe3.0满速加原厂颗粒那一档还没被旗舰溢价污染,是真便宜。
别为标称7000MB/s多掏钱。那是SLC缓存区里的峰值,缓存写满后TLC直写会掉到300至800MB/s,QLC更低。日常开机、进游戏靠的是4K随机读写,量级只有几十MB/s,跟顺序速度基本不挂钩。知乎
便宜得不合常理的盘,省在颗粒这一层。原厂正片是晶圆上筛下来的合格品,白片降一档,黑片是边角料——标称速度一样,坏块率和掉盘概率不是一个量级。
只补缺口,不囤货。差200G装不下新游戏,这是具体的;价格是波动的。为"以后更贵"提前买一块用不上的盘,机会成本比涨价本身高。
集邦把跌势提前了一季,这是好消息。但机构对2027年的判断是,NAND要到下半年才转为约5%的过剩。落到你的购物车上,那是明年年底的事。装机单上硬盘那一栏,该填还是得填——只是别再照着均价填。微博


当前文章无评论,是时候发表评论了