














22
20
商转公取消证件等待:80万转79万,月供少246,坑在额度
2026-11-16 01:38:20
0点赞
0收藏
0评论
这笔转贷账拖了两年半,周一上午十点,我在"手机公积金"APP里终于抢到了一个"市区商转公"的预约号。
一、这笔账,我最早是这么算错的
2021年我们在石家庄裕华区买的房,总价170万,商业贷款100万、30年,合同利率5.88%,2023年才拿到房本。2024年3月底看到石家庄官宣:6月1日起恢复"商转公"。我兴冲冲备齐材料去柜台,被一句话退回来——房本年限不够。当时执行的是要取证满五年,后来口径改成满两年,到2025年12月15日中心直接发通知:2026年1月1日起,这条取消,房本下来就能办。
第一回波折是我把"年限"算成了从放款日起算,柜台告诉我要按不动产登记日,8月和10月两趟白跑。第二回是2026年4月1日,石家庄把受益面扩到在全国任何城市正常缴存的职工,这笔账才算真正轮到我。
二、先查自己在不在池子里:三道门槛
原贷款必须是纯商贷。 石家庄通知原文写着"不含住房公积金组合贷款"。温州公积金中心的答复更直接:组合贷里把公积金部分还清了,剩下商贷那截也不能转。
房本要到手。 等年限取消了,但期房转现房、拿到不动产权证这一步省不掉。
缴存和征信要干净。 商转公按当地现行公积金贷款条件审核,连续缴存和累计月数的口径以当地为准——比如佛山中心给市民的解释是"申请月前连续依时足额缴存6个月、累计12个月以上"。我把夫妻双方的缴存记录和征信报告用APP各拉了一份。
三条过不了任何一条,后面的账都不用算,直接看第五节。
三、省多少,利率是明牌,额度才是暗坑
先说利率,这是政策原文:央行2025年5月7日发布通知,个人住房公积金贷款5年以上首套利率从2.85%降到2.6%,5月8日起执行;已经放出来的存量公积金贷款,从2026年1月1日起自动切换新利率,不用申请。《人民日报海外版》今年1月8日给过一组数:50万本金、20年、等额本息,月供从2735.59元降到2673.94元,每月少61.65元。
我家合同口径:商贷余额80万,2024年存量批量调整后执行利率3.2%,剩余288期。同样80万本金、同样期数,两边摆开——
口径 | 利率 | 月供 | 288期总利息 |
|---|---|---|---|
商贷(现状) | 3.2% | 3983元 | 347,162元 |
转公积金 | 2.6% | 3737元 | 276,170元 |
差额 | 降0.6个百分点 | 少246元 | 省70,992元 |
月供公式就一条,建议抄下来:月供=本金×月利率×(1+月利率)^期数÷[(1+月利率)^期数−1]。0.6个百分点听着不起眼,代进公式才知道24年差出70,992元。
但真正让我卡住的不是省多少,是能转多少。石家庄的规则里额度有多条线,取最低:
第一条,原房产价格的60%。 我家170万×60%=102万,这条过;
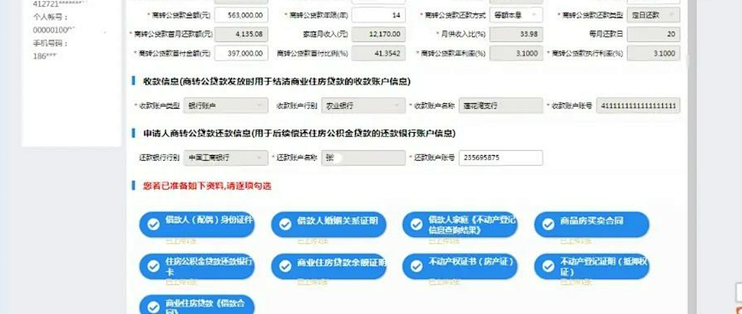
第二条,"以贷还贷"方式按原商贷余额扣掉2个月月供、取万元整数。 80万−3983×2=792,034元,向下取整就是79万;
第三条,按缴存账户余额核的可贷额度,各地算法不一——佛山是余额×16×缴存时间系数,贵阳明确按公积金贷款上限、商贷余额、房款八成三者取低。
我第一遍按80万整去报,窗口报出79万才反应过来:差的1万得自己掏钱提前结清,而提前结清要向商贷银行排额度。去年提前还15万那个队列等了四十天的滋味我领教过,这回我把结清预约和公积金面签错开排在了同一周,两头都没耽误。转完之后:79万公积金贷款月供3690元,比现在少293元。
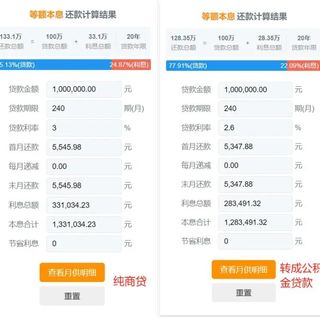
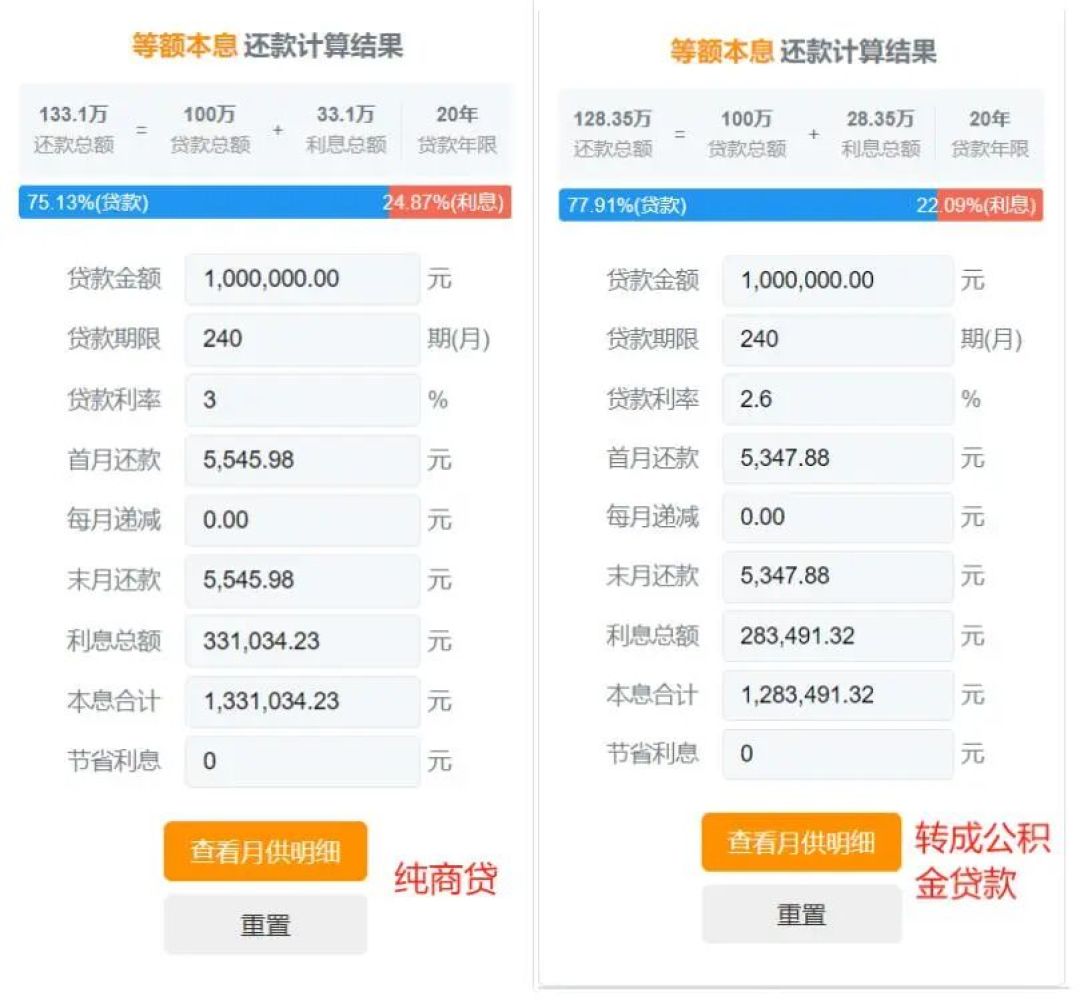
别只信我自己的算法。有媒体给过同口径的广州测算:剩余100万、剩20年,从3.0%转2.6%,月供5546元变5348元,每月少198元、20年省47,520元。量级和我这张表对得上——这种账,拿公式自己代一遍才算数。
四、政策窗口不是永久开的:池子说了算
商转公不是全国统一的法定业务,各城市开不开、停不停,看的是"个贷率"——公积金贷款余额除以缴存余额。汕头2026年6月发布的操作规则原文:个贷率连续3个月高于85%(含),暂停受理商转公,已受理的办结;连续3个月低于85%,重新受理;暂停或重启都要提前公告。江门2026年6月1日施行的置换办法口径相同。广州征求意见稿分得更细:低于75%启动,达到85%上额度管控、预约申请,达到90%暂停。
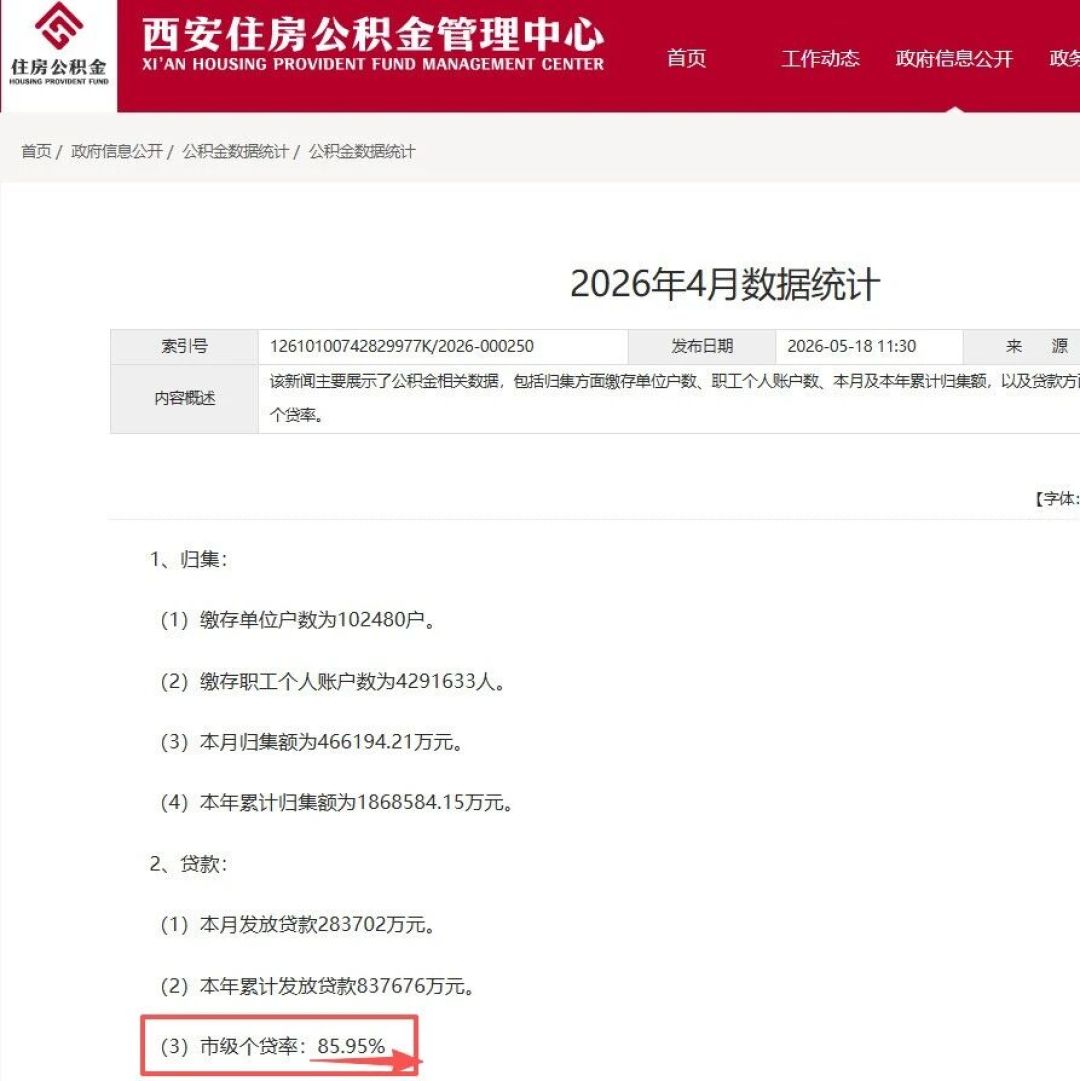
各城市盯的线还不一样。西安2026年4月市级个贷率85.95%,6月85.13%,8月84.83%——当地公众号全年就盯这个数。贵阳则演示了另一种收紧方式:按上海易居研究院测算,2026年上半年全国26个重点城市个贷率平均65%,多数在60%–80%区间,而贵阳9月末个贷率升到98.92%,10月9日发布筑公积金通字〔2026〕58号通知:2026年11月2日起受理的公积金贷款,额度流动性调节系数调整为0.9——同样的可贷额度,先打九折。此前贵阳商转公总规模从5亿元翻倍到10亿元,7月第六批800个号段还在办理:一边排队,一边打折。
所以结论是:符合条件的别等窗口,个贷率一过线,要么重新排队,要么额度打折;盯窗口的人,每月看一眼当地中心公布的月度数据就行,别信"内部名额"。
五、转不了的,两个出口
组合贷家庭看提取。 石家庄2026年4月1日起全面取消六类提取业务的频次限制,其中就有"偿还购房贷款本息"——过去按间隔12个月办一次,现在账户里有钱就随时能办,等于把"低息额度"从贷款改成了现金流。
没开业务的城看贴息。 贵阳在个贷率高、不具备直接办理条件时的办法是补利率差(其试行方案的窗口期到2026年2月28日,新阶段以官方公告为准)。
还有一句防坑的:石家庄中心解读里写明,所有公积金贷款业务包括商转公"均不收取任何费用"。刷到过"代办商转公、包过"的私信,先停手,打12329。
六、我家这么定,以及给你的五步清单
我的决定:按"以贷还贷"转79万,差的1万和当月本息自己备,账户里留足三个月月供做缓冲再申请。
如果你也在算这笔账,照这个顺序过一遍:
打开商贷合同,抄下三个数:剩余本金、剩余期数、当前执行利率;
过三道门槛:纯商贷、有房本、缴存和征信干净;
把额度三条线各代一遍(房价60%线、余额扣2个月月供线、缴存余额额度线),取最低;
用月供公式算两边的月供差和总利息差,别直接听"省几十万";
打12329确认当地业务开没开、预约规则、原商贷银行的提前结清额度,再决定材料哪天交。
作者声明:这篇是老周替自己家算的一笔账,我的选择≠普遍建议;额度算法、预约规则与开停条件,以石家庄市住房公积金管理中心现行规定和窗口答复为准。
内容由AI生成