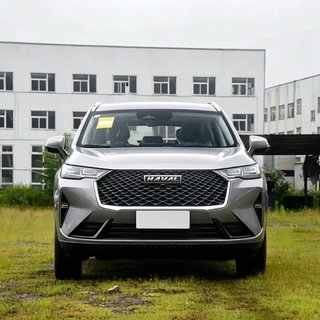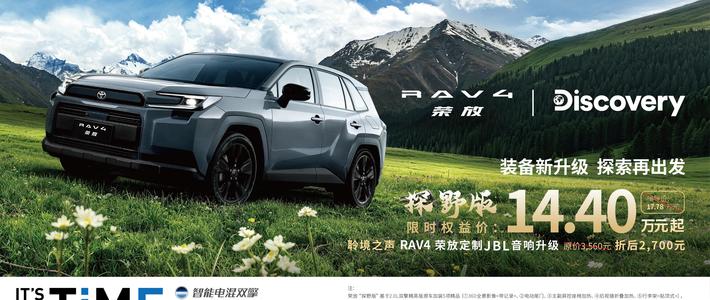
把中汽数研整理的10月燃油SUV榜单摊开,“还在卖得动”的答案一只手数得过来:丰田RAV4荣放以1.78万辆居首,吉利星越L 1.64万辆、丰田卡罗拉锐放1.62万辆紧随其后,前三名还是几年前的老面孔。唯一杀出来的新面孔是北京越野BJ30,单月1.36万辆、同比大涨132.1%,在方盒子越野这个细分里站稳了脚跟。对照的另一端,曾经的国民神车哈弗H6只卖出2,000余辆,同比大跌75%,在SUV总榜上已经跌到百名开外。这份榜单里没有哪款燃油SUV在真正增长,剩下的只有“缩得慢”和“已经缩没了”两种状态。中汽数研知乎中汽数研
头部守擂:靠口碑和终端让步撑住的三款车型
大盘正在快速收缩。10月狭义乘用车零售164.3万辆,同比下降27.1%,常规燃油乘用车零售只有53万辆,同比大降45%。榜首的RAV4荣放也还在水下:同比下滑23.5%,仅环比微增6.0%,只是跌得远小于燃油车大盘。星越L和卡罗拉锐放的情况类似,两者环比都实现了正增长,但同比跌幅都在20%以上。它们守住的销量,来自老用户的换购惯性和终端价格的一再让步,而不是新增用户在主动选择一台纯燃油SUV。太平洋汽车知乎中汽数研
豪华阵营的分化更能说明“卖得动”的条件。奔驰GLC以0.77万辆排在榜单第13位,同比增长15.0%,是燃油SUV里唯一实现两位数同比正增长的豪华车型,高端用户的品牌黏性暂时还挡得住寒风;宝马X3等则只能算稳住销量,同样处在大盘收缩之中。知乎
消失的“神车”名单比卖动的更长
跌幅名单是一长串:日产逍客同比下滑73.2%,长安X5 PLUS跌幅66.2%,红旗HS5跌64.6%,哈弗大狗跌63.1%,长安CS75 PLUS和本田皓影也都接近六成——这些长期霸占燃油SUV前列的车型,月销量普遍已跌破万台。大众途观L、探岳排名依然靠前,但同比跌幅在三四成以上;威兰达、本田CR-V这类曾经的抢手货,排名已跌出三十名开外。放进SUV大盘看更直观:10月SUV销量前四名已被自主新能源包揽,比亚迪元UP以2.85万辆居首,零跑A10、方程豹钛7、长安启源Q05依次跟上,燃油车在SUV总榜前十名里只剩3个席位。知乎中汽数研中汽数研
还愿意“烧油”的人,需求去了哪儿
燃油口径里并非没有增长点,只是增长不在纯燃油车上。10月,只有普通混合动力车型实现同比28%的正增长,纯燃油车降幅达到51%。中汽协口径印证着同一件事:10月国内传统燃料乘用车销量同比暴跌49.4%,国内汽车销量同比降幅已连续7个月超过20%。乘联方面的分析进一步指出,燃油车长期缺乏有竞争力的新车投放、国际油价高位推高用车成本,共同压制了购车意愿。太平洋汽车车东西中汽数研
政策也在改变不同价位买家的账本:符合条件的新能源车置换补贴按新车价的8%计算,最高1.5万元,预算几万元的首购人群更容易被引向新能源。不想在高速上排队充电、冬天不想算续航、一家人出门不想中途找桩——这些念头还在,但插混、增程、纯电正把它们从纯燃油车里一块块接走。知乎
燃油车的另一半销量,卖到了海外
国内零售塌方,不少车企的燃油车批发却没那么难看,因为出口在扛。10月燃油车出口已占厂家燃油车批发销量的40%,上年同期这个数字还是24%,“出口超越内需”稳住了生产线和利润,却带不回国内展厅的客流。知乎
但出口救得了批发,救不了节奏:结合乘联会对大盘的预期——今年国内乘用车零售约1850万辆,明年最乐观也只有1943万辆,仍远低于2025年的2374万辆——10月这份燃油SUV榜未必是谷底,更可能是一场长收缩的开场。知乎
对还在考虑燃油SUV的用户,这份榜单给出的观察点其实很具体:头部三款车型加上逆势的BJ30,基本盘尚未崩塌,经销商网络缩水的风险相对小;跌幅六成以上的前“神车”,销量、网点和保值率正在同步走低,需要慎重;而如果诉求只是“烧油也省心”,数据里唯一还在正增长的,其实是混动。