

车型分级制度快要落地,车险保费按车分化更细;结节、脂肪肝拒赔的争议正在集中爆发,“保证续保20年”也不再被医疗险用户盲信。
保险车型分级制度或将落地,有车主两年保费降了61%
11月20日,在金融监管总局等部门指导下,中国精算师协会召开新能源车险闭门会,各方一致要建保险车型综合分级制度,把理赔、维修成本等因素打进保费里。已经有人尝到甜头:一位新能源车主两年间保费从7760元降到2992元,但也有公司车均保费在涨,你的车能不能降价,要看车型分级和出险记录。
结节、脂肪肝不是拒赔的万能理由,最近一批判例画了线
围绕“既往症”的理赔官司近期密集宣判:查出磨玻璃结节多次复查无异常的男子确诊肺癌,团体重疾险拒赔后被法院判赔;也有用户因为“轻度脂肪肝未如实告知”被拒赔七年重疾险,硬刚到法院才拿回钱。同样带结节,核保和理赔的结论差在哪,正打算投保或正在复查的人最值得对照。
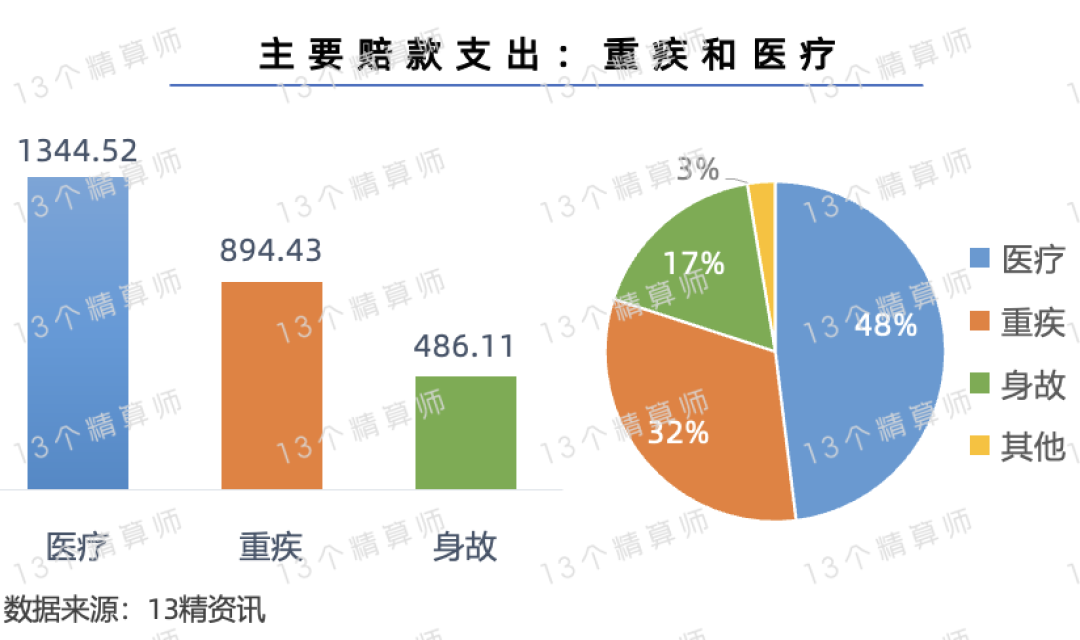
医疗险话术被逐个拆解,全年医疗赔付已超1300亿
2025年寿险公司医疗理赔数据出炉:总赔付超1300亿元,22个赔案过百万。钱确实赔出去了,但社区里对卖点的追问也多了起来:“免健康告知”的百万医疗有没有暗坑、“保证续保20年”绑不绑得住新药好药。正在挑医疗险或准备续保的,可以拿这几篇对着销售话术看。
商保创新药目录扩到28种,CAR-T的百万账单仍差一截
商保创新药目录近期扩容至28种,新增的12种药品里有CAR-T疗法;但一位淋巴瘤复发患者的惠民保对CAR-T只报约三成,自费仍要八十多万。进目录不等于全赔,特药责任怎么写、适应症卡多严,买之前值得逐条核对。

当前文章无评论,是时候发表评论了