

10月30日,英特尔股价收在65.76美元,单日跌了28.58%,盘中一度跌超30%。一天前,它刚交出财报:营收165亿美元,同比增长21%。硅基研究室
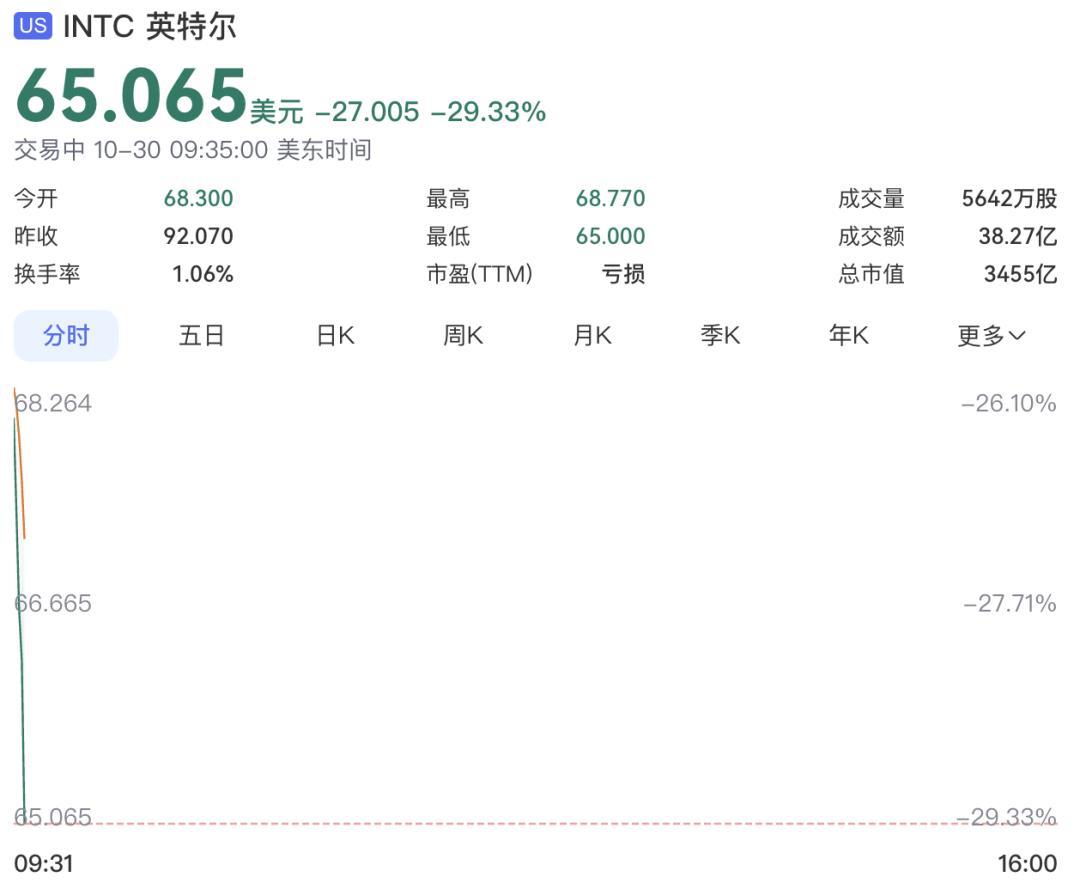
当天,市值少了约1400亿美元。36氪
11月16日,一家密歇根养老基金把英特尔告上法庭,指控它隐瞒PC市场低迷、实施证券欺诈。诉状还盯上了8月那笔大规模增发。界面新闻
11月17日,裁员消息又传出来。三季度末英特尔还有8.11万名员工,比2025年底少了约4000人。第一财经
可就在11月18日,微软宣布,自己成为第一家公开采用英特尔EMIB先进封装技术的客户,还签了多年协议,提前锁定至强处理器供应,包括下一代的Diamond Rapids。知乎
消息出来第二天,英特尔股价一度涨了8%。第一财经
一、PC这本账:不是小磕碰
三季度总营收165亿美元,看着不差。拆开就露馅了。
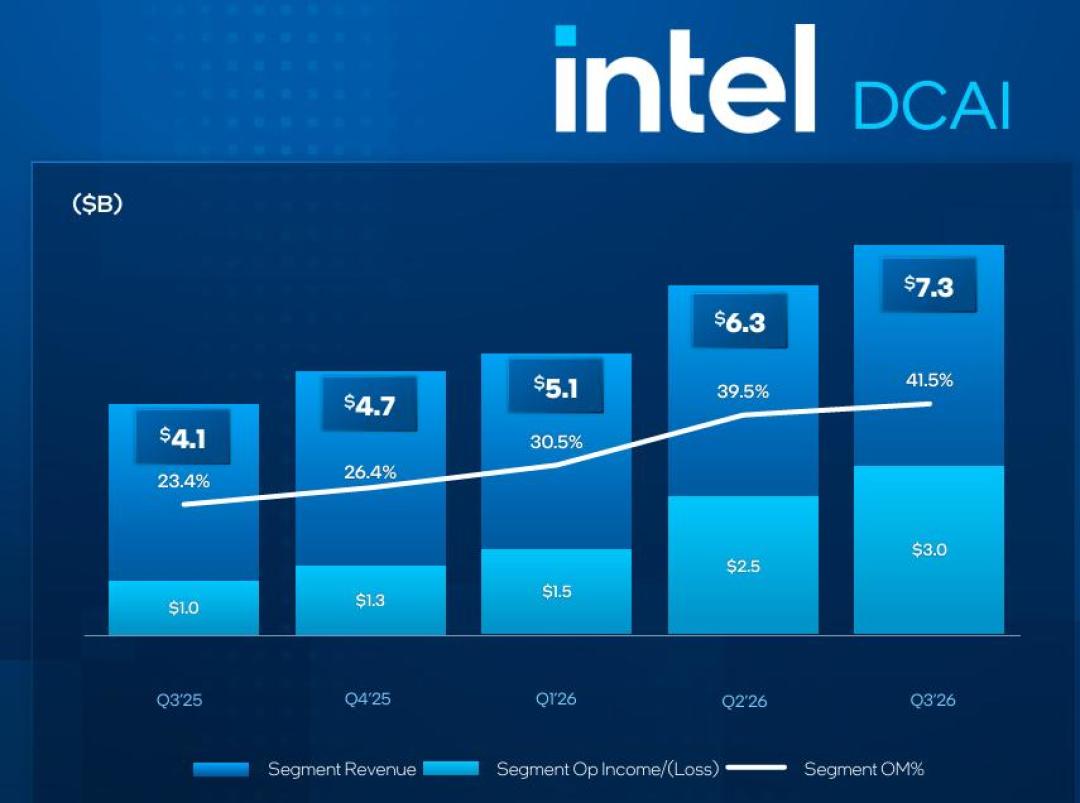
数据中心与AI业务收入73.18亿美元,同比增长78%,营业利润30亿美元,是实打实的增长。腾讯科技
客户端计算与物理AI业务收入81亿美元,同比、环比都在下滑。PC仍是英特尔营收里最大的一块,但它正在缩小。界面新闻
更麻烦的是指引。公司预计四季度营收150亿至160亿美元,调整后每股收益0.25美元;华尔街原本预期约170.7亿美元和0.43美元。腾讯科技
津斯纳说得更直:2026年全球PC出货量预计下滑约12%,2027年再降约10%。36氪
内存涨价又在往上顶,存储成本最后会推到整机售价上。腾讯科技
对准备换电脑的人,PC这条线比股价有用。PC出货量下跌不等于马上降价,内存和硬盘的成本摆在那里。
二、代工这本账:收入涨了,客户还没来
英特尔这两年的故事几乎都压在代工上。三季度代工收入66.97亿美元,同比增长58%,听着像起势。
把内部交易拿掉,账就变了。66.97亿美元里,62.91亿来自英特尔自己,外部客户只贡献4.11亿美元;整个部门单季运营亏损18.53亿美元。硅基研究室
今年8月,公司以每股95美元增发股票,募资约230亿美元,用来建厂和扩产。到11月17日,股价是55.17美元。股东抓住的正是这个时间差:一边说需求强劲,一边在经营承压时大规模融资。界面新闻第一财经
钱还在往外花。2026年资本开支预计200亿美元,2027年还要增加,公司自己预计2027年可能没有正的自由现金流。界面新闻
18A已量产,14A的0.9版设计套件也发给了潜在客户。但18A良率要到2027年才让人满意,外部客户愿不愿意把图纸交过来,仍是另一回事。硅基研究室
三、微软签的,是封装,不是晶圆
11月18日这笔合作,最容易被读成“代工翻身”。
微软采用的是EMIB,全称嵌入式多芯片互连桥接。做法是在封装基板里嵌入小硅桥,让不同芯粒高速互连,不必铺一整块昂贵的硅中介层。
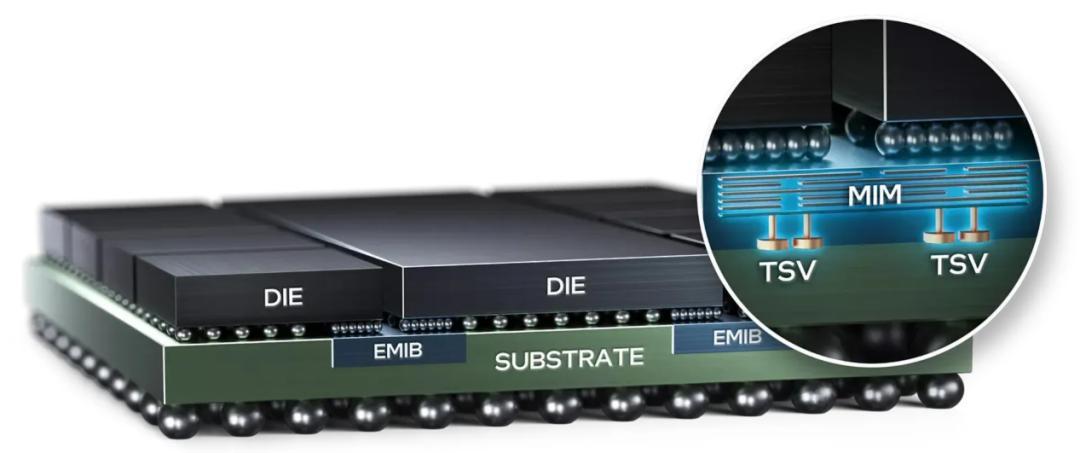
这次协议还锁定了至强处理器的多年供应,覆盖Diamond Rapids;双方也会在CXL内存扩展、QAT加速和TDX机密计算上合作。
微软给的测试数据是:在特定Azure M系列v4虚拟机负载里,CXL内存配置性能最高提升到2.3倍,QAT让SQL数据库备份速度最高提升到2.5倍。
但公告里没有芯片型号、订单规模,也没有量产时间。更关键的是,EMIB是后道封装,不是前道晶圆代工。封装订单带来收入和背书,却填不满晶圆厂产能。代工缺的是肯把核心芯片交给英特尔流片的大客户。知乎
四、接下来看哪个数
所以,暴跌和拿下微软都是真的,只是它们不在同一本账上。
PC这本账看出货量和内存成本,短期很难好看;代工这本账看外部客户收入占比,现在只有4.11亿美元,离撑起66.97亿还差得远。
18A量产、微软封装订单、14A客户选择,都是过程,不是结果。
对买电脑的人,结论更简单:股价涨跌不决定机器好不好用,内存涨价才会。
对看这家公司的人,别急着用一条新闻定性。下一次财报,先翻到代工部门那行外部收入,再看客户端业务有没有止跌。这比任何一句“复活”或“完蛋”都实在。

当前文章无评论,是时候发表评论了