还有一个月就到年底,车险续保季的高峰期,你的手机大概已经被"今年保费给您优惠到底"的电话轰炸过一轮了。但同一个小区、同款车、同样保额,有人续保报9600,有人5000出头——差价去哪了?最近落地的一个新规,就是冲着这笔"糊涂账"去的。
 img
金融监管总局近期发布了《关于加强财产保险公司费用分摊管理工作的通知》,中国精算师协会同步配套《财产保险公司费用分摊指引》。这被业内称为财险业"报行合一"系列政策的又一拼图。第一财经
说人话:你交的保费大致分成三块——赔给事故车主的钱(行业赔付率常在70%以上)、险企运营和销售的费用、剩下的才是利润。"报行合一"管的就是中间那块:备案时承诺多少费用率,实际就得花多少。此前监管已经管住了车险总费用——2023年车险费用管理通知落地后,中国人保财险、太保产险2024年车险费用率降到24.2%和24.9%,双双下降超过2个百分点。但上有政策下有对策:车险手续费压住了,就把费用挪到驾乘险等非车险里"补贴",再变相变成你的返现和赠品。这次新规的核心就是六个字——“谁受益、谁承担”:每一张保单背后的真实成本要显性化,不得通过变更分摊方法变相突破手续费率。费用在险种间"东挪西借"的空间,被从账本源头上堵死了。第一财经
这对年底续保的你是三件实事:
第一,"返现"正在加速退场。现金返现、购物卡、加油卡这类合同以外的利益,本来就踩在《保险法》的红线上。深圳等地已有代理人公开抱怨,"阻止市场返点返现返佣金"成了行业明规则。业务员口头承诺的返现自然不受法律保护——真出了纠纷,录音、聊天记录都未必救得回来。知乎知乎知乎
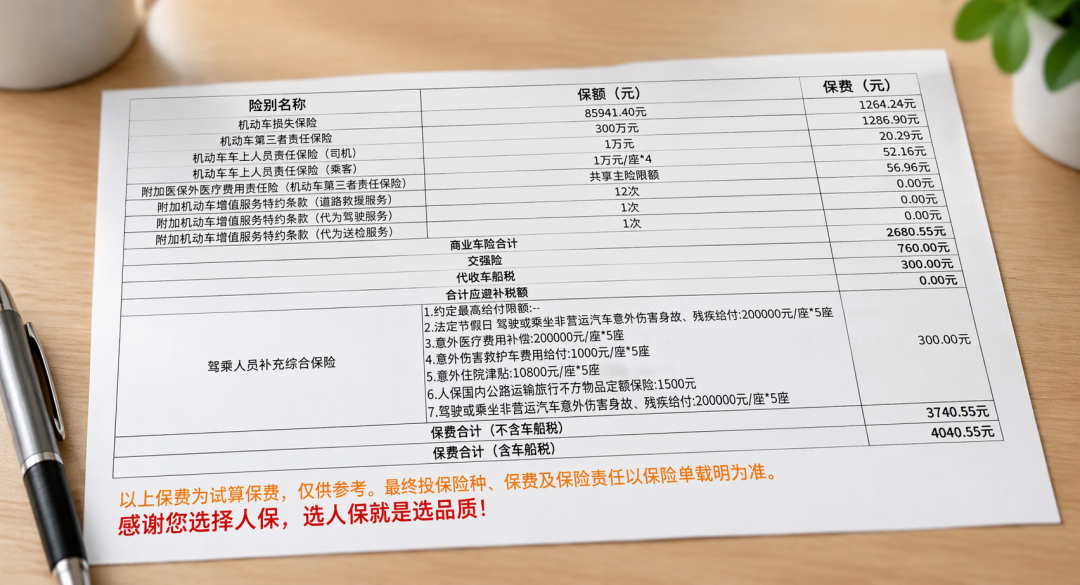
第二,警惕"捆绑送优惠"。“不买驾乘险就没折扣”——说白了,就是用另一张保单的费用来贴你的车险。而驾乘险本身是跟车的意外险、出险不影响次年车险折扣,值不值看需求,把它当成"优惠的前提"才是本末倒置。新规之后,这类操作会越来越难藏。知乎
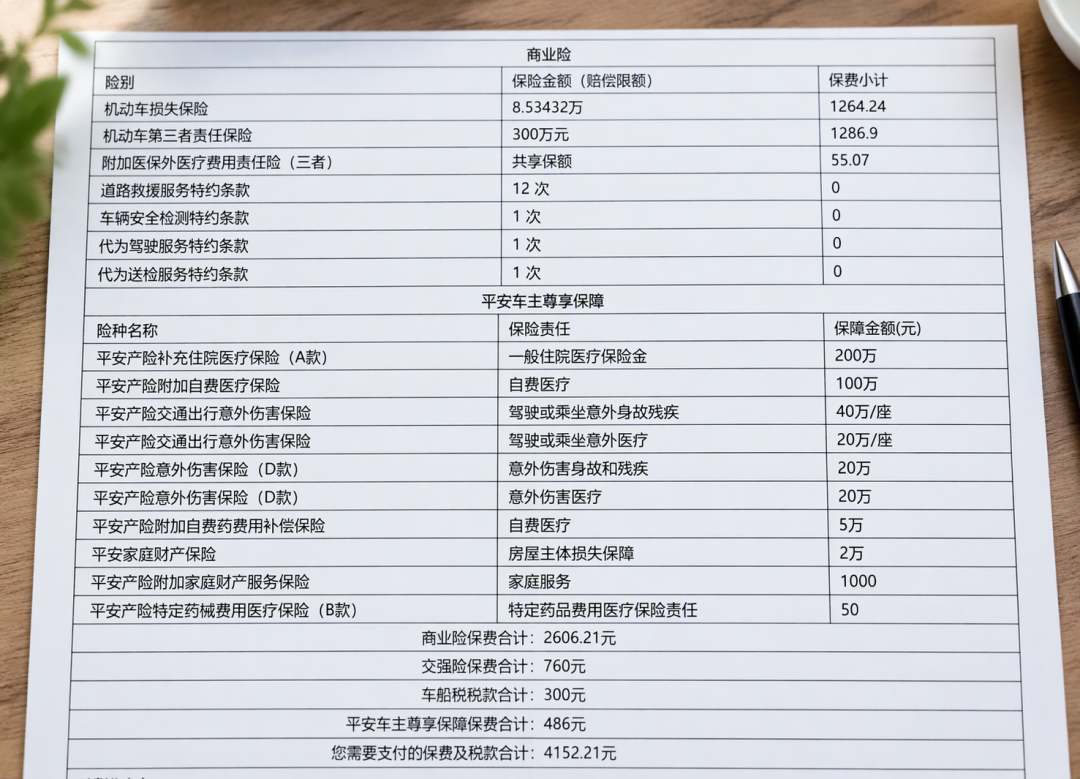
第三,比价要看同一口径。渠道报价差异主要来自保障方案:交强险+车损+三者200万起步+医保外用药,把组合逐项对齐再比价,才有意义。没接到推销电话也别慌着"裸奔"——可能是你的风险评分让业务员放弃了主动报价,自己打客服电话或找去年承保的公司主动询价照样能出单。车险脱保上路,被交警逮到罚款直接双倍。万一出险只能全自费,这笔账千万别赌。知乎小红书
 img
新规不会让你的保费"明儿就降"——目前能确认的是费用更透明、行业承保更稳。但报价里的水分和套路,确实在被一格一格拧干。今年续保,你最该盯紧的不是赠品,而是那张终于能说清楚账的报价单。
 img