十月的装机单比夏天厚了一截。郑州科技市场的商户算过,一套中端游戏机,两个月前落地七千八,现在同配置要九千三。
多数人把这笔钱记在内存头上,DDR5一年涨了几倍,确实是主因。但报价单上还有一行在动:CPU。
据渠道和多家媒体报道,英特尔在10月初启动了去年底以来的第三轮调价,不同产品线最高涨20%,高通和AMD随后跟进。
服务器那边更直接,中国区部分至强处理器今年累计涨幅超过40%。腾讯科技
这家公司今年还在数据中心部门裁员。一年前,它还在ICU里。
7月23日的财报给出了另一半答案:二季度营收161亿美元,同比增长25%,创2011年以来最高增速。
数据中心与AI事业部营收63亿美元,同比增长59%,比分析师预期高出7亿;代工业务营收58亿美元,增长31%,仍在亏损。
陈立武在电话会上说,CPU需求正在起飞,需求超过了我们不断增长的供应能力。CFO补了一句,从定价角度看,情况比我们预期的要好。
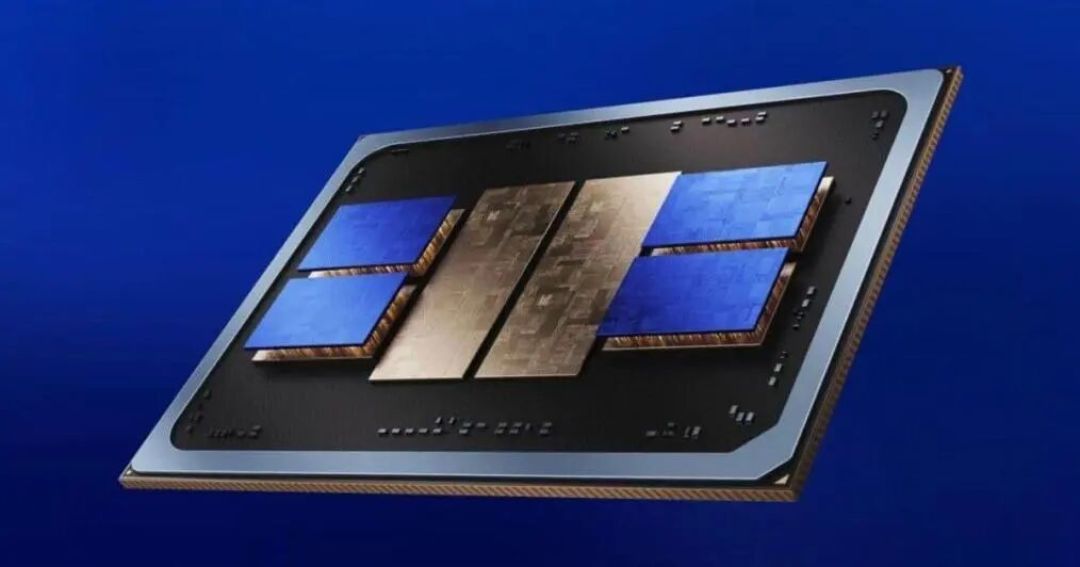
需求来自智能体。在英特尔Connection大会上,陈葆立给了一个很具体的场景:客户要求10分钟内拉起1万个沙箱,每个沙箱的创建时间不能超过60毫秒。
沙箱是智能体的隔离间,装着镜像、文件系统和运行环境。智能体接活、拆任务、调工具、存中间结果,这些活落在CPU上。英特尔说,一颗至强6+最多能稳定部署1000个智能体。
陈立武在第一季度电话会上提过,AI负载从训练转向推理,CPU与GPU的配比正从1:8走向1:1。
半年前,2030年的CPU市场还被估在590亿美元,8月变成了2100亿。 AMD把同一年的预测从1200亿上调到2200亿。英伟达带着Vera进来,Arm也自己下场做芯片。36氪
问题在于,CPU不是想造就能多造。
10月23日,科技播客主Dwarkesh Patel放出一期在英特尔晶圆厂待了两天的访谈,对话对象是五位技术负责人。
CTO Pushkar Ranade给了一个不太好听的数字:全球现有的设备,大概只够把先进制程的晶圆产量翻一倍。主持人提到AI算力十年里每年涨3倍,问能不能提到10倍,他说10倍不行,2倍可以。
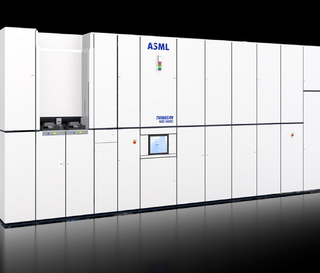
卡住的是设备,不是钱。节目里提到,ASML一年交付的EUV光刻机不到100台,要分给英特尔、台积电和SK海力士。一台设备的订单要等18个月,新建厂房则要等到这个十年的尾声。
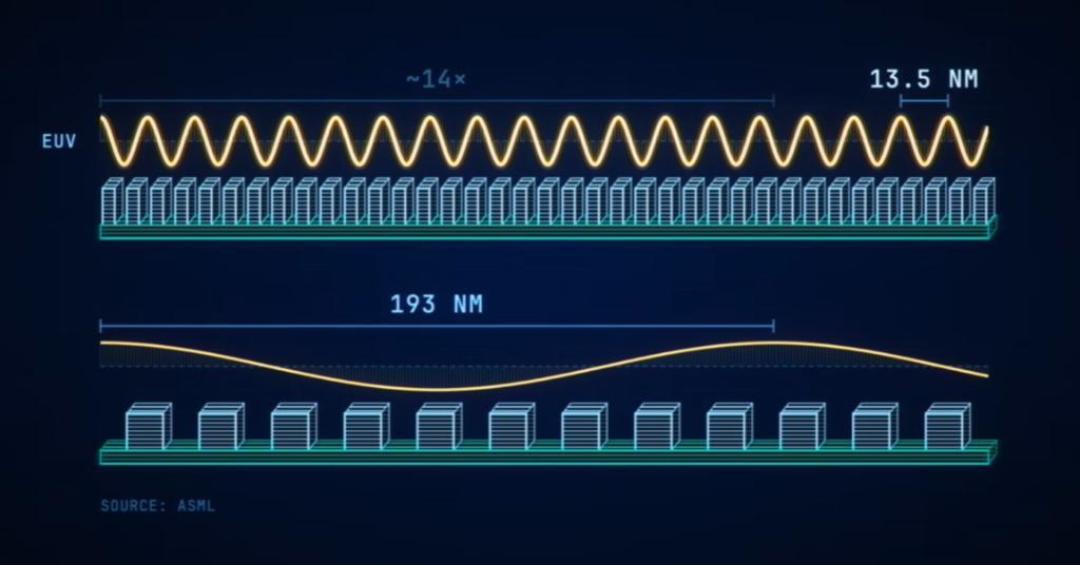
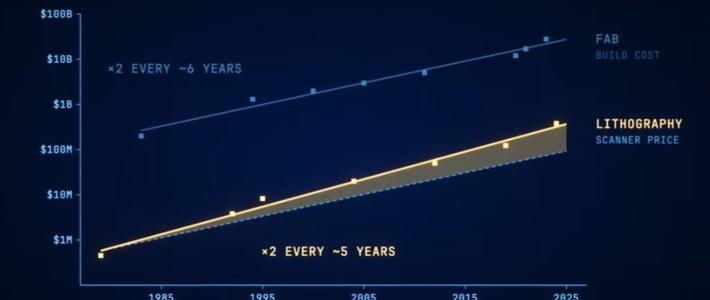
一座晶圆厂建成后,约80%的成本是固定的,多跑一片晶圆几乎不增加成本,所以产能利用率每高一个百分点,都直接变成收入。这也是为什么四十年前有二十家代工厂,现在只剩三家。华尔街见闻
制程本身也快不了。节目给了一条时间线:FinFET 1989年在实验室验证,2011年才量产;环绕栅极1988年验证,2022年才由三星量产。
中间要把约2000道工序磨合到每周稳定重复,良率还得达标。负责量产制程开发的Chris Auth说,他们对技术扩展的能见度大约四年,四年之后还能再想四年,但谈十年就很难说。
英特尔自己吃过急的亏。10纳米原定2016年,2018年才开始制造;台积电2019年把EUV投入量产,英特尔首个EUV制程2023年才出产品。Chris的总结很朴素:一个节点里不要做太多创新。
所以这轮涨价里,英特尔拿到的定价权是真的,只是这份权力有一半是缺货借给它的。
18A已经量产,至强6+和Panther Lake都在上面跑,良率每月提升约7%;18A-P进入风险试产,14A要等到2028年。
陈立武承认,18A一开始连PDK都没有,是客户反馈之后才补上的。设备复用成了缓冲:18A到14A,大约80%的设备可以通用。
窗口不会一直开着。Mercury Research的数据里,英特尔在广义x86服务器CPU的出货份额还有65.5%,但如果只算EPYC和至强,AMD已经拿到46.4%。半导体行业观察
英伟达的Vera有88个核,本财年销售预期至少200亿美元;Arm的AGI CPU最多136核。
英特尔手里最硬的牌仍是x86生态,可生态挡不住客户在缺货时换平台。
回到装机单。CPU只是其中一行,内存、显卡、代工报价都在涨,Gartner预计今年底PC整机均价涨17%。 钱沿着一条长链往下传:云厂商锁产能,品牌商拿配给,渠道囤货,最后落到装机的人身上。财能圈
Kevin Fischer说:最高级加急批次HotBox 1让每台设备优先,代价是拖慢整厂,没人愿出牌。 英特尔在产能、良率、时间之间反复出牌,装机的人看到的每次调价,都是它落到终端的样子。华尔街见闻