过去两个月,涨价链上的消息基本是轮着来的:先显存、再内存、再固态硬盘,然后是显示器和整机。双 11 前最后一个周末,这条链上又多了一环——这次轮到一块几乎没人听说过的膜。
2026 年 8 月,占全球 ABF 膜市场超过九成份额的日本味之素(Ajinomoto)通知中国客户:供货量削减 30%。 几乎同一时间,芯智讯的报道标题只有一句话——ABF 载板交期已超 12 个月。微博知乎
先说结论,免得你划走:这件事和你双 11 买显卡的关系,比标题党说的要小;但和你明年买的一切高端算力硬件的关系,比你现在感觉到的要大。 下面把这条链拆开算清楚。
一、这块膜是什么,为什么突然就成了"命脉"
ABF 膜全称 Ajinomoto Build-up Film,味之素积层膜——名字就是它发明的证据。干的事很朴素:在高端芯片的封装基板里,把一层层布线绝缘隔开。 有个流传很广的比喻:芯片是大脑,载板是脊椎和神经,ABF 膜就是把神经一层层隔开、让它们互不干扰的那层绝缘体。没有它,再高端的芯片和载板就是一块废品。知乎
过去二十年这块膜几乎不存在于任何热搜上:最大的买家是 PC,全球一年两三亿台电脑,需求曲线平得像一条直线。改变这条曲线的是 AI 芯片,而且是三个维度同时放大:
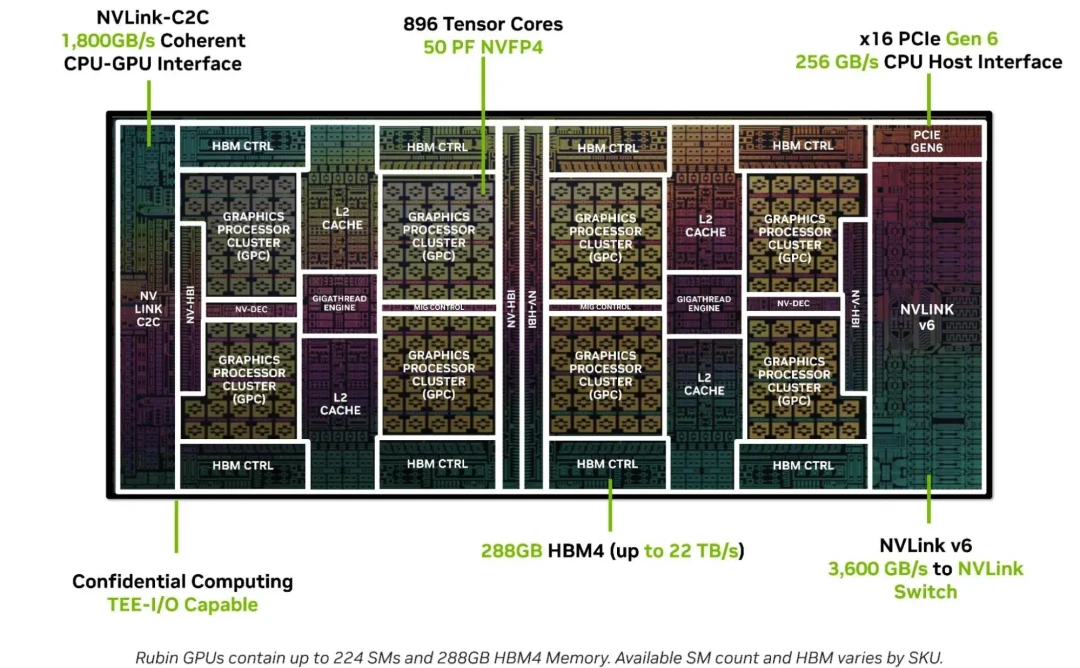
层数:传统 PC 芯片 4-6 层载板就够了,现在的 AI GPU 普遍 8-16 层,英伟达 Rubin 直接做到 18 层,部分厂商的技术规划已经画到 26-28 层。芯片端子从几百个涨到上千个,每多一层走线就要多叠一层膜。
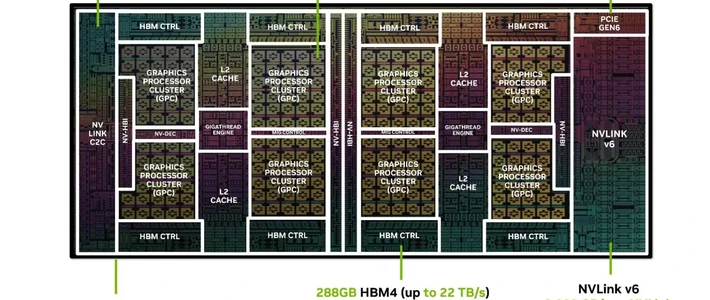
面积:从 Hopper 时代约 65×55mm、Blackwell 约 80×75mm,到 Rubin 已经是 100×100mm 级别,载板面积比 Blackwell 增加了 123%。
出货量:AI 服务器在放量之外,谷歌、亚马逊、Meta、微软的自研 ASIC 也在成为第二引擎——行业预测 2027 年 AI 专用 ASIC 出货量 1250 万颗,将超过通用 GPU 的 1090 万颗。
层数乘面积再乘颗数,结果是:单一 AI 芯片吃掉的 ABF 膜,可达传统芯片的 10 倍以上。 平了二十年的需求曲线,是被 Rubin 这一代旗舰拉断的。微博
二、三组数,看清这个缺口有多大
第一组:供给端,六年没有新产能。 味之素 2026 年二季度月产能已超 200 万平方米、满产运行,才做出削减 30% 的决定。它确实掏钱建第三座基地(据报道约 12 亿日元),但新基地 2028 年才启动建设、预计 2032 年出料。 也就是说,从现在起未来六年,全球几乎没有新增的高端 ABF 膜产能。手里还攥着 200 多项发明专利和四十多年工艺积累——这就是它敢砍单的底气。微博
第二组:缺口预测一年比一年陡。 行业预测 ABF 载板的供需缺口:2026 年下半年 8%-10%,2027 年扩大到 21%-34%,2028 年 42%-51%。 交期的体感已经先到了:超 12 个月。微博
第三组:就算膜够了,载板厂的产能也未必挤得出来。 DIGITIMES Intelligence 算过一笔账:按"面积×层数"计,单颗芯片对应的等效载板加工面积将从 2025 年的约 77868 平方毫米涨到 2028 年的约 154917 平方毫米——不算出货量增长,光规格升级就让每颗芯片占用的工序量翻倍。 具体到英伟达:2020 年 Ampere 载板约 3000 平方毫米、10-12 层,2026 年 Rubin 约 9500 平方毫米、20 层以上;AMD 下一代 Venice 服务器 CPU 载板也是 7200 平方毫米、18 层起步。知乎
设备端同样在排队:SAP 湿法工艺设备订单能见度排到 2027 年,高端载板用的真空压合设备交付已经推到 2027 年末,头部台系厂商提前下单锁产能。 膜、载板、设备,三层瓶颈是同一条链上的连续剧,不是孤立事件。知乎
三、筛一筛:哪些涨价和 ABF 有关,哪些是蹭它的名字
这轮消息出来后,社区里两种声音都有:一种说"显卡要暴涨",一种说"跟 DIY 没关系"。把传导路径摆开看,两种都只对一半。
和 ABF 直接相关的:
高端 AI 加速器的封装排产节奏——包括国产 AI 芯片。国内 ABF 膜自给率不足 5%,味之素这一刀砍的主要就是中国客户,所以国产卡"能不能包得出来"比"卖不卖得贵"更先受到冲击。
数据中心 GPU 的供给与租金——上一轮你看到的"租不到卡",后面还会叠上这一层。
间接相关、但要打个折看的:
消费级显卡和 PC CPU。RTX 50 这类游戏卡的载板层数和面积远小于 AI 加速器,跟 Rubin 抢的不是同一条产线的同一档产能;这轮消费卡涨价的主力成本项仍是 GDDR7 显存(美光停产 2GB 颗粒那件事才是直接推手)。ABF 的影响方式是:载板厂把产能优先给 AI 单 → 中低端载板排产被挤压 → 传导到游戏卡是慢变量,量级远小于显存。
二手市场的情绪。追踪数据显示,8 月 7 日到 9 月 19 日的六周里,美国 eBay 上 55 款有成交记录的二手显卡整体上涨 5.7%,是全部 88 个追踪品类里涨幅最大的;同期大盘基本持平甚至微跌 0.2%,别的都在原地踏步,只有显卡在往上窜。旗舰涨得更凶:RTX 5080 二手价从 1099 美元涨到 1400 美元,RX 7900 XTX 同样涨了 27%,连"老爷卡"RTX 3070 都从 200 美元抬到 240 美元。 里面有多少是成本、多少是"再不上车更贵"的预期,分不干净——但预期本身就会推价格。小红书上已经有玩家晒出账本:正是因为"二手也跟着涨,出掉换新的价格在接受范围",干脆把用了三年的 4070 换成了 5080——旧卡高价出、新卡涨价买,一进一出之间,二手行情反手给涨价链加了个杠杆。小红书小红书
基本无关的: 显示器、机箱、外设。别看到"供应链卡脖子"就往自己购物车里对号入座。
一句话:ABF 砍单砸的是 2027-2028 年的高端供给,不是你双 11 购物车里那张 5060Ti 的报价单。 报价单真正盯着的,还是显存和渠道价。
四、等等党注意:国产替代剧本的时间表,帮你对齐了
看到"卡脖子"三个字,很多人的第一反应是等国产把价格打下来。这个剧本存在,但节拍器不在你手里:
2022 年起国内就兵分三路绕开味之素的专利。 华正新材的 CBF 走改性环氧树脂路线,高端型号 CBF-004 对标味之素 AP-4800,部分指标已接近;莲花控股 2026 年 4 月约 1.03 亿元收购深圳纽菲斯切入 NBF 路线,9 层及以下中低端产品已向多家载板、封测厂供货;宏昌电子与晶化科技合作攻坚 GBF 低损耗路线。微博微博
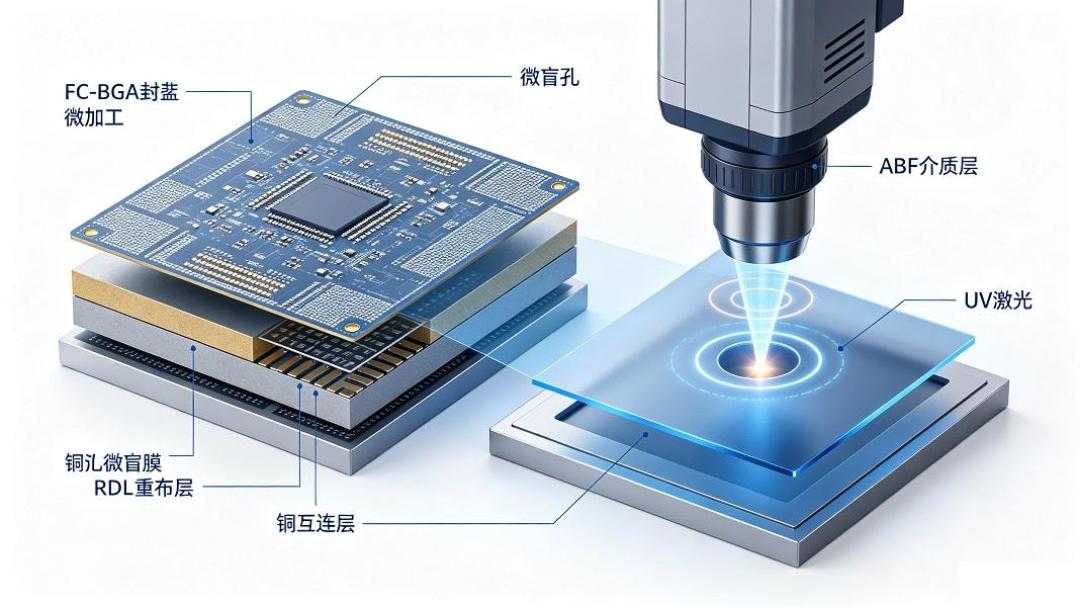
但落点要说清楚:战线集中在 8-12 层中低端场景,12 层以上、尤其 14 层以上高端载板用膜仍在攻坚——而 Rubin 是 18-20 层的活。 更关键的是,半导体材料的客户认证通常要 18-24 个月。就算今天实验室指标全对齐,装进量产芯片也要按年头等。 "等国产替代降价"这个策略,对游戏卡不适用,对 2027 年前的任何高端算力硬件都不适用。微博
五、所以,双 11 前后你该看什么信号
按人群对号:
刚需装机/换卡的:该下手下手。你的成本主项是显存和渠道促销,ABF 这条新消息在未来 6-12 个月内不会改写游戏卡价目表。真正要盯的还是老几样:50 系各档的官店价波动、美光颗粒的替代供应、长鑫 G5 放量后内存链的刹车声。
等下一代旗舰(60 系/Rubin 消费衍生)的:这条消息给你添了一个新的等待理由——不是降价,是供给。载板交期 12 个月起步、设备排到 2027 年末,意味着即便发布节奏不变,首发半年内的实际铺货可能比你想的紧。首发原价抢不到的概率,上调一档。
关注国产算力/半导体的:别把 30% 读成利好国产的冲锋号。自给率不足 5%,短期先受冲击的是自己;真正值得跟踪的是 CBF/NBF 在 12 层以上产品线的认证进度,那才是拐点信号。
接下来 60 天,三个可核的观察点:味之素下一轮报价/供货通知是否扩大到非中国客户(8 月那封砍单通知最先波及的就是中国大陆客户,这本身就是全球 ABF 载板产能紧缺、国产化窗口打开的信号弹。);芯智讯、DIGITIMES 等渠道的载板交期数字是否从 12 个月继续往上走;国内任何一家膜厂官宣通过 14 层以上载板客户认证(这个如果发生,前面所有时间表都要重算)。知乎
涨价链走到今天,显存、内存、硬盘都涨过一轮了。ABF 膜这一环的意义不在于它明天就让你买的东西变贵,而在于它证明了一件事:这条链上的瓶颈正在从"看得见的部件"往"看不见的材料"移动,越往下,扩产周期越长,回落也越慢。 你的购物车在链的哪一环,决定你该紧张到什么程度。