9月14日,央行公布8月金融数据,把持续了大半年的"存款搬家"叙事按了一下暂停键:8月居民存款新增400亿元,非银金融机构存款新增5600亿元,环比比7月的1.11万亿直接少增5500亿元。而7月,居民存款是净减少6300亿元的。第一财经
同一时间,社区里吵成了两半。一半人说"牛市未歇,只因存款尚未大挪移"——第二波增量资金还在银行里排队。 另一半人刚从7月的暴跌里爬出来,态度很直接:经历过7月暴跌,搬家速度当然减速。 知乎上有个相关问题,被顶上来的回答就一句话:利率这么低为什么大家还是爱存钱?——“因为大多数人会赔钱。”小红书微博知乎
这篇不替谁站队,只做三件事:把数据口径掰清楚;把过去五个月钱的真实流向排一遍;再给手里有闲钱的人算清楚——现在进三个池子,各要付什么价。
第一本账:“少增2.78万亿"不等于"跑了2.78万亿”
关于这轮数据,至少有三个误读需要先拆掉。
第一,“前8个月居民存款同比少增2.78万亿元”,说的是今年1-8月居民存款依然在涨,只是比去年同期的增量少了2.78万亿——不是钱离开了银行。年内罕见的一轮单月净流出出现在7月:减少6300亿元(第一财经口径)。而8月,居民存款已经回到净增,只是只多了400亿。第一财经
第二,“非银存款"不等于"进股市的钱”。这个科目装的是离开存款体系、流向券商、公募基金、理财产品的资金总和。光大证券金融业首席分析师王一峰提示,8月非银少增,一部分原因甚至是非银定期存款被纳入自律管理、高息同业存款控量——统计的分母本身在被规范,不全是情绪信号。第一财经
第三,环比比同比更能反映温度,但同比要盯着基数看。去年8月单月非银存款新增1.18万亿元、总存款新增2.06万亿元,都是历史同期高位——兴业证券首席经济学家刘郁的说法是,当时权益市场情绪火热。 今年8月的5600亿对着这样一个基数谈"腰斩"没有意义;真正的降温证据是环比:7月1.11万亿→8月5600亿。"搬家节奏放缓"是成立的,"搬家结束"没有任何数据支持。第一财经

第二本账:钱到底在哪,五个月时间线还原
把这轮"存款搬家"当作一次迁徙来复盘,路线其实很清楚:
上半年搬出去的钱,第一波已经被行情教育了。 央行口径下,前8个月居民存款同比少增2.78万亿元、非银存款同比多增4500亿元,搬家确实发生了;但搬出去的钱并没有都站上风口——上证指数7月进入调整,接连失守4100点、3900点整数关口,盘中最低3741.11点。 经过一个多月的缩量磨底,9月18日(本周五)市场放量反弹:沪指收在3911点,涨0.94%,两市成交约2.08万亿元、较前一天放量约2540亿元,半导体板块单日涨4.35%。第一财经中国新闻网
还留在银行的钱,正在锁得更长。 第一财经报道,六大行上半年定期存款多增约6万亿元,其中个人定存增加3.76万亿元。 一边是"搬家",一边是定存化,两件事并不矛盾:搬走的多是坐不住的短期钱,留下的是不敢动的长期钱。第一财经

刚想回场的钱,也被冻住了。 新基金发行市场最先感受到温度:“现在正是好做不好卖的时候”——9月10日至15日四个交易日内就有14只基金延期募集,机器人ETF博时三周内两度延期,部分热销FOF募集规模不到目标的一半;而"固收+"产品却在提前结募。 中信证券首席经济学家明明则给了反向证据:理财规模回暖的驱动之一正是存款挂牌利率下调、储蓄吸引力减弱——搬家仍在继续,只是分成了"敢买的(固收+、理财)"和"观望的(权益)"两队。第一财经东方财富网
所以"搬家暂停"的准确翻译是:第一波已经完成,回撤的人卡在中间,还没动的人在门口看天气。 天气指的是9月16日刚落地的美联储加息——三年来首次加息25bp至3.75%-4.00%,点阵图显示年内还要再加一次,10年期美债收益率5.021%。 国联民生证券首席经济学家陶川概括这轮错位:“美国在防通胀,中国在稳增长。”第一财经
第三本账:现在进三个池子,各要付什么价
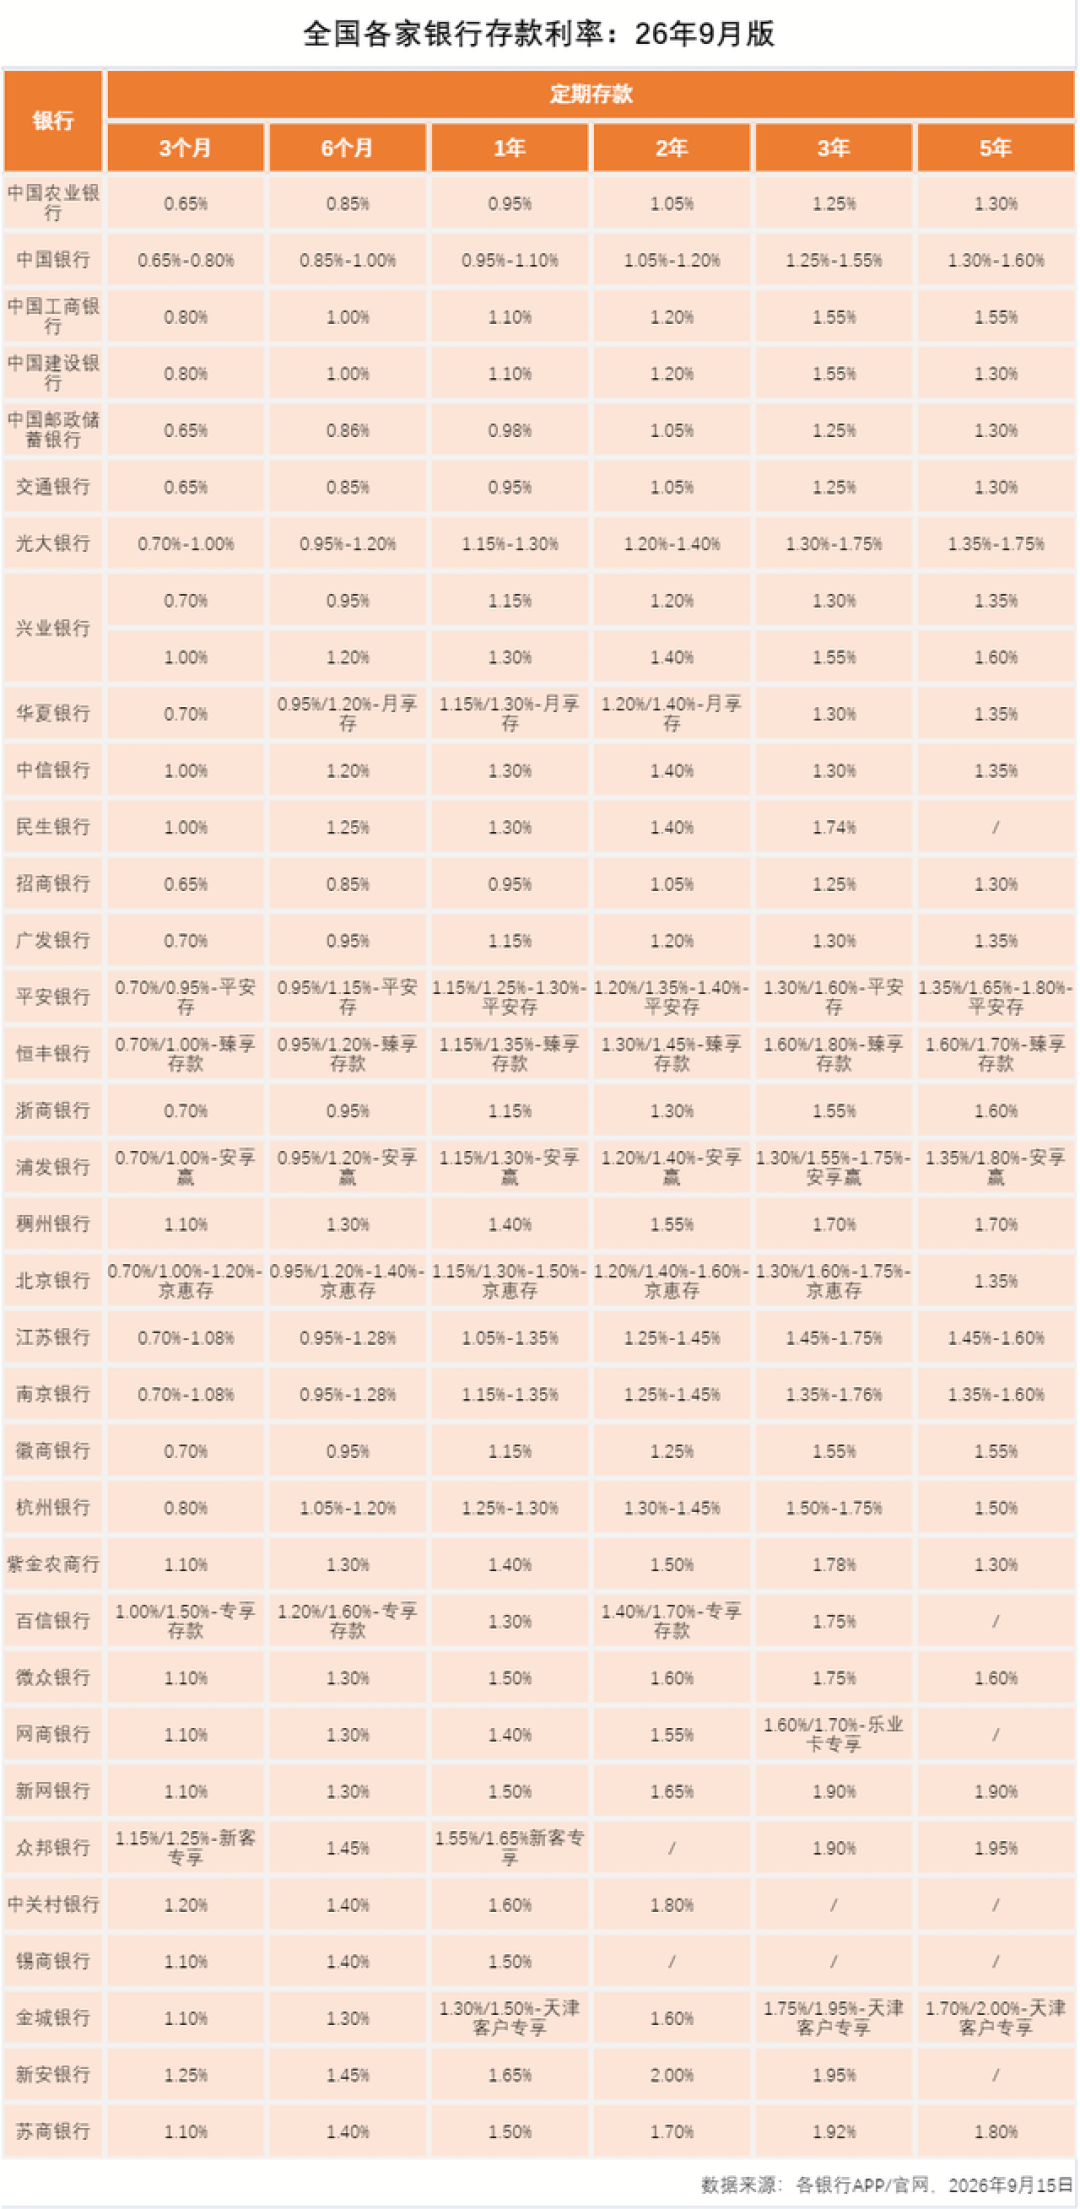
池子一:回撤,重新定存锁息。 当前市场的挂牌利率水位是:3年期集中在1.25%-1.55%,5年期在1.30%-1.55%,10万元存3年期定存到期利息3750-4650元。 真正要算的不是"回去能拿多少",而是"回哪个台阶"——农业银行副行长王文进说得很直白:存量高息定存集中重定价,3年期挂牌利率降幅最高可达135个基点,下半年存款付息率将延续下降。 翻译过来:银行给"回头客"的价格还在往下走,你回撤锁住的,可能是下一轮下调前的最后台阶。市场上仍有个别1.8%上下、需要限量抢、附带属地条件的小行产品,50万元以内受存款保险覆盖是这类操作唯一的红线。东方财富网东方财富网
池子二:抄底,把搬出去的钱再搬进去。 信号目前是两组矛盾的:一组说钱回来了——9月18日A股放量站上3900点,半导体板块单日涨4.35%,前海开源基金杨德龙称科技股"挤泡沫"基本完成、市场已提前消化美联储加息预期;另一组说人还没回来——新发基金仍然"好做不好卖",延期公告还在批量出现。 涨回来靠的是存量博弈,搬家第二波要不要跟,把观察点钉在三处:单月非银存款是否重新放量回到万亿级;新基金延期公告是否收敛;"固收+"提前结募的队伍是否散场。这三个信号同时转向,才说明第二波真的出发,而不是又一次反弹诱多。中国新闻网
池子三:原地不动,继续等。 等待不是零成本。下一个时间点在眼前:9月20日是LPR报价日,恰逢周日顺延到9月21日,东方金诚王青预计三季度末前后增量政策可能落地;如果政策利率下调,定存挂牌价大概率跟着再挪一步——你等来的是贷款端的利好,同时也是存款端的重定价。 另一边,美联储加息后,美元政策利率基准已经抬到3.75%-4.00%,美元存款报价跟着往上走,但换汇点差、时机和资金回流成本都不在那张收益率表上;人民币8月仍在升值区间,央行报告解读明确提到结汇回流对M2、M1的支撑,中美利差倒挂的钱,从来不是白拿的。第一财经
收尾:三种人,三张清单
手里有到期老定存的:先定"锁不锁"再谈"搬不搬"。各期限的台阶已经不完全按年限排了,锁之前把3年、5年的挂牌价放在一起看一眼。
上半年搬出去、现在浮亏的:先算回撤成本——1.3%左右的定存接住你的本金,但把浮亏变成实亏的是"换台阶"这个动作本身,想清楚再切。
从头到尾没动的:你不需要替那2.78万亿做决定,只需要回答一个问题:愿意用下一个季度的利率水平,换这次等待的安心吗?
数据口径:本文资金流数据以央行9月14日发布的8月金融统计为据,利率与市场信息来自第一财经、21世纪经济报道、中国新闻网等9月15日-18日报道;理财非保本,本文不构成投资建议。