







 深耕汽车兴趣领域






7
5
购车后出门就退保,是维护自身权益,还是损害了4S店利益?
2020-08-08 22:31:00
359点赞
1746收藏
417评论
开篇明义:
(1)4S店强制保险从来不是合理的销售行为;
(2)车主只要想退保,就一定能退掉;
(3)普及退保流程知识不是一味鼓励大家退保,而是结合自身情况成为交易筹码。
前几天,汽车一线同行群里,有小伙伴感慨了一下:
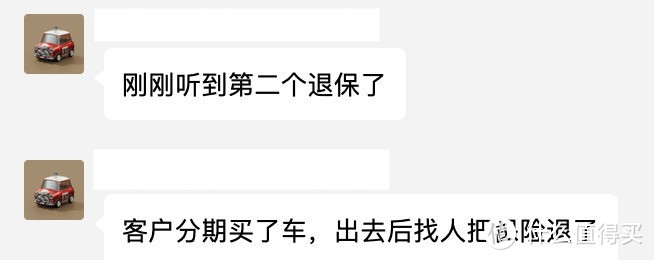
分期购车还能退保,就不仅仅是脑子灵活才能办到的了,因为分期车辆的保单第一受益人是银行,而银行提供金融服务是必须要求有全险的,所以这种情况说明该车主不仅懂得如何退保,更是搞定了银行。
保险是4S店收入的重要组成部分
现在有越来越多的4S店售车强制捆绑保险,要么是不买保险就不卖车,要么是不买保险车价更贵,总之一定要客户买了保险才算完成指标,究其原因无非就两个:追求利润和弥补利润。
强势品牌死活要让客户买保险,弱势品牌则在拿不出更多让利的时候,用保险利润来填补优惠缺口,除此以外,后期续保同样也是4S店收入的重要来源。
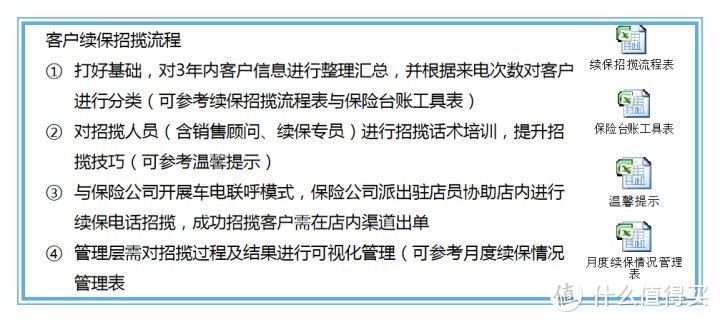
当4S店的保费明显高于市面行情,或者车主本人有保险公司相关人脉的时候,那么就会考虑退保后再通过自己的渠道重新购买保险,既省钱又有返点。
当然,也有很多车主本身认可是4S店保险的,经历过索赔流程中4S店倾力协助的情况,为了图省心就会一直在4S店续保。
退保完全可以自己操作成功
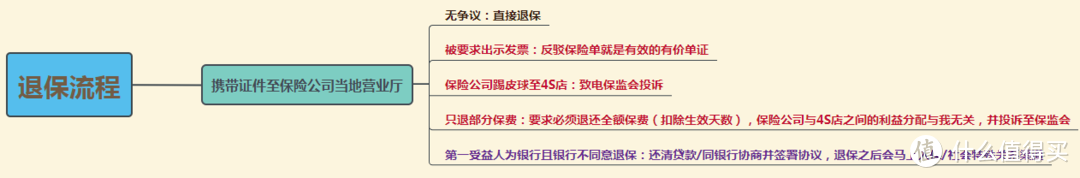
不管是在何种途径购买的车险(大部分是在4S店),只要持有保单、身份证、车辆手续,就可以至自己当地保险营业厅申请退保,注意:保单本身就是有价单证,所以并不像很多4S店/保险公司说的那样必须出示保险发票。
在退保过程中,车主会面临重重阻力,比如保险公司和4S店互相踢皮球,当遇到这种情况可以投诉至保监会。
在保险行业中存在一个有趣的现象,如平安、人保这类大型保险公司,是非常害怕保监会投诉的,但一些小保险公司反而虱子多了不愁,比如泰山保险。
如果自身车辆是分期购买,则保单第一受益人是银行,这样一来退保难度就会非常大,因为提供贷款的银行不会同意,换句话说,分期车辆想退保,要么提前还清贷款,要么能有让银行点头同意的手段。
退保会遇到阻力,投诉至银保监会是最有效的方法
对于车主来说,在正常情况下,交强险是无法退掉的,只能退商业险,其整个过程并不会对车主本人产生不利影响,非要说有的话,那就是来自4S店和交车销售的敌意。
4S店的制式合同只能标注费用明细,而无强制约定保险事项,退一万步讲,买了保险再退掉,那也算是“买过了”。
但退保流程肯定会有波折,部分保险公司会以【佣金已经转给4S店】为由,只退还车主一部分保险,假设保费10000元,4S店佣金4000元,那么车主只能退得6000元再扣除保险生效天数的费用额度。
所以这里还要强调一个知识点:只要用户够强硬,是完全可以从保险公司退得全额保费的(保单额度减去保险生效天数的费用),不用理会佣金到底在谁手中,反正不在自己手中,如果保险公司扯皮,处理方法同样是投诉。
对于4S店来说,车主一旦退保,那么这一单保险的收益就完全为零了,也涉及到了销售顾问、展厅经理、销售经理、保险专员等岗位的提成,所以不气急败坏是不可能的,部分4S店的绩效制度可能会对销售顾问有考核,发生退保不仅没有提成,还会进行负激励处罚。
如果4S店的保险返点尚未到账,那么保险公司在进行退保流程之后,就直接抹除了这笔返点。而最有趣的则是4S店拿到了返点,保险公司却迫于压力给用户全额退保,接下来的环节就是保险公司向4S店追回返点,步入互相扯皮环节。
一旦保险公司无法从4S店追回返点,那么也会从对接该4S店的业务员提成中进行扣除。所以不管退保与否,4S店和保险公司至多不赚钱,但绝对不会亏钱,擦屁股的事,永远要基层销售/业务员来顶上。
车险优惠分为出单折扣、系统折扣和佣金返点
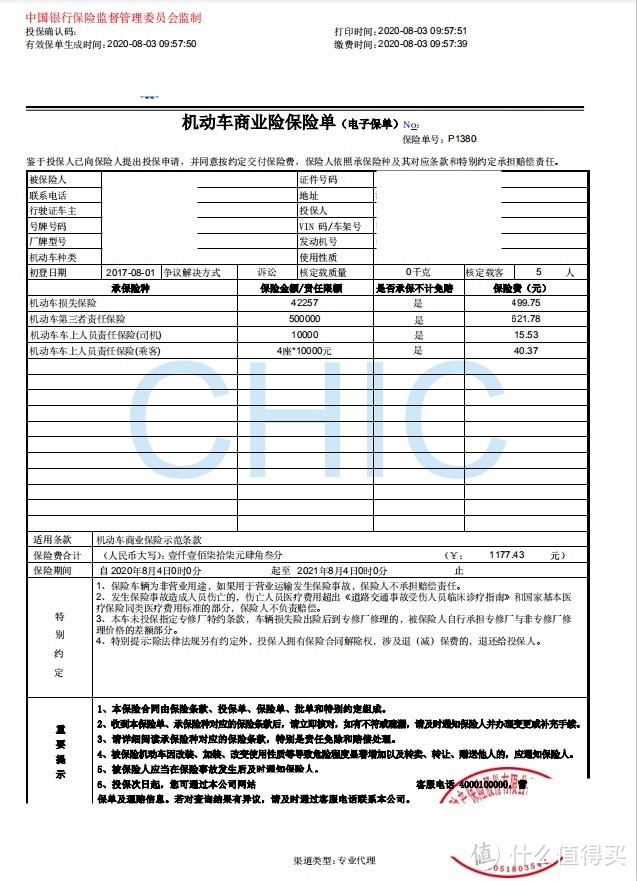
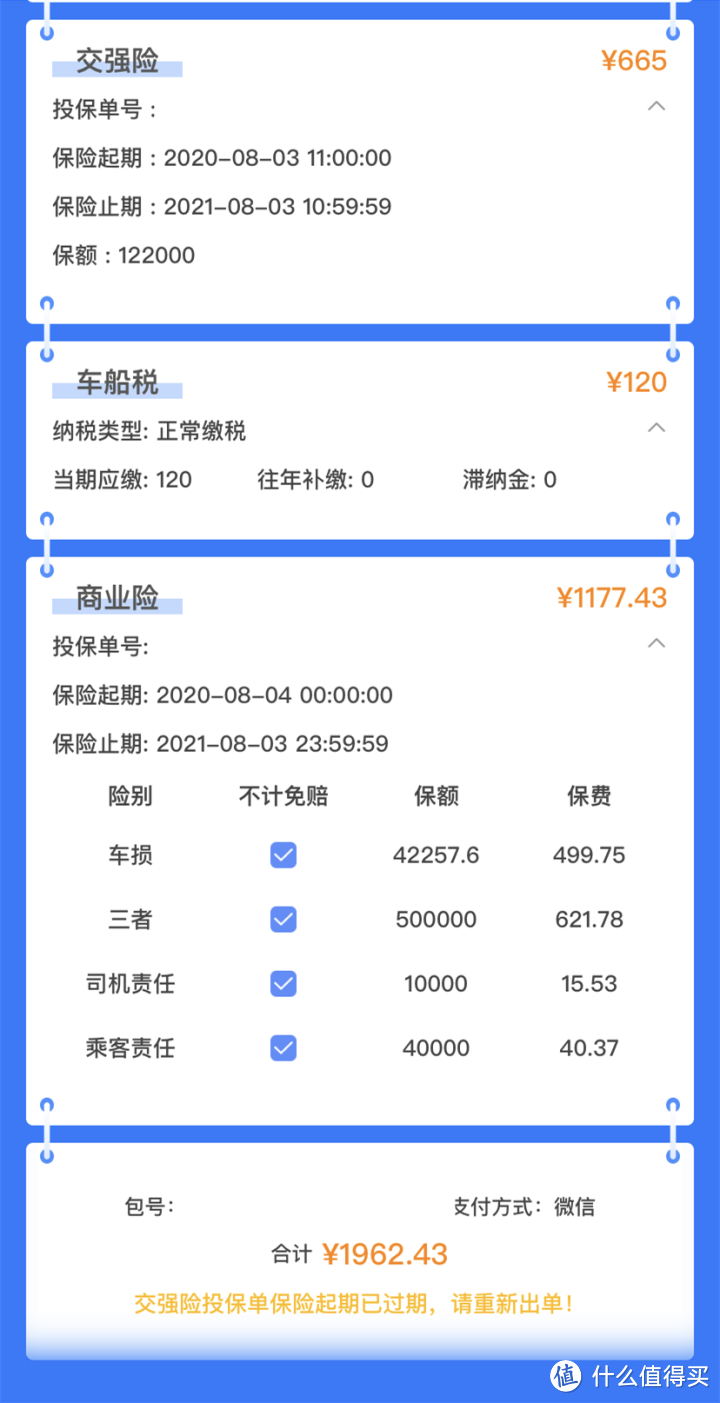
下图是前几天刚续的保险,自己相熟的保险公司,老板、财务、理赔、勘察都是朋友,基于支付价到了下个月还能拿到42%的返点,大概773元,也就是说这一单保险(含税)实际支付1189左右。
目前车险的折扣分为三个部分:
(1)出单折扣,系统原价类似于汽车的指导价,实际出单价类似于购车优惠价,常见的大保险公司折扣在70%左右,小公司折扣能达到55%左右。
(2)系统折扣,如果车主每年都不出险,随着年限推移,保费会越来越便宜。
(3)佣金返点,每一单保险不管出单折扣和系统折扣如何,都会有额外的佣金返点,可以视为业务员的提成。如果车主与业务员相熟,就可以拿到这部分费用。
国内车险行业和汽车行业已经非常相似
保险公司中的车险领域,像极了如今的汽车行业状况。
弱势公司将越来越难以存活,强势公司在公众与有关部门的监督中持续竞争。
昨天和保险公司的朋友聊了聊,据说又要迎来新一轮的保险费改,届时各个保险公司都将被要求提高交强险赔付额度(赔付额度达到18万),同时继续约束各个保险公司的优惠幅度,降低用户投保费用。
不管是“提额且降价”还是“优惠定上限”,其中痛苦的永远是小保险公司,赔付压力将更加巨大,和大保险公司相差无几的优惠幅度又完全失去了竞争力。这里需要注意的是:车险一直都是保险公司的业务大项。
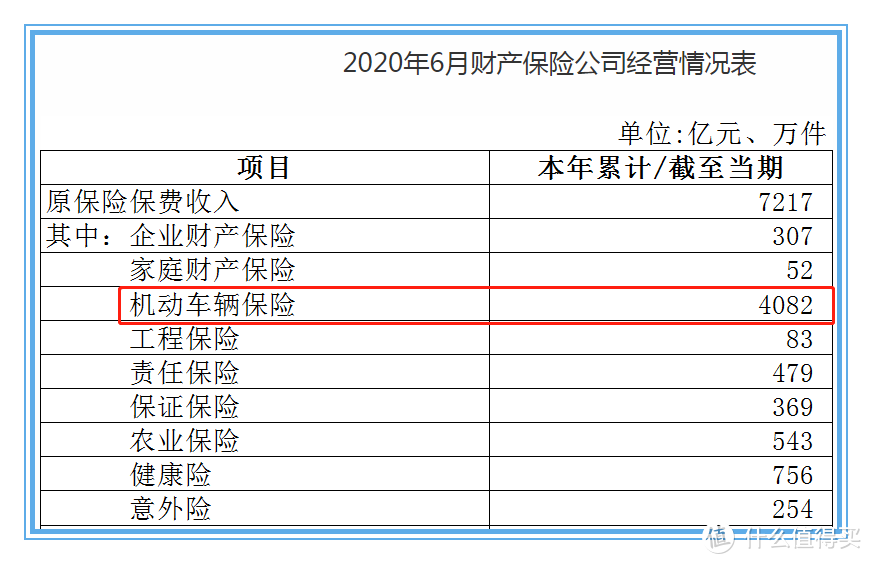
目前保监会对于“自律”的监督有所放松,所以很多小型保险公司的出单折扣+佣金返点,在极端情况下甚至能达到原价的1折,低到令人发指的保费对用户来说也是有影响的:
保险公司没有利润,就会想方设法卡住理赔项目(可赔可不赔就一定不赔);代理商没有利润,就会想方设法降低理赔率,比如建议车主私下修车、甚至纵容车主多攒几次轻微车损制造“假交通事故现场”。(违法行为!)
当利润越来越低,客户纠纷越来越多的时候,部分小保险公司干脆就破罐破摔,那么保监会的管控也就丧失了效力,这种恶性循环同样也会成为压死骆驼的最后一根稻草。
4S店保险需要用服务吸引用户,而非强制销售获取利润
传统汽车经销商模式马上就要迎来洗牌阶段,那么可以捆绑保险、装饰、保养等业务的汽车品牌很难再一直强势下去。
和很多购车用户闲聊过,他们都表示如果车价合理、交易流程顺畅、报价透明,那么完全可以接受保险成为经销商的利润。但反过来说,由于传统汽车品牌的区域价格差异,当一名用户面临车价高、保费高,还一直被劝办分期的情况下,早就失去了良好的购车体验。
如果用户对整个购车流程满意度很高,那么就根本不会刻意去退保,反之,退保将成为反制捆绑销售的一种行之有效的手段。






校验提示文案
校验提示文案
校验提示文案
可以退保的话,可以倒逼整个汽车销售行业变革销售汽车的模式。其实就是老老实实卖车就可以了。保险返点本来就不应该是4S赚钱的地方
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
价格受到市场双方互相影响,买菜还会多逛几个摊位比价,底价和杂费像天平,此消彼长,价格不满意换一家,买在每个月的行情也是好价。
啰嗦这么多就是希望消费者看到这里能回顾文章开头,那里写了初衷,而非急急忙忙去退保,还请结合自身情况理性行动。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
评论有讲 特斯拉销量炸裂了啊,全网透明,统一价格。
校验提示文案
校验提示文案
谈的时候合同写好
保险几折,大概多少钱,保哪几项,三者额度多少,折扣费用以最低为准,因为4s卖车保费多少钱大约都有数,有时候会给你个低折扣但是总价给你往高了说,不写好会吃亏的
白纸黑字写清楚
先把小人做了吧
反正出门一般都要变孙子
从大爷变孙子总好过大头变孙子
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案