

保险行业纠纷频出的源头是信息不对称,需要保险的消费者没有辨别合同条款的能力,给了保险推销员胡乱吹嘘的空间。
其实很多保险推销员也读不懂合同,只是照搬培训的口径,也是受害者。
重疾险作为家庭保障规划中十分重要的一环,消费者有必要掌握对基础条款的辨别能力,避免陷入销售误导的陷阱。
这篇文章借由重疾险的演变历史,简单分析了重疾险中的几个基础条款:
重大疾病保险金
轻症疾病保险金
多次赔付条款
一.重大疾病保险金
1995年之前,中国大陆是没有重疾险的,当时应对重大疾病的保险只有寿险,保障条款也只有一个身故保险金,当时的医疗条件有限,大部分重大疾病都很容易触发身故,这份身故保险金就是作为家庭的补偿。
后来随着医疗技术的发展,原来容易致死的重大疾病,不管是治愈率还是维持生存的年限都大大提高。这样就出现一个尴尬的情况,被保人买了保险却一直赔不到身故保险金,但因重大疾病导致的医疗费支出+收入损失还在持续。
保险公司针对这个情况,设计了重大疾病保险金的条款,被保人不用触发身故,只要确诊了相应的重大疾病就可以拿到100%的保额。
条款重点:
市场里绝大部分重疾险的重大疾病保险金是和身故保险金共享保额的,也就是说如果先触发了重大疾病保险金,身故保险金就会失效。

二.轻症疾病保险金
随着市场竞争的加剧,保险公司将原本达不到重大疾病标准,但又属于同一类型的疾病划进了保障条款中,称之为轻症疾病保险金。
确诊轻症疾病后,保险公司会赔付一定比例的保额,目前市场主流是30%保额,最好的产品可以达到45%保额。
常见的轻症疾病如下:

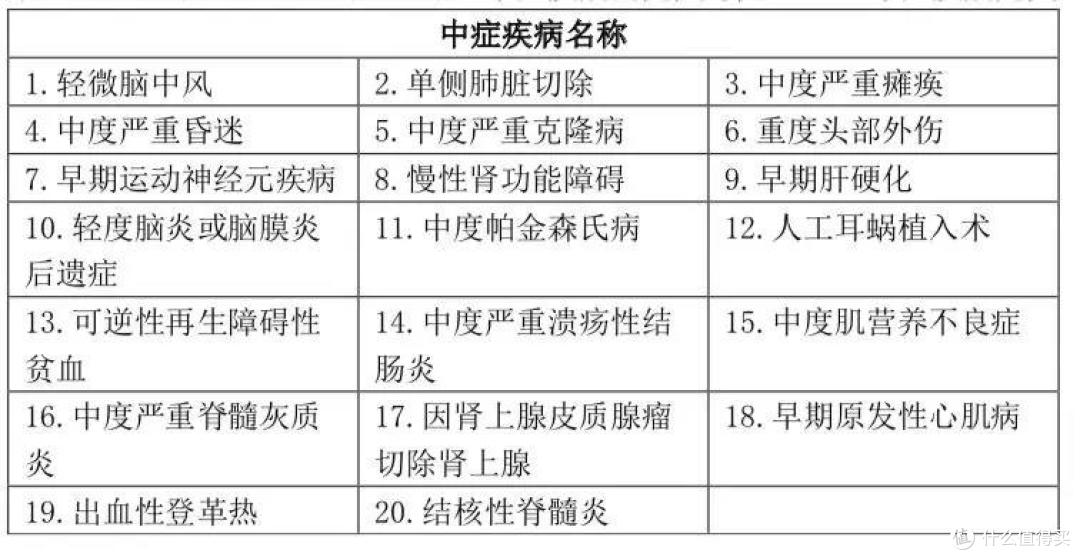
近几年,还有保险公司在轻症疾病保险金的基础上开发了中症疾病保险金,把一部分原来属于轻症的疾病单列出来,保额提高到50%~60%。
中症疾病例子:
三.重疾多次赔付条款的出现
2017年,同方全球人寿首次推出了可以多次赔付的重疾险,重疾理赔1次后,合同仍旧有效,后面确诊其他重疾,还可以继续赔付。
随着医疗水平的不断提升,重疾的治愈率也逐步升高,原来单次赔付的重疾险理赔后,被保人几乎买不了新的保险了,这时多次赔付的重疾险可以继续提供保障。
重疾多次赔付的条款分为两种:
1.分组多次赔付
将保障的重大疾病分为ABCDEF...几组,赔付了一个重大疾病后,属于同一分组的重大疾病就从合同中划掉,不再保障,剩下几组的疾病继续保障。

比如这张图里把保障的重疾分为4组,赔付了良性脑肿瘤后,同样属于C组的重大疾病就不再保障,ABD组的疾病继续保障。
2.不分组多次赔付
不把疾病分组,赔付一种疾病后,只划掉该种疾病,其他疾病依旧有效,相当于把100种重大疾病分了100组。这种不分组多次赔付的重疾险保障效果更好,价格也更贵。
当前文章无评论,是时候发表评论了